ダイベストメント・サステナビリティ戦略とは、企業や投資家が環境・社会・ガバナンス(ESG)に配慮した投資判断を行い、特定の産業や企業から資本を撤退させることで持続可能な経済へ移行を促進する戦略である。
概要
ダイベストメント・サステナビリティ戦略は、ESG投資の一環として生まれた。従来の財務指標だけでは捉えきれない環境負荷や社会的リスクが長期的に企業価値を左右するという認識が広まり、投資家は「持続可能性」を重視したポートフォリオ構築へと転換した。特に化石燃料・炭素集約型産業など、気候変動対策の観点から排除対象となるケースが増加し、ダイベストメントは投資判断の重要な手段として位置付けられた。また、企業側も株主価値向上と同時に社会的責任を果たすため、サステナビリティ戦略の一部として自社の事業構造見直しや脱炭素化を促進する動きが拡大している。
役割と機能
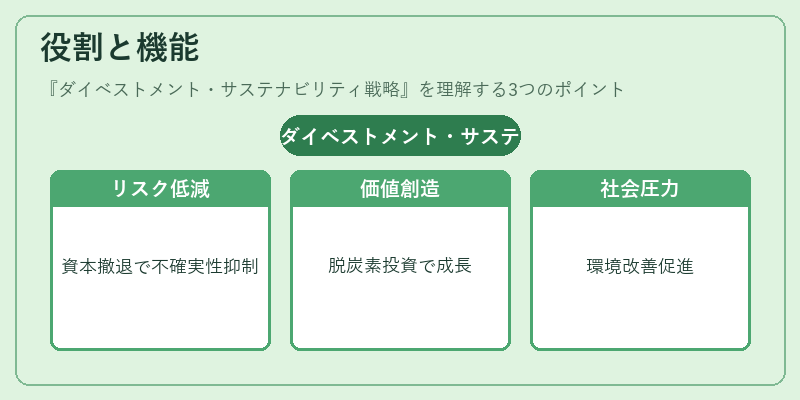
ダイベストメント・サステナビリティ戦略は、投資家に対して以下のような機能を果たす。
- リスク低減:高い環境負荷や規制リスクを抱える企業から資本を撤退させることで、ポートフォリオ全体の不確実性を抑える。
- 価値創造:脱炭素化が進む産業への再投資により、長期的な成長機会を捉える。
- 社会的圧力:企業に対しESG改善を促す外部圧力として働き、サステナビリティの実現を加速させる。
具体的には、投資先企業のESGスコアや報告書をレビューし、基準に合致しない場合は売却・解約を行う。また、PRI(Principles for Responsible Investment)やTCFD(Task Force on Climate-related Financial Disclosures)のガイドラインに沿った評価フレームワークを活用するケースが多い。さらに、ダイベストメントの実施状況は投資家の透明性向上と報告義務の履行にも寄与し、情報開示の質を高める。
特徴
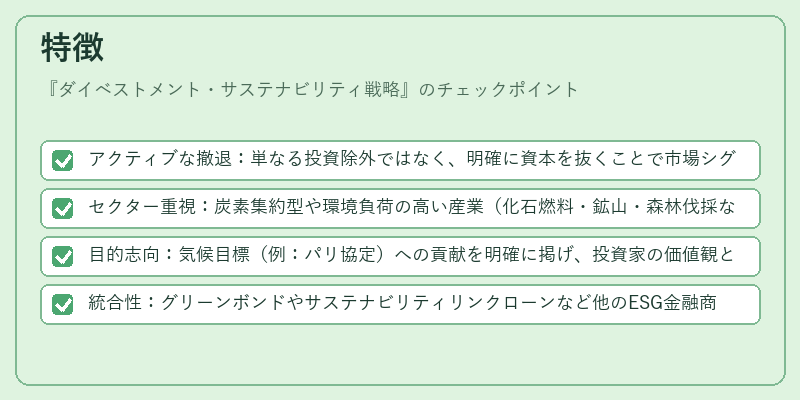
- アクティブな撤退:単なる投資除外ではなく、明確に資本を抜くことで市場シグナルを発信。
- セクター重視:炭素集約型や環境負荷の高い産業(化石燃料・鉱山・森林伐採など)が主な対象となる。
- 目的志向:気候目標(例:パリ協定)への貢献を明確に掲げ、投資家の価値観と企業戦略を結び付ける。
- 統合性:グリーンボンドやサステナビリティリンクローンなど他のESG金融商品と組み合わせてポートフォリオ全体でバランスを取るケースが増加。
これらの特徴により、ダイベストメント・サステナビリティ戦略は単なる投資除外ではなく、持続可能な価値創造を目的とした総合的アプローチとして位置づけられる。
現在の位置づけ
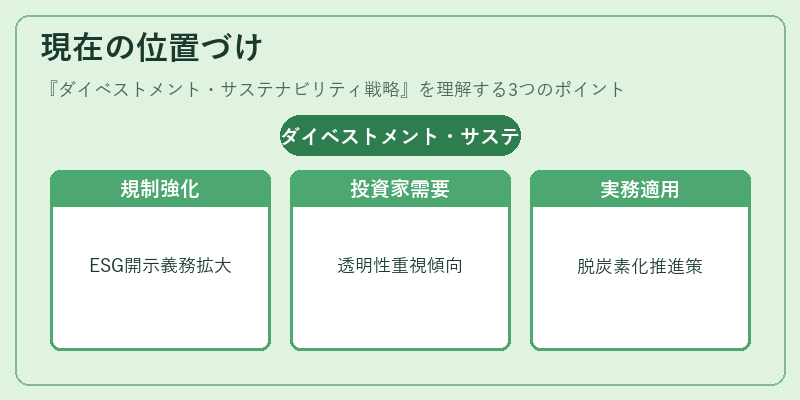
近年、規制当局や国際機関がESG情報開示義務を強化し、投資家は透明性の高いサステナビリティ戦略を求める傾向にある。ダイベストメントはその中核的手段として、特に金融機関・保険会社・年金基金など大口投資家が採用するケースが顕著である。また、企業側も株主価値と社会的責任の両立を図るため、サステナビリティ戦略の一環として自社事業の脱炭素化や再生可能エネルギー転換に注力している。
さらに、PRIやTCFDなどの国際フレームワークが普及し、投資家はダイベストメントを実施する際の指標・手順を統一的に整備できるようになった。これにより、投資判断の透明性と比較可能性が向上し、市場全体でサステナビリティへの移行が加速している。
ダイベストメント・サステナビリティ戦略は、ESG投資の進化を牽引する重要なツールとして、今後も規制強化や市場需要の拡大に伴い、その影響力と実務的適用範囲が拡大していく見通しである。
続きを読むには確認が必要です