ESG投資監査とは、投資家が企業の環境・社会・ガバナンス(ESG)に関する情報を第三者機関が検証し、信頼性と一貫性を保証するプロセスである。
目次
概要
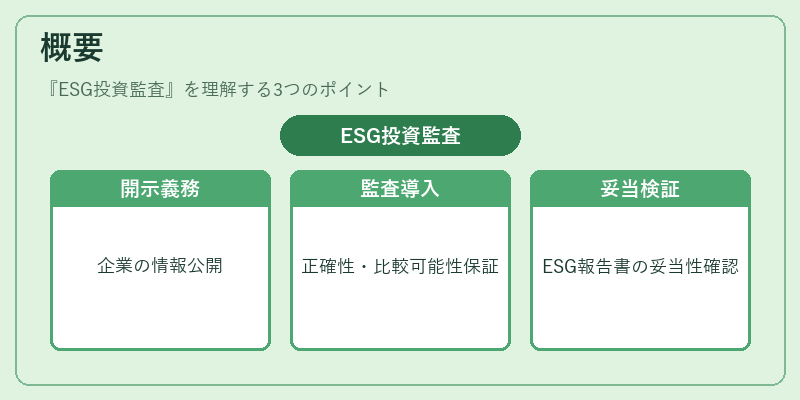
ESG投資の拡大に伴い、企業は自社のESGパフォーマンスや開示内容を公開することが求められるようになった。これに対し、情報の正確性・比較可能性を担保するために監査が導入される。監査は財務監査と同様に独立した第三者によって実施され、ESG報告書や開示資料の妥当性を検証する。
役割と機能
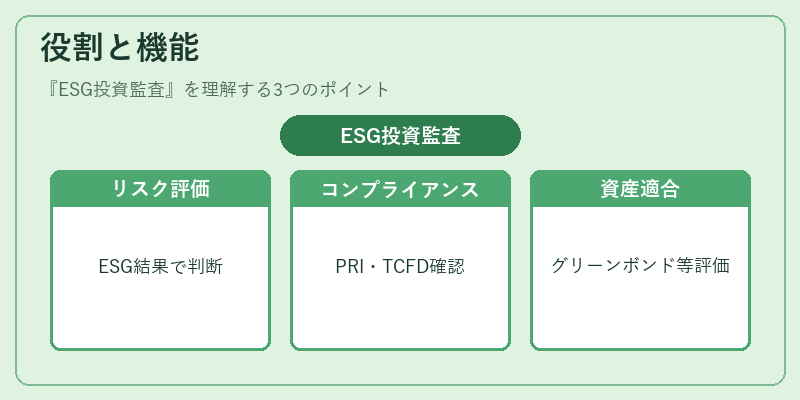
投資家はESG投資監査結果を基にリスク評価・意思決定を行う。PRI(Principles for Responsible Investment)への準拠確認、TCFD(Task Force on Climate-related Financial Disclosures)の推奨事項の実装状況検証、グリーンボンドやサステナビリティリンクローン等の特定資産クラスにおける適合性評価など、多岐にわたる場面で活用される。監査は投資ポートフォリオ全体のESG統合を支える重要なツールとなっている。
特徴
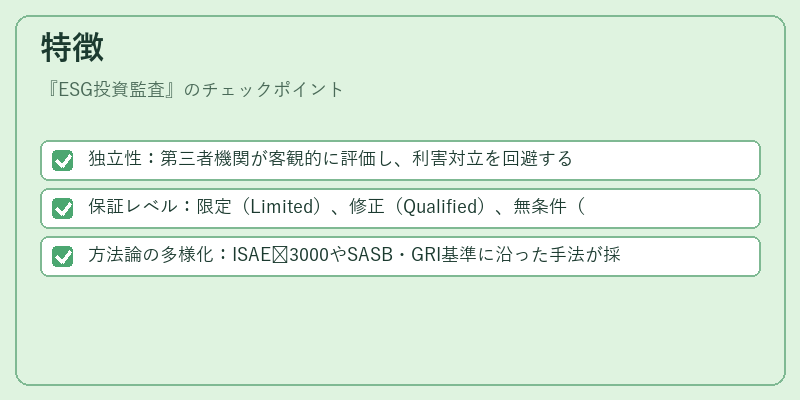
- 独立性:第三者機関が客観的に評価し、利害対立を回避する
- 保証レベル:限定(Limited)、修正(Qualified)、無条件(Unqualified)といった段階で結果を示す
- 方法論の多様化:ISAE 3000やSASB・GRI基準に沿った手法が採用されることが増えている
これらはESG格付けや企業自発的な開示と異なり、検証済み情報として投資家に提供される点で差別化されている。
現在の位置づけ
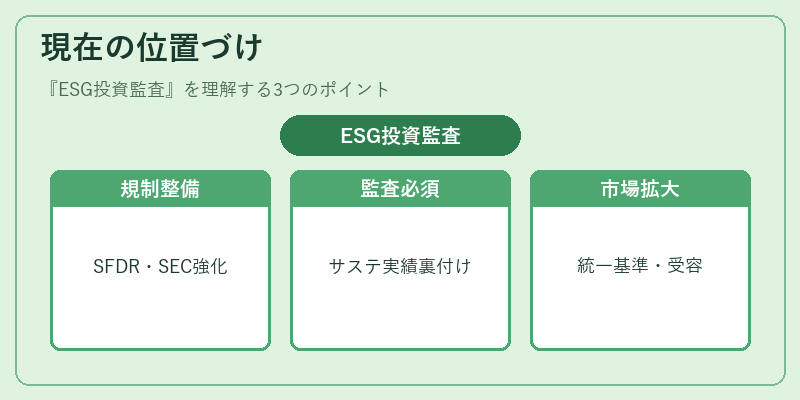
EUのSFDR(Sustainable Finance Disclosure Regulation)や米国SECのESG開示要件強化など、規制環境が整備されつつある。GFANZやトランジションファイナンスにおいても、投資対象企業のサステナビリティ実績を裏付ける監査は不可欠となっている。さらに、Scope 1‑3排出量報告の正確性確認やカーボンクレジット取引の透明化にも応用が広がりつつある。今後は統一的な監査基準の整備と市場受容度の拡大が進展する見込みである。
×
続きを読むには確認が必要です