ROA(資産収益率)とは、企業が保有する総資産を用いてどれだけの利益を生み出したかを示す指標である。
概要
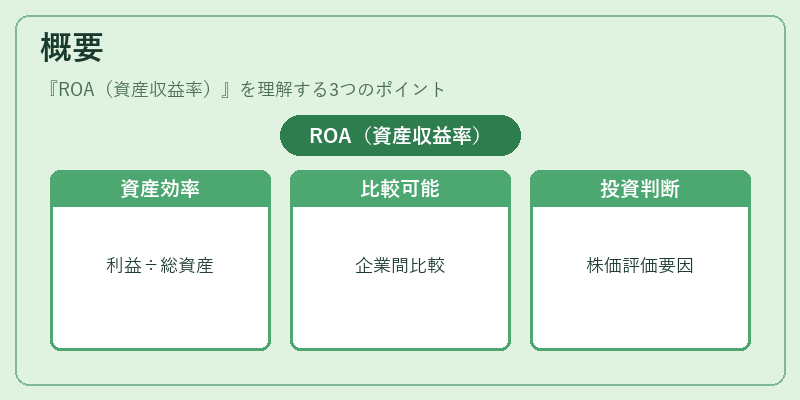
資産収益率は、企業の経営効率を測る基本的な財務指標の一つである。総資産に対する当期純利益の比率として計算され、資産構成が異なる企業間での比較を可能にする。資産の規模や構成が多様化する現代の企業環境において、資産を投入した際のリターンを定量化することで、投資家やアナリストは企業の経営効率を客観的に評価できる。株式市場では、ROAが高い企業は資産を効率的に活用していると判断され、投資判断の一要素となる。
役割と機能
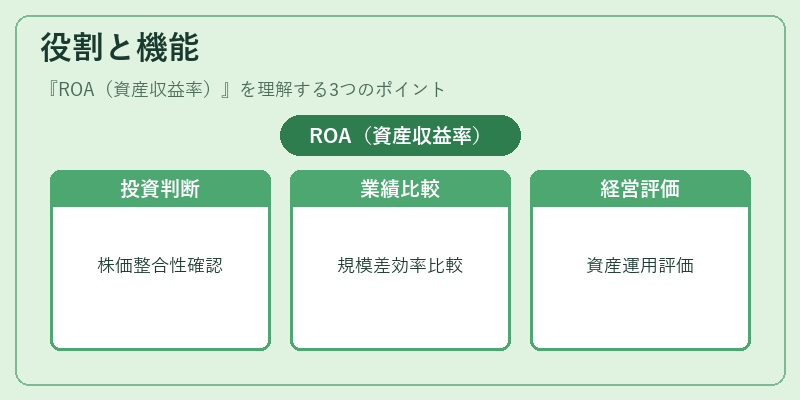
ROAは、株主価値創造の観点から企業の経営パフォーマンスを測る指標として機能する。具体的には、以下の場面で活用される。
1. 投資判断:株価が資産収益率と整合しているかを検証し、割安・割高を判断。
2. 業績比較:同業種内で資産規模が異なる企業間の効率性を比較。
3. 経営評価:経営陣の資産運用能力を数値化し、報酬設計や評価に反映。
4. 財務健全性:資産の回転率と組み合わせて、資本構成の最適化を図る。
株主総会での報告資料やアナリストレポート、投資家向けのIR資料に頻繁に掲載され、株主優待や配当政策の検討材料としても参照される。
特徴
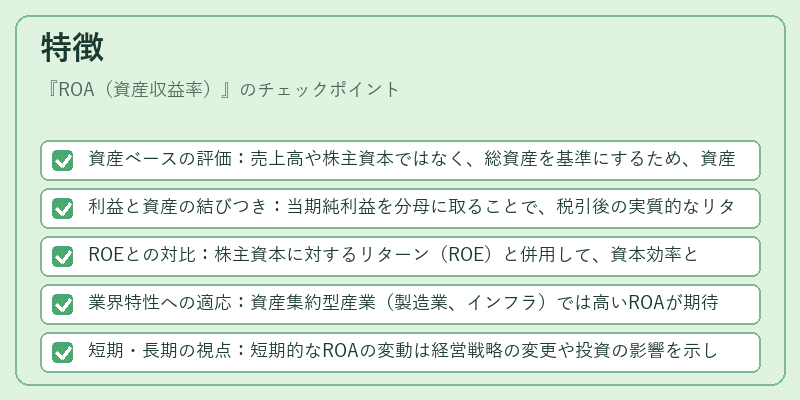
- 資産ベースの評価:売上高や株主資本ではなく、総資産を基準にするため、資産構造が異なる企業間でも比較が可能。
- 利益と資産の結びつき:当期純利益を分母に取ることで、税引後の実質的なリターンを反映。
- ROEとの対比:株主資本に対するリターン(ROE)と併用して、資本効率と資産効率の両面を評価。
- 業界特性への適応:資産集約型産業(製造業、インフラ)では高いROAが期待される一方、サービス業では低めのROAが一般的。
- 短期・長期の視点:短期的なROAの変動は経営戦略の変更や投資の影響を示し、長期的なトレンドは企業の持続的な競争力を示す。
現在の位置づけ
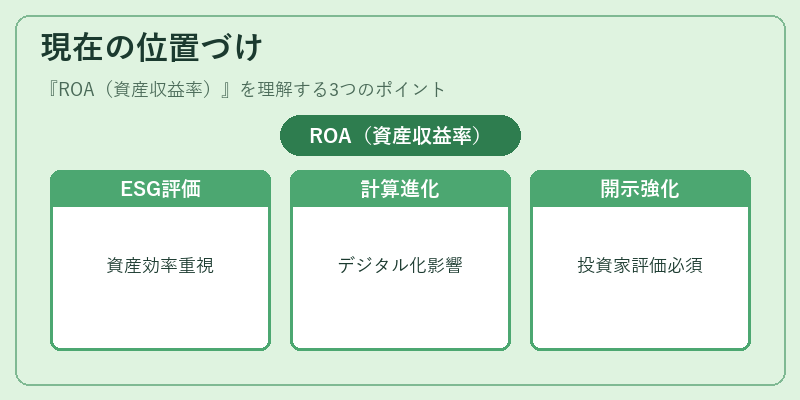
近年、資産収益率は単なる財務指標を超え、ESG(環境・社会・ガバナンス)評価の一環としても注目されている。環境負荷を低減しつつ資産を効率的に活用する企業は、投資家から高く評価される傾向がある。さらに、デジタル化や自動化による資産構造の変化に伴い、ROAの計算方法や解釈も進化している。規制面では、金融庁や証券取引所が財務情報開示の質を向上させるため、ROAを含む主要財務指標の開示基準を厳格化している。結果として、ROAは株式市場における企業評価の重要指標として位置づけられ、投資家の意思決定プロセスに不可欠な情報源となっている。
続きを読むには確認が必要です