継続的リスク回避行動モデルとは、投資家や消費者が時間を通じてリスクに対して一貫した回避傾向を示す行動パターンを説明する理論である。
このモデルは、プロスペクト理論の損失回避概念と心理的コスト(メンタルアカウンティングや確証バイアス等)を組み合わせて、リスク選好が固定ではなく動的に変化することを前提としている。
概要
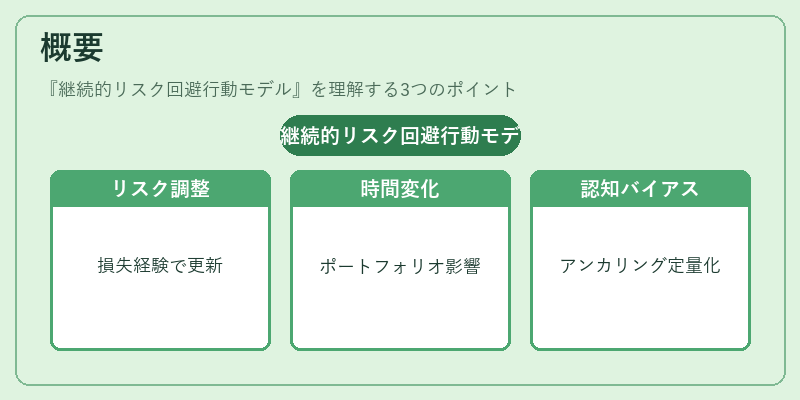
投資行動の観測データから、個人は過去の損失経験や現在のポートフォリオ構成によってリスク許容度を調整していることが示されてきた。継続的リスク回避行動モデルは、この現象を理論化したものである。
従来の静的リスク選好モデル(例えば、平均分散最適化)は、投資家が一定のリスク許容度を持つという仮定に立っている。一方、本モデルでは「時間」「経験」「心理的フレームワーク」を変数として導入し、リスク回避行動が連続的に更新されるメカニズムを構築する。
このアプローチは、アンカリングやハーディングといった認知バイアスが投資判断に与える影響を定量化し、心理学的要因が市場行動に組み込まれる方法として位置づけられる。
役割と機能
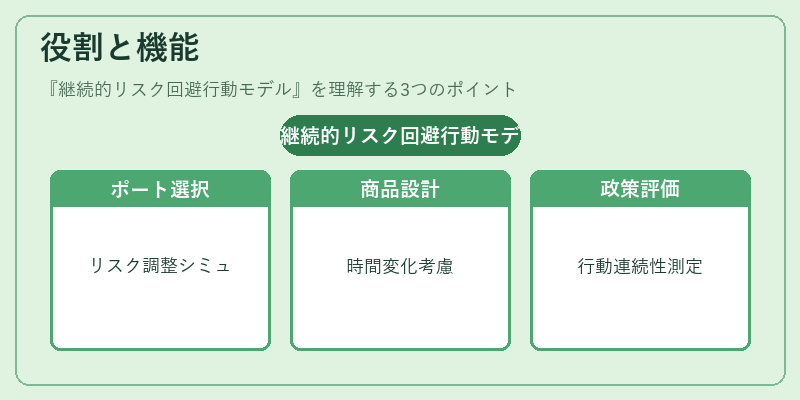
継続的リスク回避行動モデルは、以下の場面で実務や研究に活用される。
1. ポートフォリオ選択:投資家が過去の損失経験を踏まえて将来のリスク許容度を調整する際の意思決定プロセスをシミュレートでき、資産配分のダイナミックな見直しに寄与する。
2. 保険・金融商品設計:顧客が時間とともにリスク感覚を変化させる点を考慮した商品パッケージやプレミアム設定が可能になる。
3. 政策評価:ナッジや選択アーキテクチャの効果測定において、消費者行動の時間的連続性を反映させた実証分析が行える。
特徴
- ダイナミックなリスク許容度:静的モデルと異なり、過去のアウトカムや現在の心理状態に応じて定量的に更新される。
- 参照点の再設定:損失回避は相対的であり、モデルは投資家が自らの基準価値を継続的に調整する過程を捉える。
- 心理的コストの組み込み:メンタルアカウンティングや確証バイアスなど、非合理的行動がリスク選好に与える影響を数理化している。
現在の位置づけ
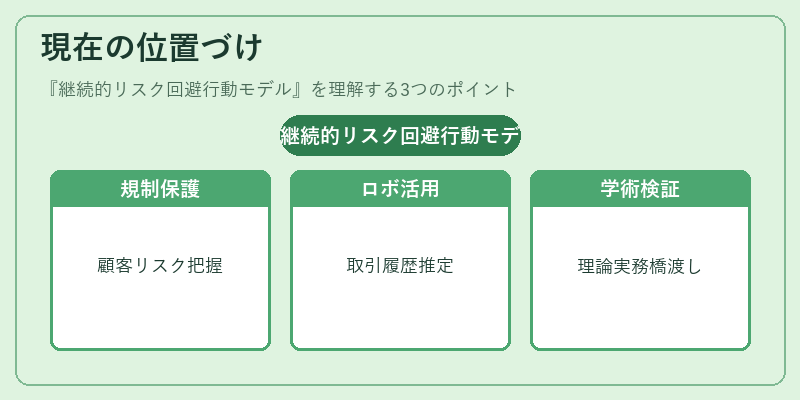
近年、行動金融分野で実証研究が進展し、継続的リスク回避行動モデルは投資家行動の説明力を高める重要なツールとなっている。
- 規制・消費者保護:金融商品販売時に顧客のリスク許容度変化を把握し、適切な情報提供やアドバイスが求められる場面で採用されている。
- ロボアドバイザー:アルゴリズムが投資家の過去取引履歴からリスク許容度を推定し、継続的にポートフォリオを再調整する際に利用されるケースが増えている。
- 学術研究:パネルデータ解析や実験経済学で、本モデルの仮説検証が進められ、理論と実務の橋渡しが図られている。
本モデルは、リスク回避行動を時間的に追跡できる点で従来よりも市場メカニズムへの洞察を深める可能性を秘めており、今後の金融政策や商品設計において不可欠な枠組みとして位置づけられる。
続きを読むには確認が必要です
関連記事