原油先物オプションとは、原油先物取引の上に付随する権利であり、指定された価格(ストライク)と期日において原油先物を買うか売るかを選択できる金融派生商品である。
概要
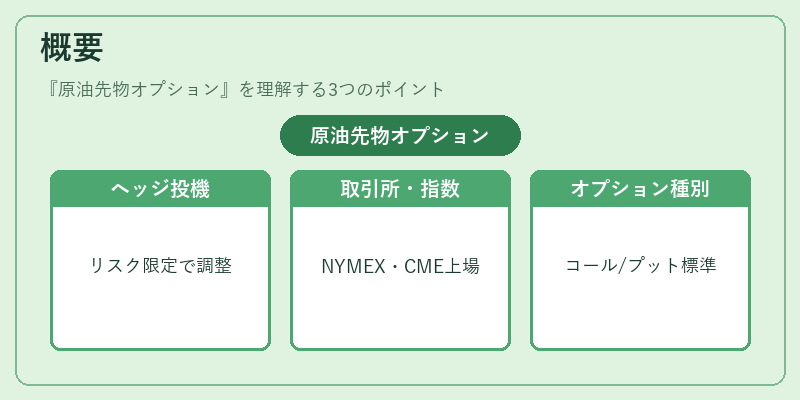
原油先物オプションは、先物取引のリスクヘッジと投機を両立させるために開発された。原油市場では価格変動が激しく、実物取引に伴うロジスティクスや在庫コストが高いことから、取引所で標準化された先物契約をベースに、オプション機能を付加することで投資家は限られたリスク範囲内でポジションを調整できる。
この商品は、米国のニューヨーク商業取引所(NYMEX)やシカゴ・マーカンタイル取引所(CME)のような主要先物市場で上場されており、WTI(West Texas Intermediate)やブレント原油といった代表的な原油指数を対象にしている。オプションの種類は主にコール(買う権利)とプット(売る権利)があり、取引所が定めた標準化された契約サイズ・期限・価格帯で提供されている。
役割と機能
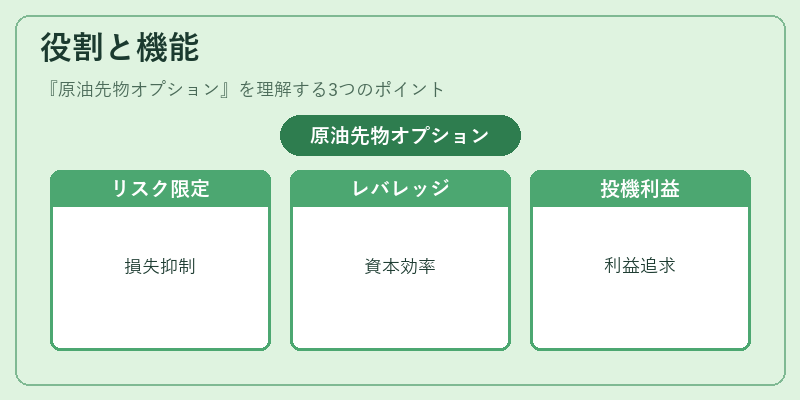
原油先物オプションは、ヘッジファンドやエネルギー企業、投資銀行などが市場リスクを管理するために利用される。具体的には以下のような場面で活用される。
1. 価格変動リスクの限定:原油価格が予想外に上昇または下落した場合でも、オプションの行使権限を利用することで損失を抑えることができる。
2. レバレッジ効果の活用:プレミアム(購入時の支払額)が先物取引に比べて小さいため、少ない資本で大きなポジションを持つことが可能。
3. 投機的利益追求:市場予想と逆方向に動く場合でも、オプションは損失を限定しながら利益を得る手段となる。
4. カバード・ウォンツの発行:企業が自社株や債券の上で原油先物オプションを組み合わせた複合商品を発行し、資金調達とヘッジを同時に実現するケースもある。
特徴
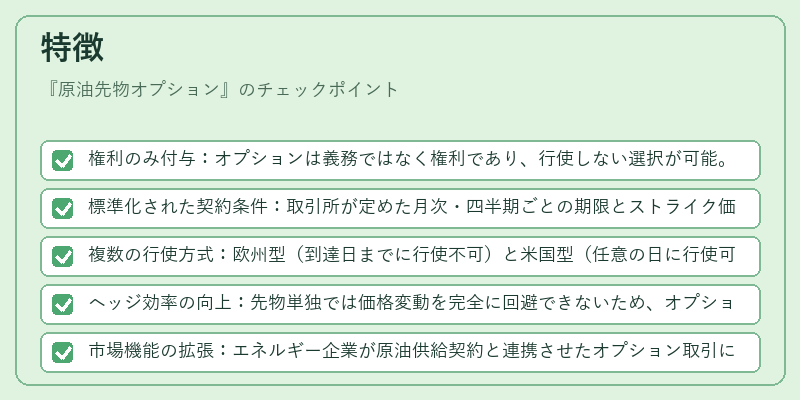
- 権利のみ付与:オプションは義務ではなく権利であり、行使しない選択が可能。したがって、プレミアムだけが最大損失となる。
- 標準化された契約条件:取引所が定めた月次・四半期ごとの期限とストライク価格帯により、流動性が高く透明な市場が形成されている。
- 複数の行使方式:欧州型(到達日までに行使不可)と米国型(任意の日に行使可)があり、取引所によって採用形態が異なる。
- ヘッジ効率の向上:先物単独では価格変動を完全に回避できないため、オプションを組み合わせることでリスク・リターンプロファイルを最適化できる。
- 市場機能の拡張:エネルギー企業が原油供給契約と連携させたオプション取引により、価格発見メカニズムや流動性供給に寄与する。
現在の位置づけ
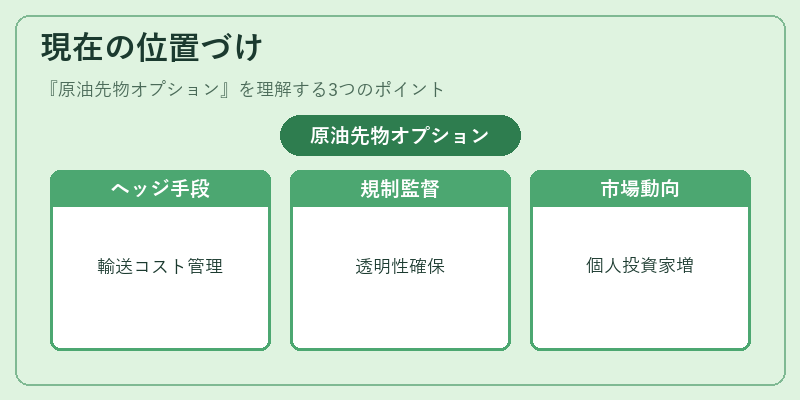
近年のエネルギー市場では再生可能エネルギーへのシフトや地政学的リスクが原油価格に大きな影響を及ぼしている。その中で、原油先物オプションは依然として重要なヘッジ手段と位置づけられており、特に下流部門の石油製品メーカーや航空会社などが輸送コスト管理に活用している。
規制面では、米国証券取引委員会(SEC)や商品先物取引委員会(CFTC)がオプション市場を監督し、透明性と公正取引の確保を図っている。また、欧州連合は金融派生商品のリスク管理に関する指令(MiFID II)の枠組み内で、原油先物オプションの報告義務や開示要件を強化している。
市場動向としては、デジタル取引プラットフォームの普及により取引コストが低減し、個人投資家もアクセスしやすくなってきている。一方で、オプション価格のボラティリティ・インフレーションが高まる局面では、プレミアムの変動が顕著に現れるため、ヘッジ戦略の設計はより慎重になる傾向が見られる。
続きを読むには確認が必要です