通貨スワップ取引監査とは、金融機関や企業が行う通貨スワップ契約の実務・法的遵守を検証するプロセスである。
概要
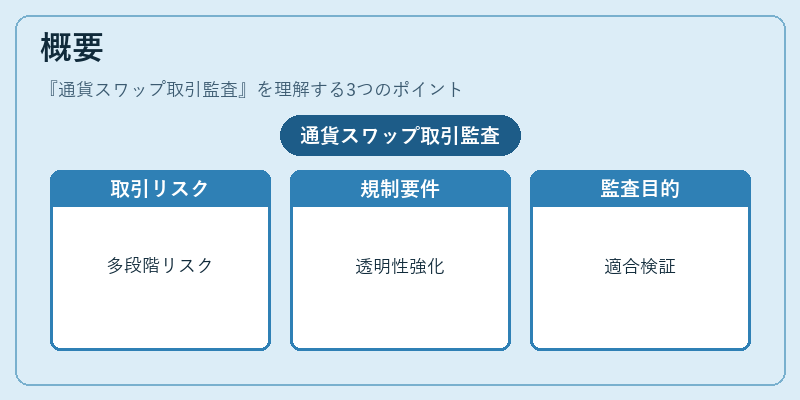
通貨スワップは、異なる通貨で資金を交換し、一定期間後に元本と利息を再度交換するデリバティブ取引である。為替レートの変動や金利差によるリスクをヘッジしたり、キャリー取引として利益を追求したりするため、金融市場では広く利用されている。
しかし、スワップは多段階にわたる契約書作成・確認・決済プロセスを伴い、相手方リスク、為替リスク、金利リスクが複合的に絡むため、ミスや不正の発生リスクが高くなる。さらに、国際金融規制(Basel III、IFRS 9、Dodd‑Frank)では、デリバティブ取引の透明性とリスク管理を強化するよう求められている。これらの背景から、通貨スワップ取引監査は、契約内容が内部統制や外部規制に適合しているかを検証し、金融システム全体の安定性を支える役割を担う。
役割と機能
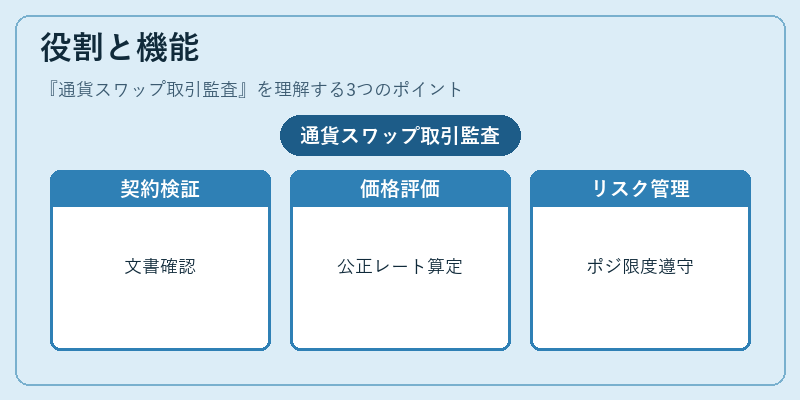
- 契約書検証:取引相手との合意内容が正確に文書化されているか、必要な署名・承認が完了しているかを確認する。
- 価格妥当性の評価:市場金利や為替レートを基準に、スワップレートが公正であるかを算定し、不適切な割引やプレミアムがないか検証する。
- リスク管理の遵守確認:ヘッジ目的と実際の取引内容が一致しているか、ポジションの限度額・マージン要件が満たされているかをチェックする。
- 資金決済・コラテラル監視:決済時点での為替レート適用や担保管理(Collateral Management)が正確に行われているかを追跡し、未払いリスクを排除する。
- 内部統制と外部報告の整合性:取引が企業のリスクポリシーや規制要件(例:Basel III の資本充足率計算)に沿っているかを検証し、監査報告書として提出する。
これらの機能は、銀行・証券会社だけでなく、企業の財務部門や中央銀行の監督機関でも実施される。
特徴
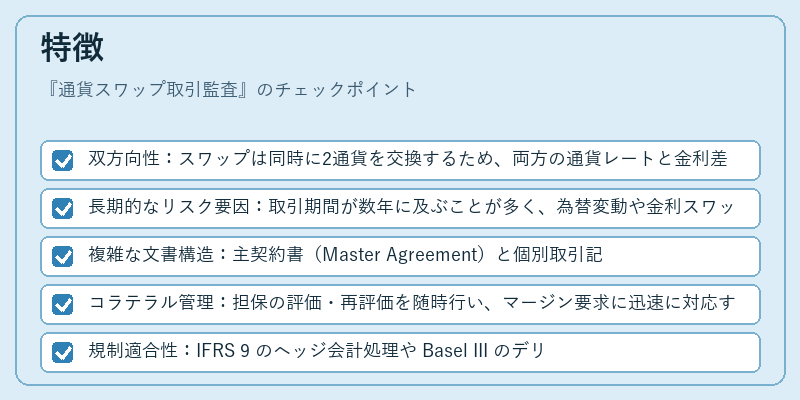
- 双方向性:スワップは同時に2通貨を交換するため、両方の通貨レートと金利差を一括で検証する必要がある。
- 長期的なリスク要因:取引期間が数年に及ぶことが多く、為替変動や金利スワップポイントの変化を継続的にモニタリングする。
- 複雑な文書構造:主契約書(Master Agreement)と個別取引記録(Confirmation)が分離されているため、両者の整合性チェックが不可欠。
- コラテラル管理:担保の評価・再評価を随時行い、マージン要求に迅速に対応する必要がある。
- 規制適合性:IFRS 9 のヘッジ会計処理や Basel III のデリバティブ取引報告要件に合わせた監査フレームワークを構築している点が特徴。
現在の位置づけ
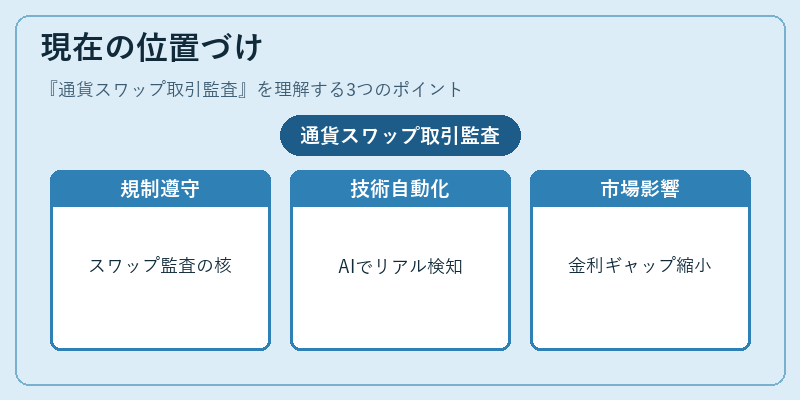
近年、金融危機以降の規制強化に伴い、通貨スワップ取引監査は企業・金融機関のリスク管理体制の核となっている。特に、Basel III のデリバティブ取引報告義務(IRRBB、CCyB)や IFRS 9 のヘッジ会計基準が導入されることで、スワップ取引の透明性と公正価値測定への要求が高まっている。
また、データ分析技術(ビッグデータ・AI)の進展により、監査プロセスは自動化・効率化が進んでおり、リアルタイムリスクモニタリングと異常検知の組み合わせが実現している。
新興国通貨を対象としたスワップ取引も増加傾向にあり、為替変動リスクが大きい市場では監査の重要性がさらに高まっている。さらに、中央銀行が行う介入や固定相場制下でのスワップ利用は、政策金利と市場金利のギャップを縮小する手段として注目されており、その際に発生する取引の監査も不可欠となっている。
総じて、通貨スワップ取引監査は、金融システム全体の安全性を維持し、規制遵守と投資家保護を両立させるための重要な機能として位置づけられている。
続きを読むには確認が必要です
関連記事