ダイベストメント・温室効果ガス排出量とは、投資家が高炭素産業から資本を撤退させることにより、その企業やセクターの総合的な温室効果ガス(GHG)排出量に与える影響を定量的に評価する概念である。
概要
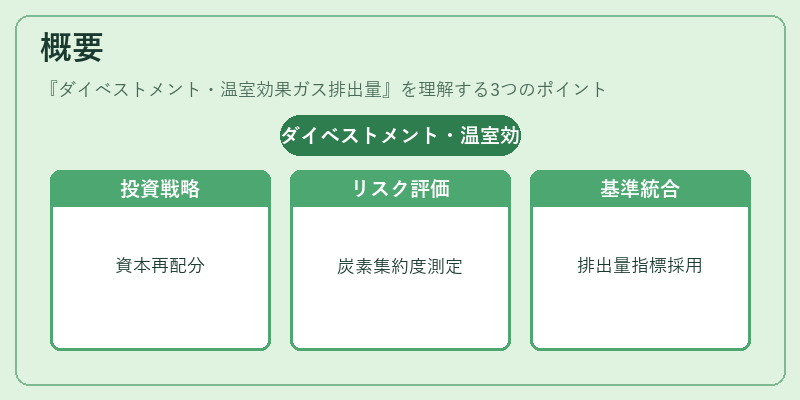
ダイベストメントは、環境リスク管理の一環としてESG投資家が採用する手法である。企業や産業の炭素集約度を指標化し、資本配分を再調整することで、気候変動への貢献度を高めることを目的とする。この概念は、TCFD(Task Force on Climate-related Financial Disclosures)やPRI(Principles for Responsible Investment)の枠組みの中で認識されている。ダイベストメント・温室効果ガス排出量は、投資判断における定量的指標として位置付けられ、企業のサステナビリティ評価やグリーンボンド発行時の基準にも組み込まれることがある。
役割と機能
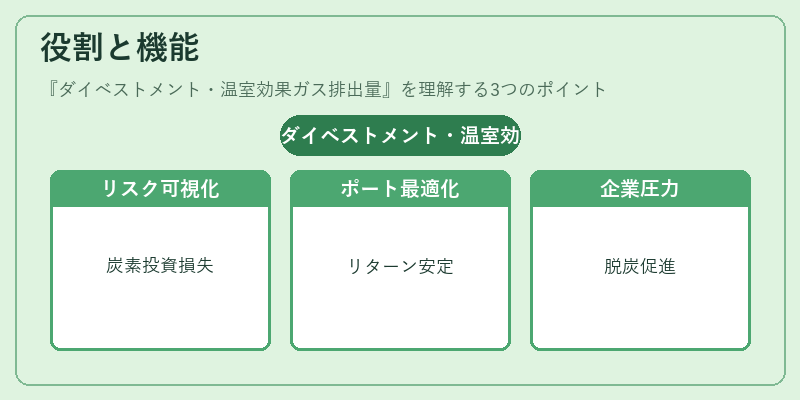
ダイベストメント・温室効果ガス排出量は、投資家に対して以下のような機能を提供する。
1. リスク可視化:高炭素産業への投資が将来の規制変更や市場転換によって損失につながる可能性を定量的に示す。
2. ポートフォリオ最適化:ESG基準を満たした資産配分へ移行し、長期的なリターン安定化を図る。
3. 企業への圧力:投資家の撤退は市場価値に影響を与え、企業が脱炭素戦略を加速させるインセンティブとなる。
実務では、Scope 1・2・3 の排出量データを基に、特定産業や銘柄のGHG負荷指数を算出し、投資対象から除外する判断材料とする。
特徴
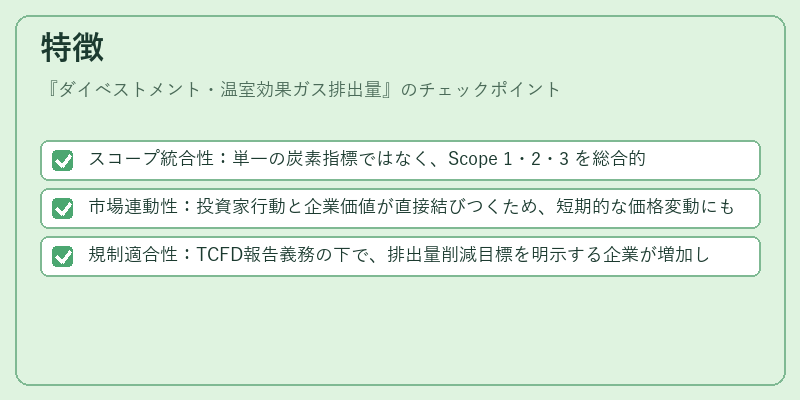
- スコープ統合性:単一の炭素指標ではなく、Scope 1・2・3 を総合的に評価する点が他のESG指標との差別化となる。
- 市場連動性:投資家行動と企業価値が直接結びつくため、短期的な価格変動にも敏感に反応しやすい。
- 規制適合性:TCFD報告義務の下で、排出量削減目標を明示する企業が増加しているため、ダイベストメント基準は規制遵守と連動している。
現在の位置づけ
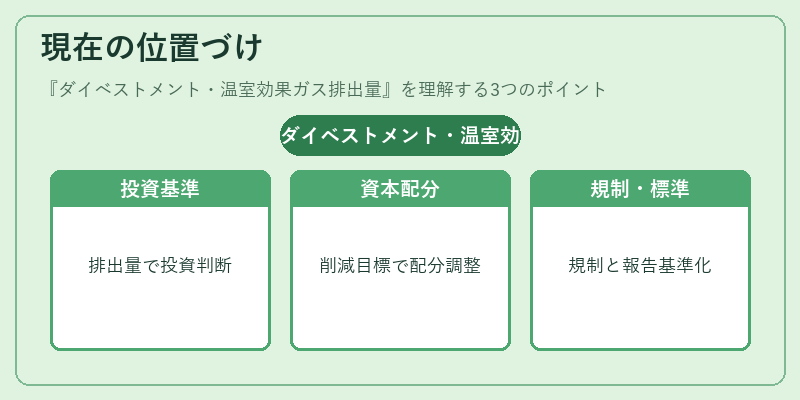
近年、グローバルな脱炭素への圧力が高まる中で、ダイベストメント・温室効果ガス排出量は投資判断の核となりつつある。多くのファンドや機関投資家が、GHG排出削減目標を設定し、その達成度に応じて資本配分を調整している。また、グリーンボンドやサステナビリティリンクローンの発行時に、ダイベストメント指標を基準とするケースが増加。規制面では、PRI加盟機関が「GHG排出量削減」を投資原則に組み込む動きが顕著である。市場全体としては、企業の脱炭素戦略への転換が進むにつれ、ダイベストメント・温室効果ガス排出量を測定・報告する仕組みが標準化されつつある。
続きを読むには確認が必要です