ESGスコアリングメトリクスとは、企業や投資対象の環境・社会・ガバナンス(ESG)に関するパフォーマンスを定量化し比較可能な指標体系である。
目次
概要
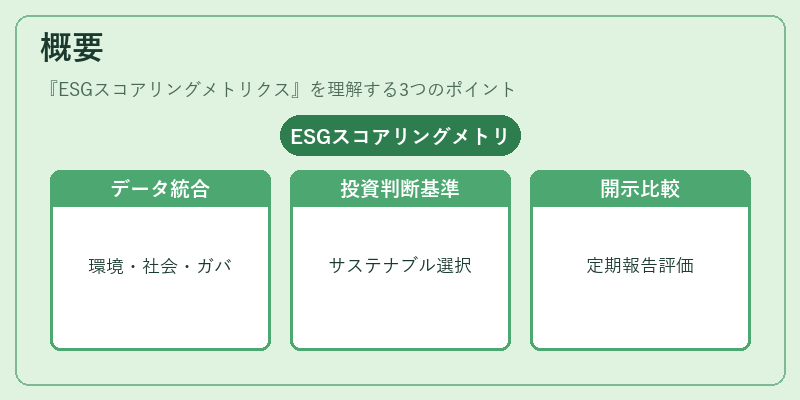
ESGスコアリングメトリクスは、20世紀後半から拡張された企業開示情報と市場データを統合して構築される。主に投資家がサステナブル投資判断を行う際の基準として設計され、環境負荷(CO₂排出量・水使用量)、社会的責任(労働条件・人権状況)、ガバナンス構造(取締役会構成・報酬制度)など複数軸を網羅する。企業は自社のESG実績を定期的に開示し、投資家や格付機関がスコアリングメトリクスを用いて比較評価できる仕組みとなっている。
役割と機能
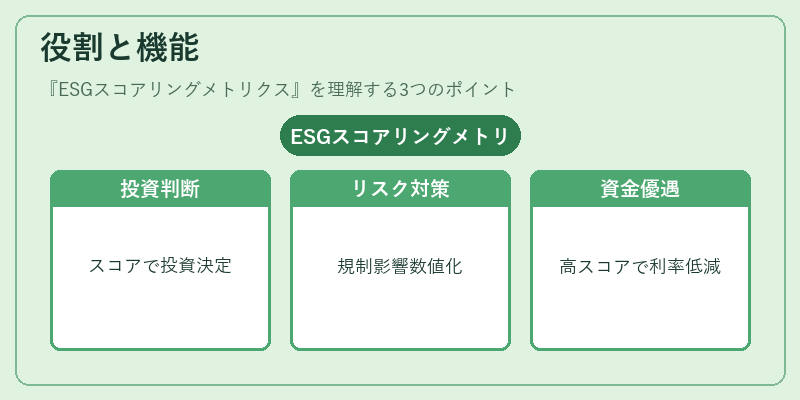
- 投資意思決定支援:ファンドマネージャーはESGスコアを基にポートフォリオの構築・再配分を行う。
- リスク管理:環境規制や社会的抗議が企業価値に与える影響を数値化し、事前にリスクヘッジ策を検討する。
- 資金調達コストの低減:高ESGスコアは投資家からの評価向上につながり、グリーンボンドやサステナビリティリンクローン等で利率優遇が受けられる。
- 規制・報告要件への適合:TCFD推奨項目やPRI加盟者の開示基準に沿った情報提供を実現し、企業は法的義務と市場期待を両立できる。
特徴
- 多次元構造:環境・社会・ガバナンス各領域で複数の指標が組み合わされ、総合スコアに集約される。
- 定量化と質的評価の併用:CO₂排出量や従業員離職率など客観データと、企業文化・リーダーシップ等の主観情報を統合する。
- 比較可能性:同一業界内で横断的に比較できるよう設計されており、投資家は相対評価が容易になる。
- 透明性と再現性:データ取得源や算出方法の公開が求められ、第三者監査によって信頼性を担保する仕組みが整備される。
現在の位置づけ
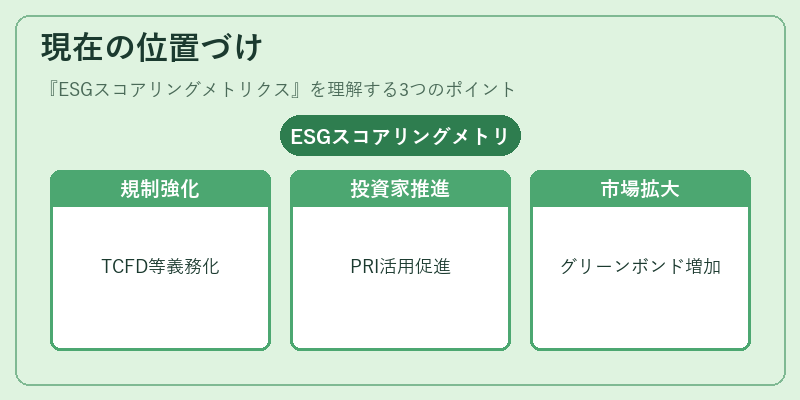
ESGスコアリングメトリクスは、近年のサステナブルファイナンス拡大に伴い不可欠なツールとなっている。規制当局はTCFDやIFRS S1/S2等でESG情報開示を義務化し、投資家側ではPRI加盟機関がスコアリングメトリクスの活用を推進している。また、グリーンボンド市場やサステナビリティリンクローンの拡大により、企業はESGスコア向上を資金調達戦略の一環として位置付けるケースが増えている。データ品質と標準化の課題は残るものの、国際的な統一基準やクラウドベースの分析プラットフォームの登場により、ESGスコアリングメトリクスは投資判断の中心的指標として確固たる地位を築いている。
×
続きを読むには確認が必要です