ユーロ・金利スワップリスクプレミアムとは、ユーロ建ての金利スワップ市場において、将来の政策金利や信用リスクを反映した追加的なプレミアムである。
目次
概要
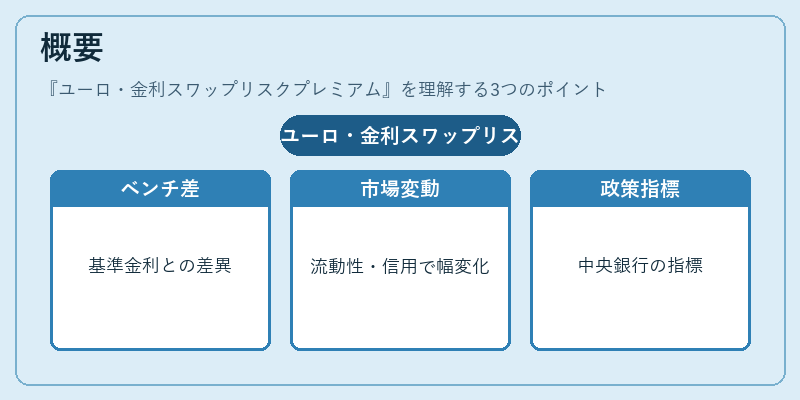
ユーロ・金利スワップリスクプレミアムは、EURIBORや国債イールドといったベンチマークとの差異として生じる。
金融市場の流動性状況や信用環境が変化するたびにその幅が拡大縮小し、ECBやFRBなどの中央銀行が政策金利予測を検証する際の重要指標となっている。
役割と機能
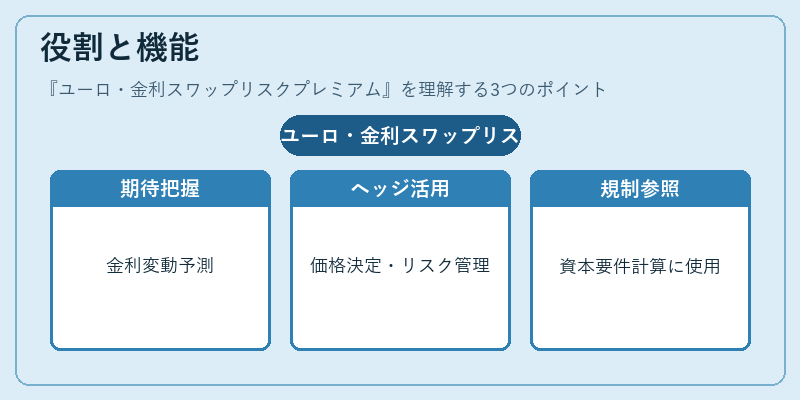
- 市場期待の把握:将来の政策金利変動への市場期待を定量化できる。
- ヘッジ・価格設定:金融機関はスワップ取引でリスク管理や商品価格決定に活用する。
- 規制監視:Basel III 等の資本要件計算時、信用リスク調整として参照されることがある。
特徴
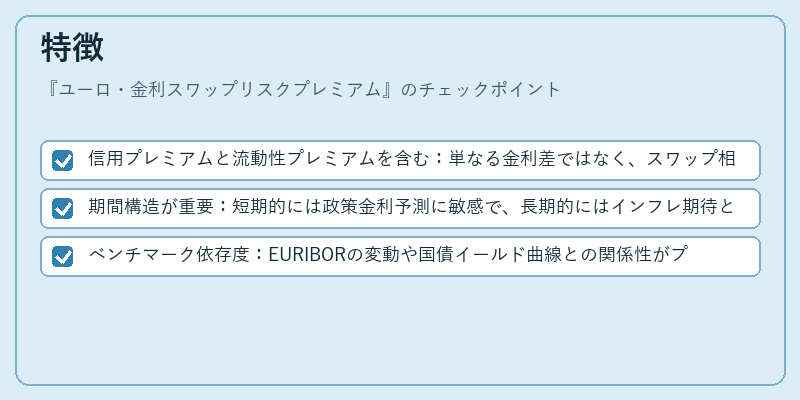
- 信用プレミアムと流動性プレミアムを含む:単なる金利差ではなく、スワップ相手方の信用力や市場参加者の資金需要が反映される。
- 期間構造が重要:短期的には政策金利予測に敏感で、長期的にはインフレ期待と連動する傾向がある。
- ベンチマーク依存度:EURIBORの変動や国債イールド曲線との関係性がプレミアム形成に直接影響を与える。
現在の位置づけ
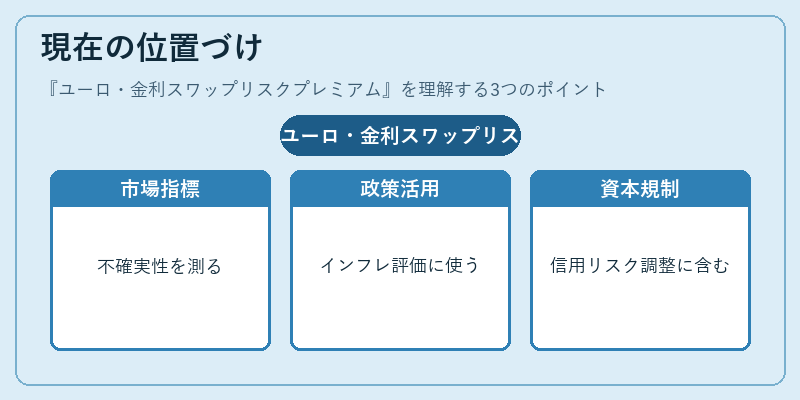
近年の金融緩和政策、パンデミック後の経済再建期、そして欧州中央銀行の量的緩和終了後において、ユーロ・金利スワップリスクプレミアムは市場の不確実性を測る主要指標として位置づけられている。
ECBはこのプレミアムをモニタリングし、政策決定プロセスでインフレ期待や金融緩和効果の評価に活用している。
また、国際的な資本規制の枠組みでは、信用リスク調整要因として取り入れられるケースが増えており、金融機関間の価格競争力にも影響を与えている。
×
続きを読むには確認が必要です