普通株の財務情報開示とは、上場企業が株主や投資家に対し、財務諸表や経営情報を定期的に公表する義務である。
目次
概要
普通株の財務情報開示は、株式市場の透明性を確保し、投資判断の根拠を提供するために設けられた制度である。企業は決算期ごとに貸借対照表、損益計算書、キャッシュ・フロー計算書を含む財務諸表を作成し、証券取引所や金融庁へ提出する。これにより、株主は企業の財務健全性や成長性を把握でき、投資リスクを適切に評価できる。開示内容は、株主総会での報告や、電子開示システム(EDINET)を通じて一般に公開される。
役割と機能
財務情報開示は、以下のような機能を果たす。
1. 情報対称性の確保:投資家が企業の業績を正確に把握し、株価形成に反映できる。
2. 市場の効率性向上:投資判断に必要な情報が迅速に入手できることで、価格変動が情報に即したものとなる。
3. 企業統治の強化:開示義務により経営陣は株主の監視下に置かれ、ガバナンスが向上する。
4. 信用調達の円滑化:投資家や金融機関が企業の信用力を評価しやすくなるため、資金調達コストが低減される。
特徴
- 定期性とタイムリー性:四半期ごとに決算発表が義務付けられ、情報の更新頻度が高い。
- 多様な情報項目:財務諸表だけでなく、経営方針、リスク情報、株主構成なども開示対象となる。
- 法的根拠:証券取引法や会社法に基づく開示義務が存在し、違反時には罰則が科される。
- 比較可能性:同業他社との比較が容易で、PER・PBRなどの指標計算に利用される。
現在の位置づけ
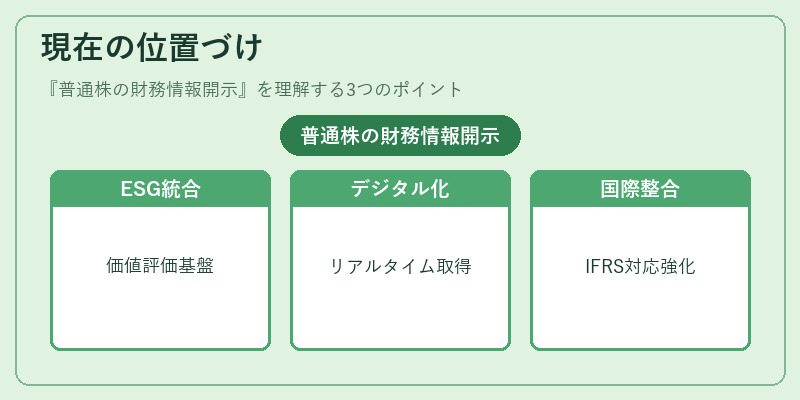
近年、ESG(環境・社会・ガバナンス)情報の開示が求められる中、財務情報開示は企業価値評価の基盤として不可欠である。デジタル化により、リアルタイムでの情報取得が可能となり、投資家はより迅速な意思決定を行えるようになった。また、国際的な開示基準(IFRS)との整合性が重視され、グローバル投資家への対応が進んでいる。証券取引所は、開示の質を向上させるために、開示ガイドラインの改訂や監査体制の強化を継続している。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事