配当性向改善戦略とは、企業が配当性向(配当金÷当期純利益)を上げるために実施する一連の経営方策である。
目次
概要
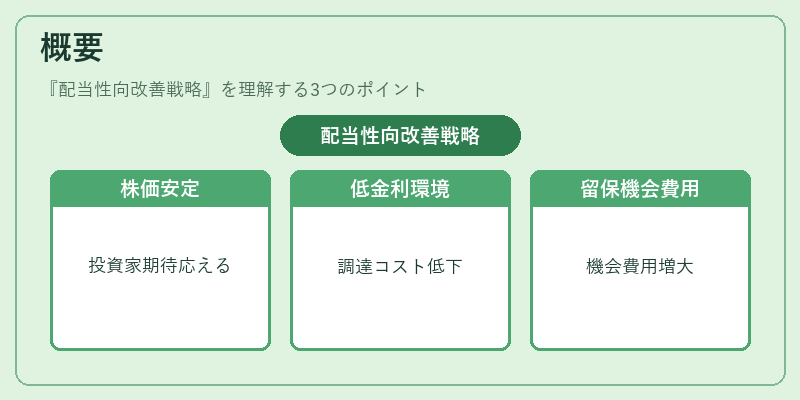
配当性向改善戦略は、株主還元の観点から企業価値を高める手段として確立された。企業は利益の一部を配当として還元することで投資家の期待に応え、株価の安定・上昇を図る。低金利環境下での資金調達コストが低下し、内部留保の機会費用が増大したことから、配当性向の見直しが重要視されるようになった。
役割と機能
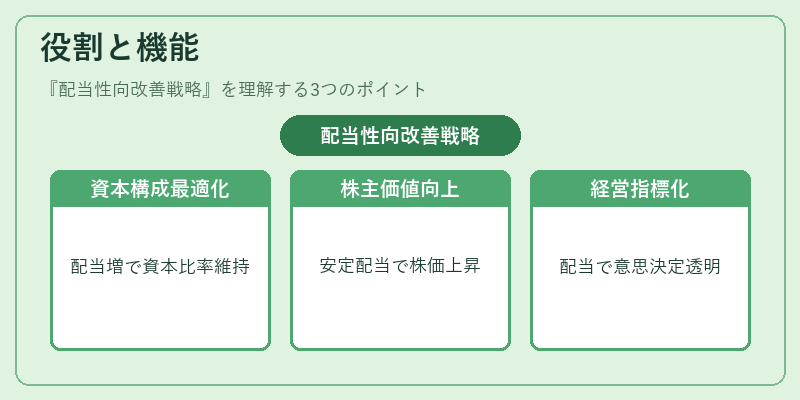
- 資本構成の最適化:配当性向を上げることで、自己資本比率を維持しつつ、外部資金の調達コストを抑える。
- 株主価値の向上:安定した配当は株主の期待を満たし、株価の上昇圧力となる。
- 経営判断の指標化:配当性向を指標に組み込み、経営陣の意思決定プロセスを透明化する。
- 市場信号:配当性向改善は企業の収益性・成長性への自信を示すシグナルとして機能する。
特徴
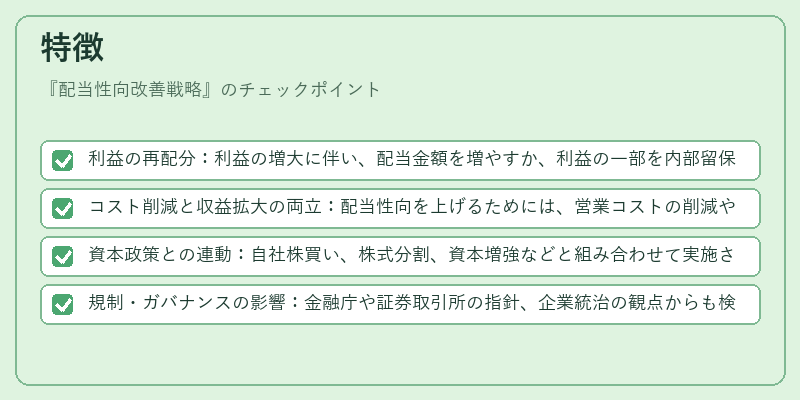
- 利益の再配分:利益の増大に伴い、配当金額を増やすか、利益の一部を内部留保に回すかを選択。
- コスト削減と収益拡大の両立:配当性向を上げるためには、営業コストの削減や売上拡大が不可欠。
- 資本政策との連動:自社株買い、株式分割、資本増強などと組み合わせて実施される。
- 規制・ガバナンスの影響:金融庁や証券取引所の指針、企業統治の観点からも検討対象となる。
現在の位置づけ
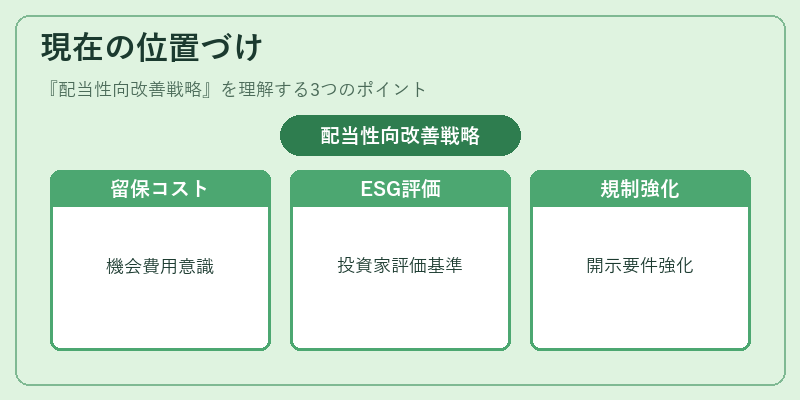
近年、低金利・高インフレ環境において企業は内部留保の機会費用を意識し、配当性向改善を戦略的課題として掲げている。
- ESG投資の拡大に伴い、安定した配当は投資家の評価基準となる。
- 株主還元の多様化(配当、株主優待、株式分割など)とともに、配当性向改善は企業の競争優位性を高める手段として位置づけられる。
- 規制面では、上場企業の配当性向に関する開示要件が強化され、透明性が求められるようになっている。
配当性向改善戦略は、企業の財務健全性と株主還元のバランスを図る上で不可欠な枠組みとなっている。
×
続きを読むには確認が必要です