interest‑spread‑adjust‑mechとは、金融市場における金利差の調整メカニズムである。
概要
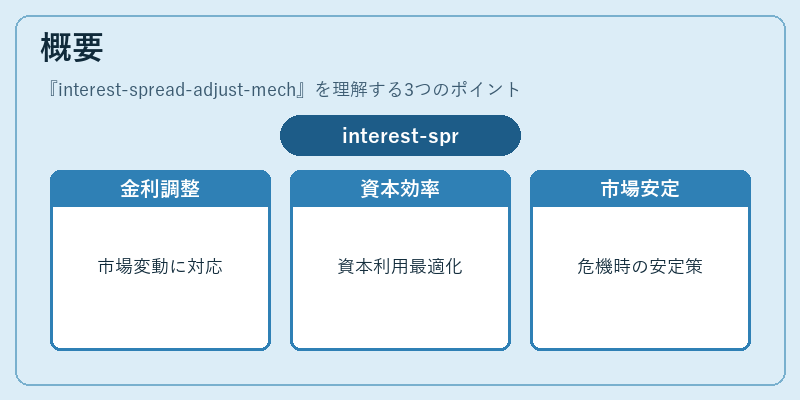
金利スプレッドは、同一期間・同一信用リスクを有する資産間の金利差を示す指標であり、貸付や債券発行におけるリスクプレミアムの表れとして重要視される。interest‑spread‑adjust‑mech は、金融機関が市場金利変動や信用環境の変化に応じて、スプレッドを自動的または手動で調整する仕組みを指す。このメカニズムは、金利リスク管理・資本効率向上を目的として設計され、特に金融危機時や政策金利変更時の市場安定化策として採用される。スプレッド調整は、貸出金利設定、債券発行価格決定、デリバティブ取引のヘッジ戦略など、多岐にわたる金融商品の価格形成に直接影響を与える。
役割と機能
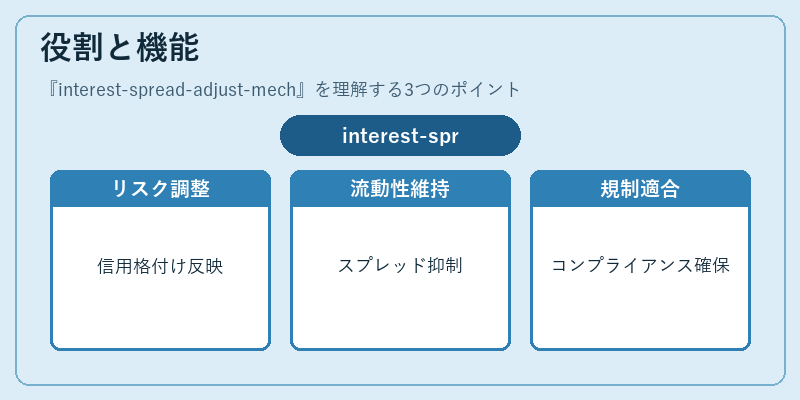
interest‑spread‑adjust‑mech の主な役割は以下の通りである。
1. リスクプレミアムの動的調整:信用格付けやマクロ経済指標(失業率、CPI等)の変化に応じて、金利差を即時に反映させることで、投資家・貸出者双方が適切なリスク評価を行えるようにする。
2. 市場流動性の維持:スプレッド調整によって、過度に高い金利差が形成されると市場参加者が離脱しやすくなるため、メカニズムはスプレッドを抑制または拡大し、資金フローを安定させる。
3. 規制遵守のサポート:金融庁等の監督機関が求めるリスク管理基準(バッファー・レジスタンス)に適合するよう、スプレッド調整ルールを組み込むことで、コンプライアンスを確保できる。
4. 金利政策の伝達効果:中央銀行が公開市場操作やテーパリングを行った際、interest‑spread‑adjust‑mech が市場金利に即座に反映され、政策効果が拡大・縮小するメカニズムとして機能する。
特徴
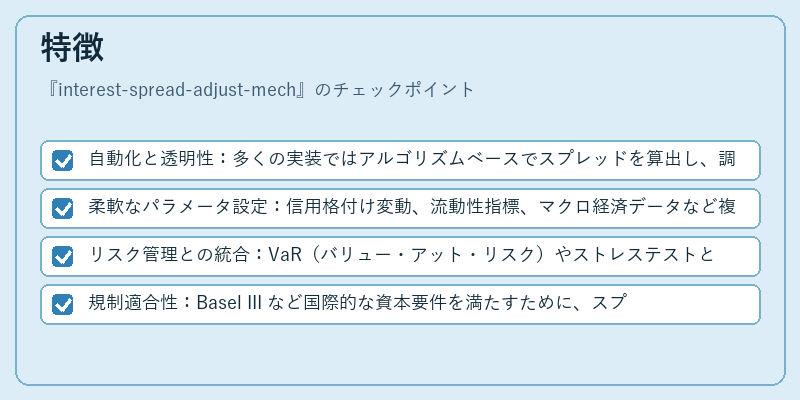
- 自動化と透明性:多くの実装ではアルゴリズムベースでスプレッドを算出し、調整タイミングや基準値を公開している。
- 柔軟なパラメータ設定:信用格付け変動、流動性指標、マクロ経済データなど複数の入力要因を組み合わせることで、スプレッド調整幅をカスタマイズできる。
- リスク管理との統合:VaR(バリュー・アット・リスク)やストレステストと連携し、金利変動による損失予測に即応する設計が多い。
- 規制適合性:Basel III など国際的な資本要件を満たすために、スプレッド調整ルールは監督機関の指針と連動しているケースが増えている。
現在の位置づけ
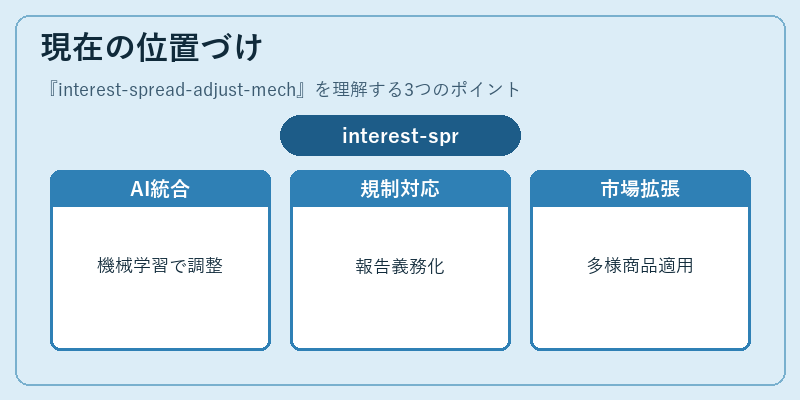
近年、低金利環境や金融市場の高ボラティリティが続く中で、interest‑spread‑adjust‑mech は金融機関のリスク管理戦略に不可欠な要素となっている。特に次の動向が顕著である。
1. AI・データサイエンスとの融合:機械学習を用いたスプレッド予測モデルが導入され、従来の統計的手法よりも迅速かつ精度高く調整が可能になっている。
2. 規制強化への対応:金融危機後に設立された監督枠組み(e.g., Basel III)では、金利スプレッドの適正性を評価する指標が追加され、メカニズム自体が報告義務の対象となっている。
3. 市場構造の変化:電子取引プラットフォームやオルタナティブ投資商品の拡大に伴い、スプレッド調整はより多様な金融商品へと適用されるようになった。
4. 国際的な協調:各国中央銀行が金利政策を統合的に運営する中で、interest‑spread‑adjust‑mech は国境を越えた資本フローの安定化に寄与している。
以上より、interest‑spread‑adjust‑mech は金融市場のリスク管理と政策伝達機能を結ぶ重要なメカニズムとして、現在も継続的に進化しつつある。
続きを読むには確認が必要です
関連記事