自動積立投資の資産配分とは、定期的に投入される投資金額を複数の資産クラスへ分散して配置する戦略である。
この手法は、個人が可処分所得や家計簿アプリ等から自動引き落としで積立を行う際に、リスクとリターンのバランスを最適化するために設計されている。
概要
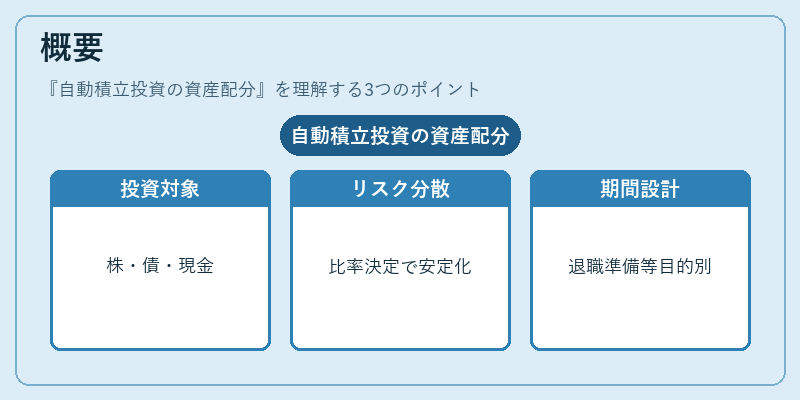
自動積立投資は、株式・債券・現金など複数の資産クラスへ定期的に投資することで、時間分散(ドルコスト平均法)とリスク分散を同時に実現できる。資産配分は、そのうちどれだけの比率で各資産クラスに投資するかを決めるプロセスである。
個人ファイナンスでは、可処分所得から自動積立額を設定し、家計簿アプリやローン控除・繰上げ返済といった固定費の管理と並行して実施されることが多い。資産配分は投資期間(FIREへの準備、教育費の積み立てなど)やリスク許容度に応じて設計される。
役割と機能
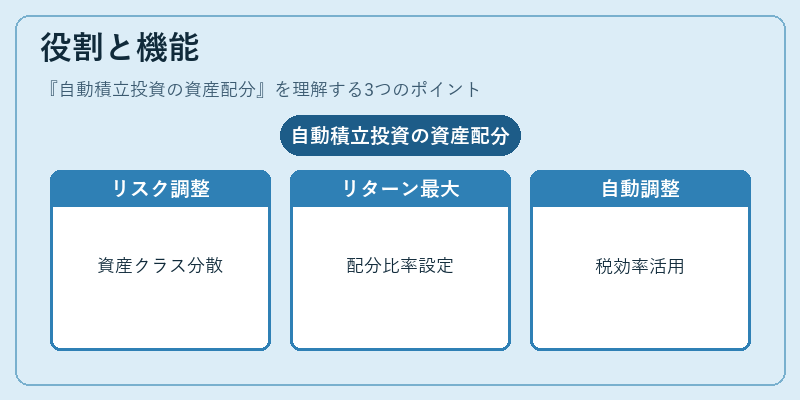
- リスク管理 – 資産クラスごとのボラティリティを考慮し、全体としてのリスクレベルを調整する。
- リターン最適化 – 長期的な平均リターンを最大化するために、株式・債券・現金等の配分比率を設定。
- 自動再投資とリバランス – 定期積立で得た利益や市場変動に応じて、自動的にポートフォリオを調整し、目標配分へ戻す。
- 税効率の向上 – 投資信託やETFの非課税枠(NISA・iDeCo等)を活用し、税金負担を抑える設計が可能。
実務では、家計簿アプリで可処分所得を把握し、固定費やローン返済後に残る金額から自動積立額を設定する。この投資金額を「株式30%・債券50%・現金20%」のような配分比率に割り振ることで、リスクとリターンを個人のライフプランに合わせて最適化できる。
特徴
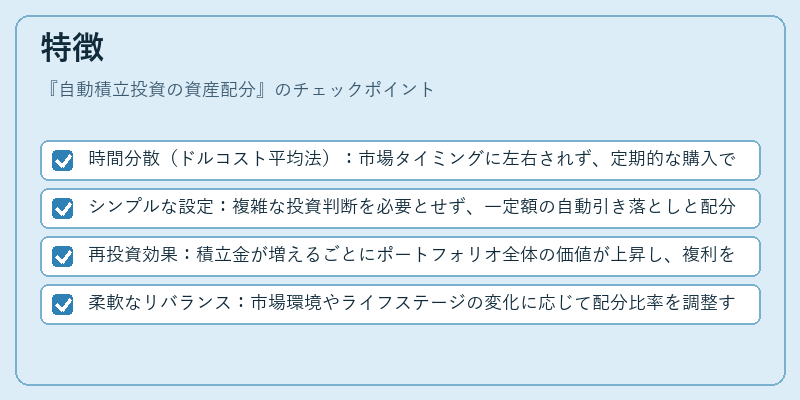
- 時間分散(ドルコスト平均法):市場タイミングに左右されず、定期的な購入で価格変動を平滑化。
- シンプルな設定:複雑な投資判断を必要とせず、一定額の自動引き落としと配分比率決定だけで運用可能。
- 再投資効果:積立金が増えるごとにポートフォリオ全体の価値が上昇し、複利を享受できる。
- 柔軟なリバランス:市場環境やライフステージの変化に応じて配分比率を調整することで、常に最適状態を維持。
具体例(説明用)
| 資産クラス | 配分比率 | 主な特徴 |
|---|---|---|
| 株式 | 30% | 長期成長期待、ボラティリティ高 |
| 債券 | 50% | 安定収益、インフレヘッジ |
| 現金 | 20% | 流動性確保、短期資金需要 |
このように、配分比率は個人の投資目的(FIRE、教育費など)やリスク許容度を反映して決定される。
現在の位置づけ
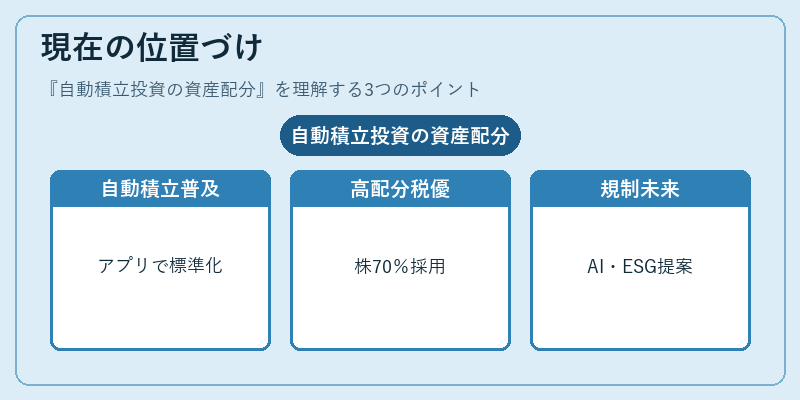
近年、家計管理アプリやロボアドバイザーが普及し、自動積立投資の資産配分は一般消費者にとって標準的な手法となっている。特にFIRE(Financial Independence, Retire Early)を目指す層では、低コストETFやインデックスファンドを中心に「株式70%・債券30%」などの高配分が採用されるケースが多い。一方で、住宅ローン控除や繰上げ返済と併せて資産配分を見直す動きも顕著で、税制優遇制度(NISA・iDeCo)との連携が重要視されている。
規制面では、投資信託の情報開示義務や自動積立サービスに対する消費者保護ルールが整備され、透明性と安全性が確保されつつある。今後は、AIを活用したパーソナライズド配分提案や、環境・社会・ガバナンス(ESG)要素を組み込んだ資産配分の普及が期待される。
自動積立投資の資産配分は、個人ファイナンスにおけるリスク調整と長期的な資産形成をシームレスに結びつける重要手段である。
続きを読むには確認が必要です