株主優待品の種類別割引率とは、株主が保有する株式に応じて企業が提供する優待品の種類ごとに設定される割引率である。
概要
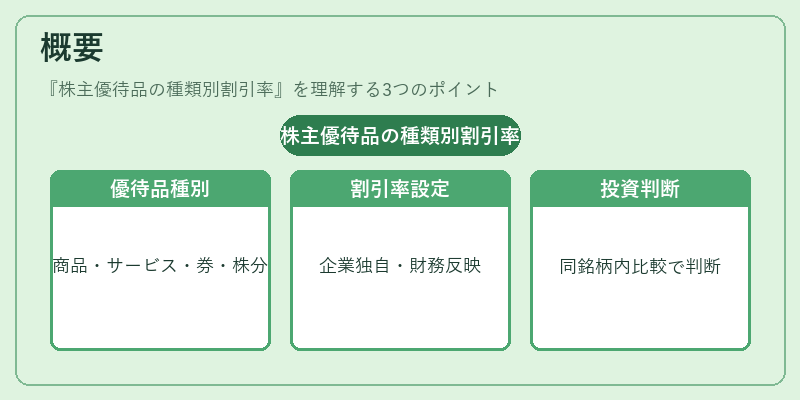
株主優待は、株式保有者に対して企業が付与する非金銭的報酬であり、投資家の長期保有を促進する手段として広く採用されている。優待品は主に「商品」「サービス」「割引券」「株式分割」など多岐にわたり、各種に対して企業は独自に割引率を設定する。割引率は、優待品の価値を株主に示す指標であり、企業の財務健全性や株主還元方針を反映する。日本の証券取引所は、優待に関する情報開示を義務付けているが、割引率の具体的な算定方法は企業ごとに自由度が高い。従って、投資家は同一銘柄内でも優待品の種類別に割引率を比較し、投資判断の一要素とする。
役割と機能
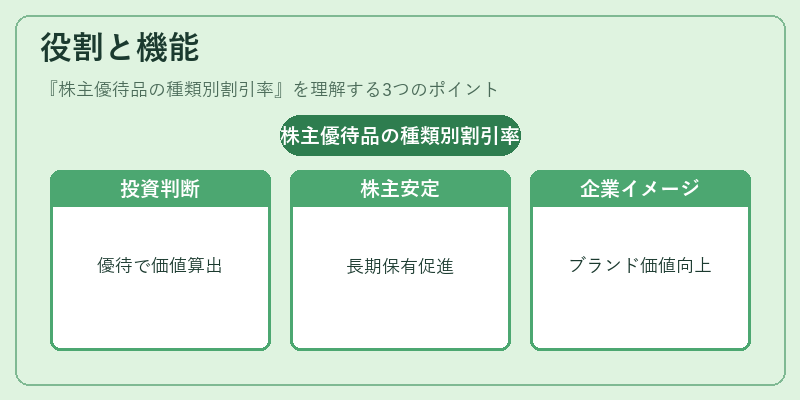
株主優待品の種類別割引率は、投資家が株主として得られる付加価値を定量化し、株価と投資リターンを評価する際の重要指標となる。具体的には、次のような場面で機能する。
- 投資判断の補助:株価が割安か割高かを判断する際、優待割引率を加味して実質的な投資価値を算出できる。
- 株主構成の安定化:高い割引率を設定した優待は、長期保有を促し株主構成を安定させる。
- 企業イメージの向上:優待の魅力度が高いと、企業のブランド価値が向上し、株価へのポジティブな影響をもたらす。
- 規制遵守の指標:証券取引所の開示要件に従い、割引率を公表することで情報開示の透明性を担保する。
特徴
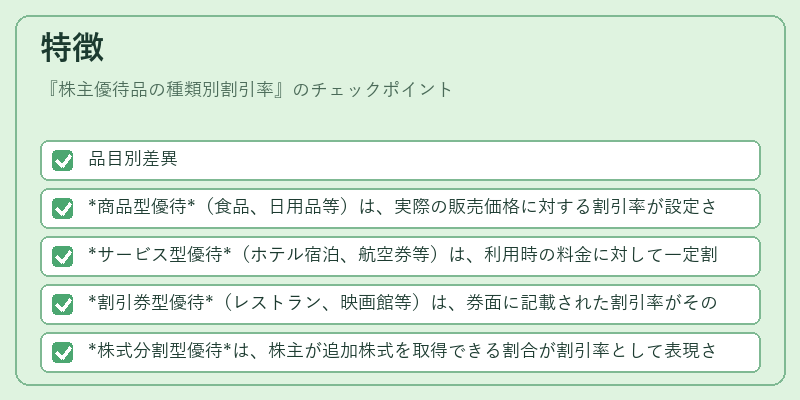
- 品目別差異
- 商品型優待(食品、日用品等)は、実際の販売価格に対する割引率が設定される。
- サービス型優待(ホテル宿泊、航空券等)は、利用時の料金に対して一定割合の割引が適用される。
- 割引券型優待(レストラン、映画館等)は、券面に記載された割引率がそのまま適用される。
- 株式分割型優待は、株主が追加株式を取得できる割合が割引率として表現される。
- 算定基準の自由度
- 企業は、優待品の仕入れコスト、税務上の扱い、株主還元方針等を考慮し、割引率を決定できる。
- ただし、税務上の課税対象となるか否かは、割引率と優待品の種類により異なる。
- 市場反応の差異
- 高割引率の優待は、短期的に株価を押し上げる傾向があるが、長期的には株主構成の変動を招く可能性がある。
- 逆に低割引率でも、ブランド力の高い企業は株価への影響が限定的である。
現在の位置づけ
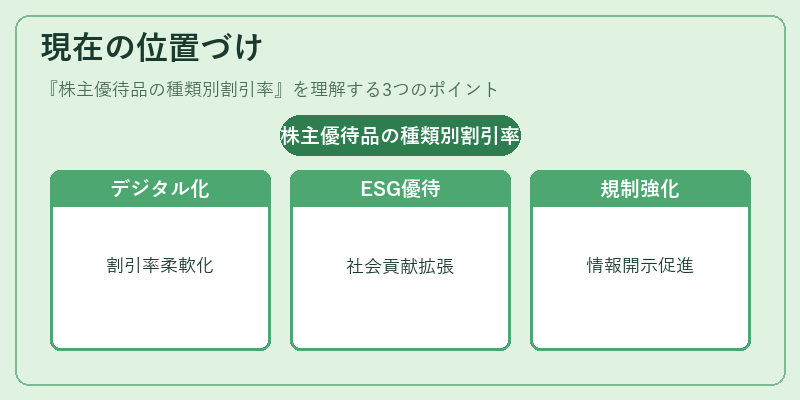
近年、株主優待の割引率はデジタル化の進展とともに変化している。オンラインクーポンやアプリ連携型優待が増加し、割引率の設定も柔軟化している。さらに、ESG(環境・社会・ガバナンス)への関心が高まる中、企業は社会貢献型優待(寄付やボランティア参加権)を導入し、割引率の概念を拡張している。
規制面では、証券取引所が優待情報の詳細開示を推進し、投資家保護の観点から割引率の算定根拠や適用範囲を明示するよう求めている。これにより、投資家はより正確に優待価値を評価できるようになっている。
総じて、株主優待品の種類別割引率は、投資家の長期保有意欲を刺激し、企業の株主還元戦略の一環として不可欠な指標であり、今後も市場環境や規制の変化に応じて進化し続ける。
続きを読むには確認が必要です