株式併合後の配当変動とは、株式併合(株式分割の逆)により株主が受け取る配当金額が変動する現象である。
目次
概要
株式併合は、発行済株式数を減らし単価を上げる手段である。併合後は株数が減少するため、1株あたりの配当金は増加するが、企業が同一の配当性向を維持すれば総配当額は変わらない。併合は株価調整や流動性確保を目的として行われる。
役割と機能
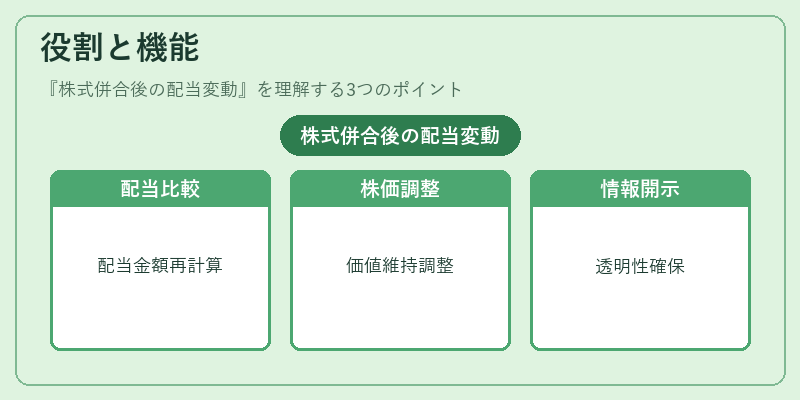
投資家は併合後の配当金額を比較し、配当利回りを再計算する。企業は株主価値を維持しつつ、株価を適正水準に調整するために併合を選択する。証券取引所は併合情報を開示義務化し、透明性を確保する。
特徴
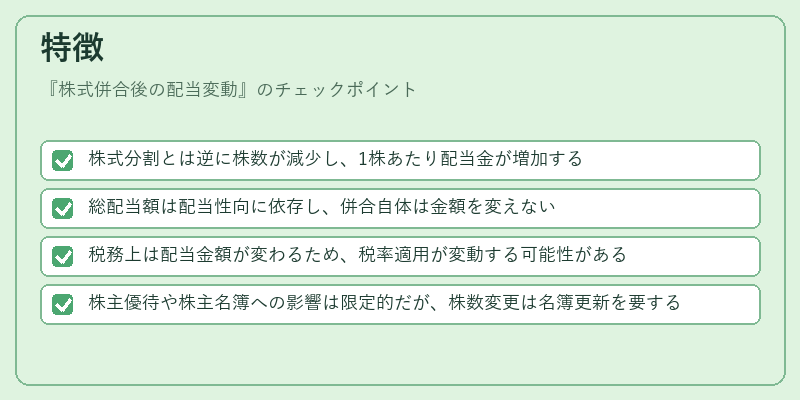
- 株式分割とは逆に株数が減少し、1株あたり配当金が増加する
- 総配当額は配当性向に依存し、併合自体は金額を変えない
- 税務上は配当金額が変わるため、税率適用が変動する可能性がある
- 株主優待や株主名簿への影響は限定的だが、株数変更は名簿更新を要する
現在の位置づけ
近年、株価の過度な下落を防ぐために企業が併合を実施するケースが増えている。日本市場では、株主還元策として併合後の配当利回りを重視する投資家が多い。規制当局は併合に伴う配当情報の開示を厳格化し、投資家保護を図っている。
×
続きを読むには確認が必要です