損失回避とプロスペクト理論パラメータとは、投資家や消費者がリスクを評価する際に、利益よりも損失への感度が高いことを定量化するための数値指標である。
概要
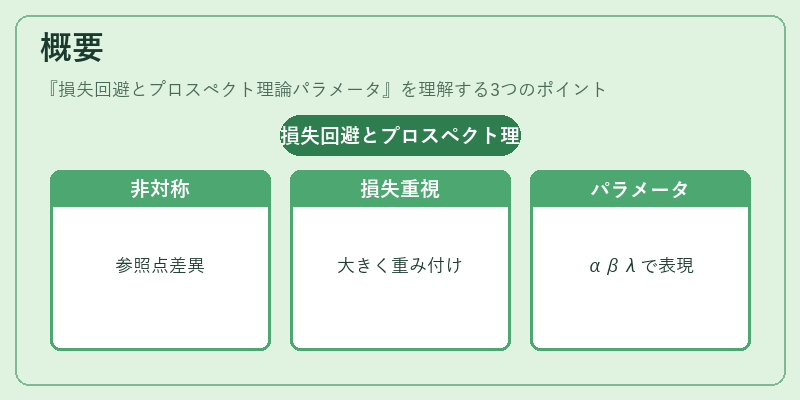
行動経済学の枠組みから派生したプロスペクト理論は、意思決定者が参照点(現在価値や期待値)に対して非対称な反応を示すことを前提とする。損失回避パラメータは、この非対称性を数式化し、「損失の方が同等の利益よりも大きく重み付けされる」ことを表現する。プロスペクト理論においては、感度曲線(α, β)と損失回避係数(λ)が主要なパラメータとなり、投資行動や価格設定のモデル化に不可欠である。
役割と機能
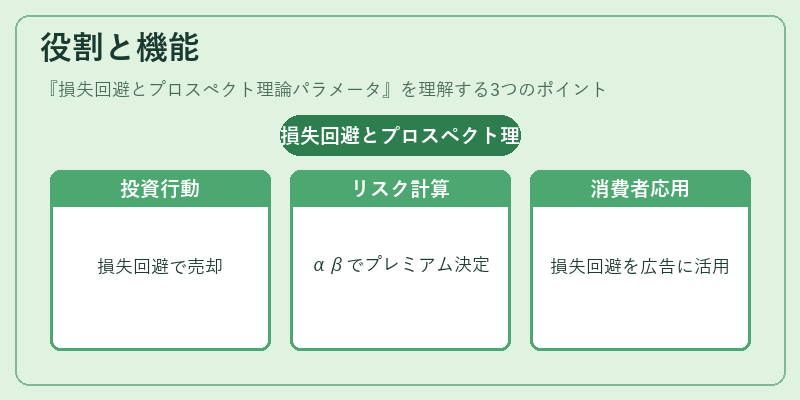
金融市場では、資産価格の異常性やポートフォリオ選択、保険加入率などを説明するために用いられる。λ>1 が示す損失回避は、投資家が過度に安全資産へシフトしたり、急激な売却行動を起こす原因として機能する。また、αやβは利益・損失の感度曲線の凹凸を決定し、リスクプレミアムの計算やヘッジ戦略設計に影響を与える。さらに、企業が価格設定や広告戦略を立案する際にも、消費者の損失回避傾向を考慮したモデル化が実務で採用される。
特徴
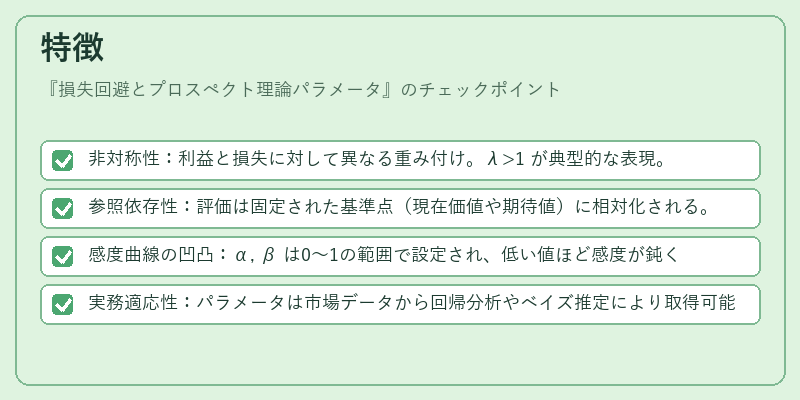
- 非対称性:利益と損失に対して異なる重み付け。λ>1 が典型的な表現。
- 参照依存性:評価は固定された基準点(現在価値や期待値)に相対化される。
- 感度曲線の凹凸:α, β は0〜1の範囲で設定され、低い値ほど感度が鈍くなる。
- 実務適応性:パラメータは市場データから回帰分析やベイズ推定により取得可能。
これらの特徴は、従来の期待効用モデルでは捉えきれない行動的偏りを数理化し、金融商品の設計・リスク管理に具体的な指標を提供する点で優れている。
現在の位置づけ
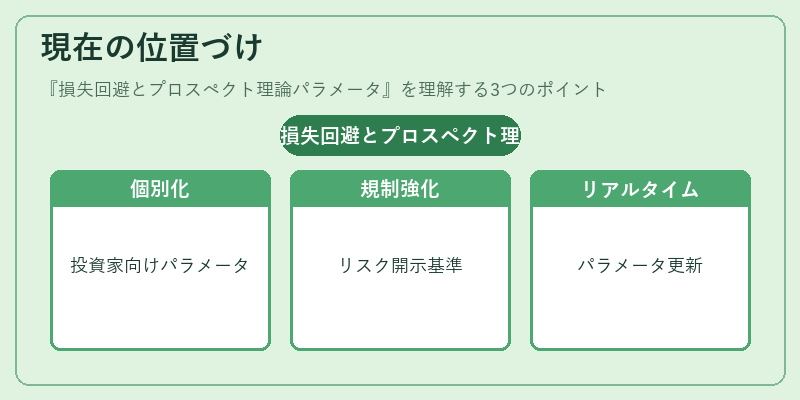
近年、機械学習やビッグデータ解析が進展したことで、損失回避パラメータは個別投資家や企業単位でカスタマイズされるケースが増えている。規制当局も、金融商品の説明責任を強化するために、損失回避の影響を考慮したリスク開示基準を導入しつつある。さらに、アルゴリズム取引やヘッジファンドでは、リアルタイムでパラメータを更新し、ポートフォリオのダイナミクスに反映させる手法が採用されている。これらは、従来の効率的市場仮説に対する行動経済学的補完として、金融システム全体で重要性を増し続けている。
続きを読むには確認が必要です