損失回避と損失回避閾値とは、人間が得られる利益よりも同等規模の損失に対して感情的・行動的に過度に反応する心理的傾向を指す概念である。損失回避は「損失」が「利益」より約2倍以上重く評価されるという特性を示し、損失回避閾値はその感覚が発揮され始める具体的な金銭量または割合を定量化した指標である。
概要
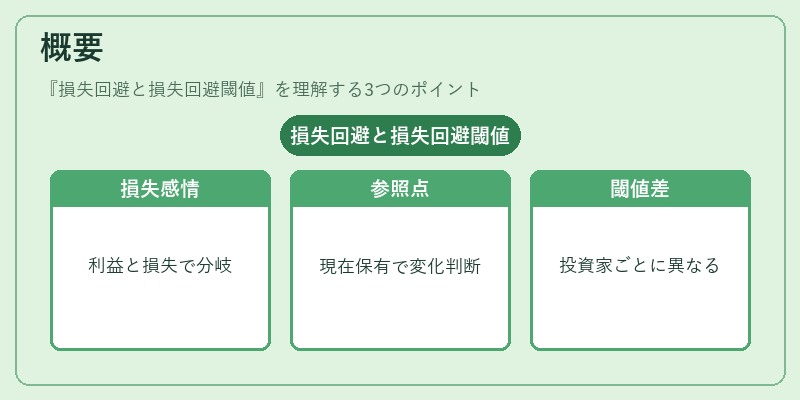
損失回避は行動経済学の枠組みで長らく研究され、投資家や消費者がリスクと報酬を評価する際に非合理的な偏りを生む主要因として位置づけられている。人間は参照点(現在の保有状況)からの変化を評価し、その変化が「利益」か「損失」かで感情反応が大きく分岐する。この現象は、日常的な購買行動から資産運用まで広範囲に影響を与える。
損失回避閾値は、個人差や文脈によって変動し得るパラメータである。例えば、投資家が保有株価の下落幅が5%を超えた瞬間に売却行為を起こす傾向が観察されるケースが多く、この「5%」という数値が閾値として機能する例といえる。
役割と機能
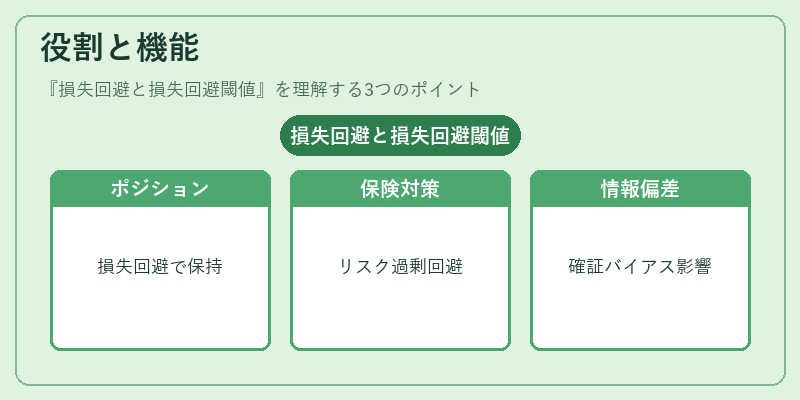
損失回避は資産運用の意思決定プロセスで重要な役割を果たす。具体的には以下のような場面で顕著に現れる。
1. ポジション維持:投資家が損失を確定させるよりも、損失を拡大するリスクを回避しようとするため、下落した株式を長期保有するケースが多い。
2. 保険購入:将来の不確実性に対して過度な防御策を講じることで、損失回避閾値以上のリスクを回避しようとする行動が見られる。
3. オプション取引:損失回避はプレミアム設定やヘッジ戦略に影響し、過剰な保護策を選択させることがある。
4. 情報処理:損失と利益の情報を不均衡に重視するため、投資判断で確証バイアスやアンカリングと相互作用する。
特徴
- 非対称性:同額の利益と損失では、感情的反応が大きく異なる。
- 参照依存性:基準点(現在保有資産)により閾値が変動しやすい。
- 個人差:心理的特性・経験によって損失回避閾値は幅広く分布する。
- 行動への転化:感情反応が実際の取引行為に落とし込まれる点で、投資戦略設計上重要なパラメータとなる。
現在の位置づけ
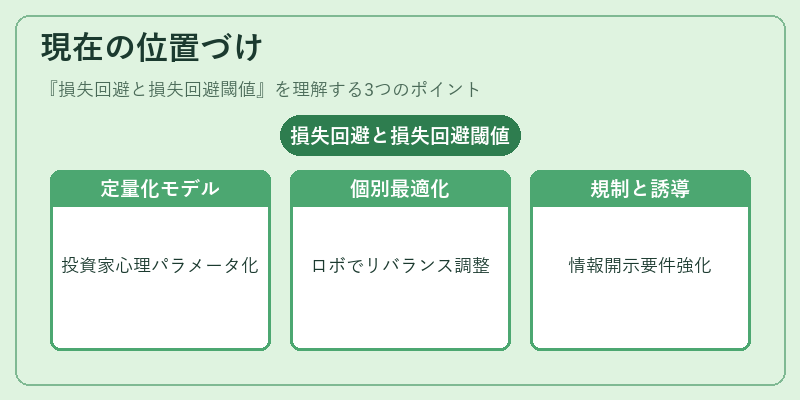
近年の金融市場では、損失回避の定量化を試みたモデルが増加している。行動ファイナンスに基づく資産価格モデルは、投資家心理をパラメータ化し、市場全体のリスクプレミアムを再評価する手法として採用されている。また、ロボアドバイザーやデジタルプラットフォームでは、ユーザーごとの損失回避閾値を推定し、ポートフォリオ構成やリバランス頻度に反映させることで、個別最適化が実現されている。
規制面でも、投資家保護の観点から損失回避行動の影響を考慮した情報開示要件が検討・導入されつつある。さらに、Nudgeや選択アーキテクチャの設計において、損失回避傾向を利用して望ましい意思決定へ誘導する手法が実務化されている。
続きを読むには確認が必要です