正回購とは、金融機関間で証券を担保にして短期資金の貸借を行う取引であり、中央銀行が実施する場合は「正回購操作」と呼ばれる。
目次
概要
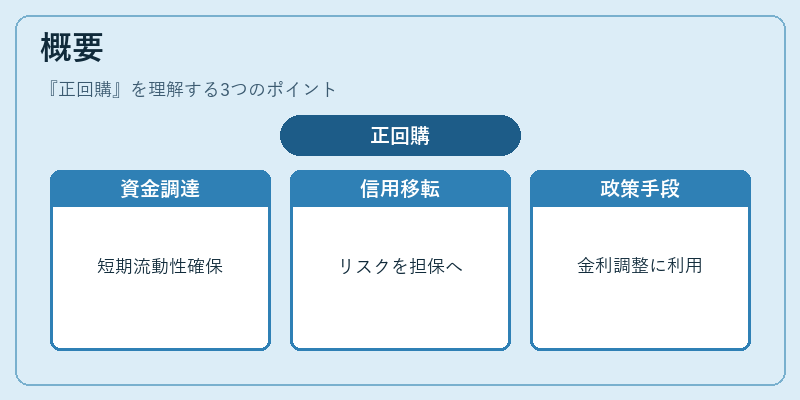
正回購は、リポートレード(repurchase agreement)の一形態である。金融機関は保有証券を担保に資金を調達し、一定期間後に同額の金銭と利息を支払って証券を買い戻すことを約束する。この取引は、短期的な流動性需要を満たすためや、金融市場における信用リスクを移転する手段として機能する。正回購の概念は、20世紀初頭にアメリカで発展したリポ市場が基盤となっている。中央銀行は、資金供給量を調整し、金融政策目標(インフレ率や金利水準)を達成するために正回購操作を活用してきた。
役割と機能
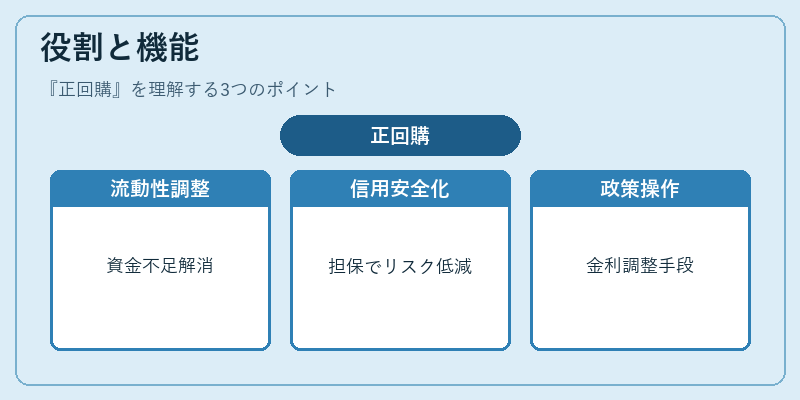
- 流動性管理:金融機関が短期的な資金不足を解消する手段として、正回購は即時の現金調達源となる。
- 信用リスク転嫁:担保証券を用いることで、貸し手側は市場リスクに対して一定程度の安全性を確保できる。
- 金融政策実施:中央銀行は正回購操作を通じて金利水準を調整する。例えば、BOJが大量に正回購を実施すれば、市場に余剰資金を供給し、短期金利を低下させる。逆に、正回購量を縮小すると市場から資金が吸収され、金利上昇圧力となる。
- 金融市場の安定化:大規模な正回購取引は、市場参加者間で流動性を均等に分配し、極端な価格変動を抑制する役割も果たす。
特徴
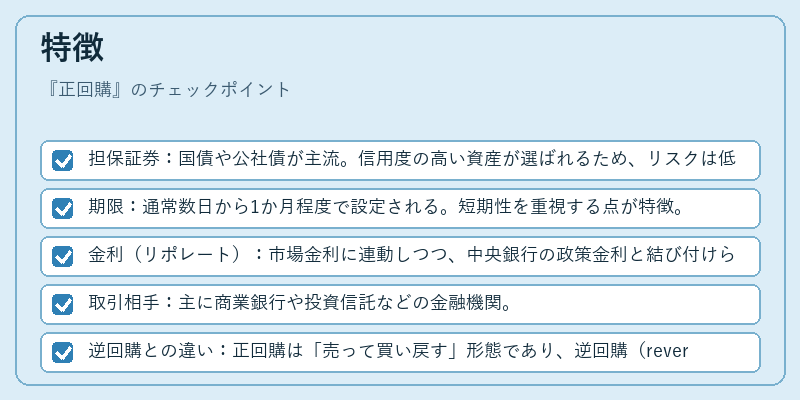
- 担保証券:国債や公社債が主流。信用度の高い資産が選ばれるため、リスクは低い。
- 期限:通常数日から1か月程度で設定される。短期性を重視する点が特徴。
- 金利(リポレート):市場金利に連動しつつ、中央銀行の政策金利と結び付けられる。
- 取引相手:主に商業銀行や投資信託などの金融機関。
- 逆回購との違い:正回購は「売って買い戻す」形態であり、逆回購(reverse repo)は「買って売り戻す」形態である。中央銀行が実施する際には、政策目的に応じてどちらの取引を選択するかが重要。
現在の位置づけ
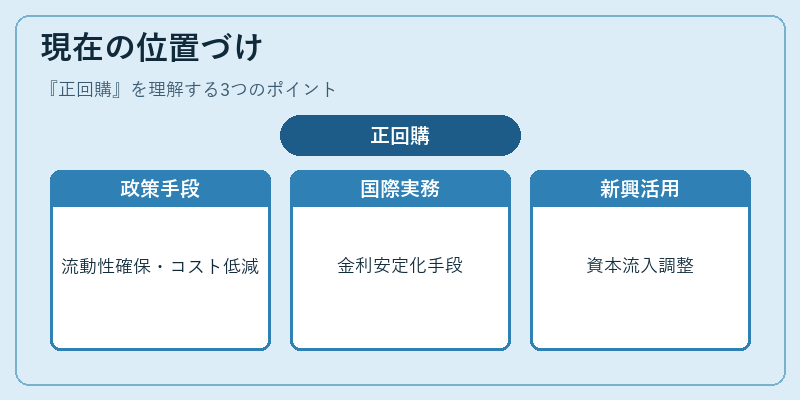
日本ではBOJは正回購操作を主要な金融政策手段として継続的に活用している。近年の超低金利・マイナス金利政策下でも、正回購は市場流動性を確保しつつ、金融機関の資金調達コストを抑える役割を担っている。また、BOJは「正回購操作」を通じて市場に対して政策意図を示す信号としても利用される。
国際的にはFRBやECB、BoE、PBoCなどが類似のリポ取引を行い、各国の金融政策実施において重要な位置を占めている。特に欧州では「正回購操作」が市場金利を安定化させるための主要手段とされ、米国でも同様に逆回購・正回購が頻繁に行われている。新興国経済においては、正回購が資本流入管理や為替介入の補完的ツールとして活用されるケースも増えている。
総じて、正回購は中央銀行が金融市場へ直接介入し、短期金利を調整するために不可欠な手段であり、現在も各国の金融政策枠組み内で重要性を保っている。
×
続きを読むには確認が必要です