配当の源泉徴収とは、株主が受け取る配当金から税務署に対して自動的に差し引かれ、納付される所得税等を指す。
目次
概要
配当の源泉徴収は、日本国内で発行された株式の配当金に対する課税手続きとして確立された制度である。企業が配当金を支払う際、税務署へ事前に所得税等を納付し、その後株主に対して差し引かれた額を還元する仕組みである。この制度は、個人投資家や法人投資家の課税義務を簡素化するとともに、税収確保と税務行政の効率化を目的としている。配当金が国内源泉所得となるため、居住者・非居住者問わず一定の税率で徴収され、国際的な二重課税回避条約に基づく調整も行われている。
役割と機能
企業は配当支払時に源泉徴収税額を計算し、税務署へ納付する義務がある。株主側では、受領した配当金から差し引かれた源泉税が確定申告の際に控除されるため、二重課税を防止できる。また、非居住者株主は源泉徴収率が高く設定されている場合でも、条約上の軽減措置を受けられることがある。配当の源泉徴収は、企業のキャッシュフロー管理においても重要であり、税金を先に支払うことで将来の税務リスクを低減する役割を果たす。
特徴
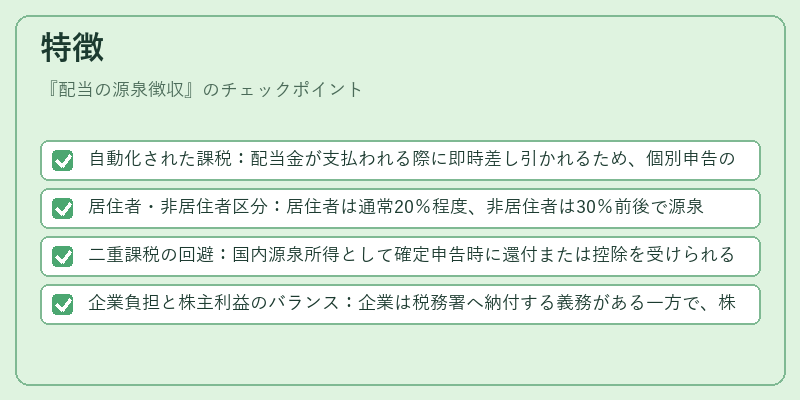
- 自動化された課税:配当金が支払われる際に即時差し引かれるため、個別申告の手間が省ける。
- 居住者・非居住者区分:居住者は通常20%程度、非居住者は30%前後で源泉徴収されるが、条約により軽減率が適用可能。
- 二重課税の回避:国内源泉所得として確定申告時に還付または控除を受けられるため、同一所得の再課税が防止される。
- 企業負担と株主利益のバランス:企業は税務署へ納付する義務がある一方で、株主は手続き上のメリットを享受できる。
現在の位置づけ
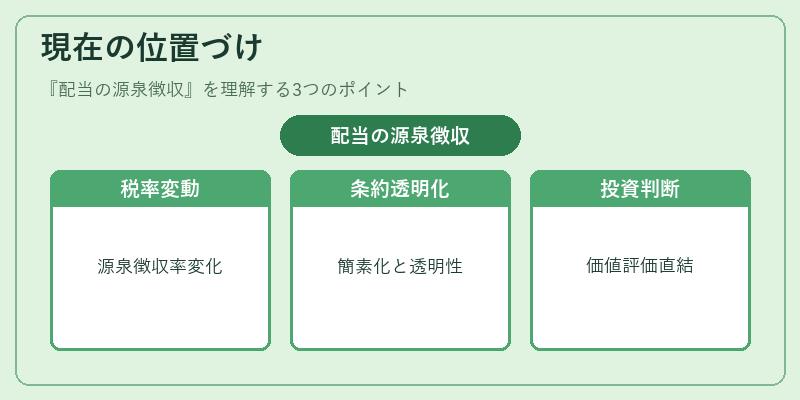
近年では、配当金に対する源泉徴収率の変更や、非居住者への軽減措置の拡充が議論されている。国際的な投資環境の変化に伴い、多国籍企業や海外機関投資家からの要求が高まっており、条約適用の透明性と手続き簡素化が求められている。また、株式市場での配当政策は企業価値評価に直結するため、源泉徴収制度の安定性は投資判断の重要指標となる。税制改正や国際協定の更新を通じて、配当の源泉徴収は引き続き金融市場と税務行政の橋渡し役として機能している。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事