リスクアバリエンス曲線とは、投資家が異なるリスクレベルに対して示す主観的な回避度を表した関数である。
概要
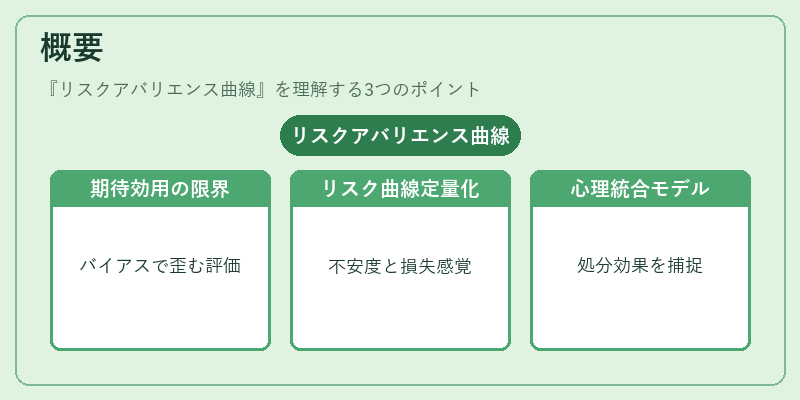
リスクアバリエンス曲線は、行動経済学と金融心理の交差点で発展した概念である。従来の期待効用理論では、投資家の選好は単一の連続的な利得関数により表されるが、実際には損失回避やアンカリングなどのバイアスがリスク評価を歪めることが観測された。そこで、投資家が実際に示すリスク回避行動を定量化するために、リスクレベル(例えば分散・シャープレシオ)とそれに対する主観的な不安度や損失感覚との関係を曲線で描く試みが始まった。
この曲線は、投資家の心理的状態を数理モデルへ組み込むことで、従来の効用関数では説明しきれない行動パターン(例:処分効果やメンタルアカウンティング)を捉える手段として位置づけられる。
役割と機能
リスクアバリエンス曲線は、金融市場の多様な場面で実務的な価値を発揮する。
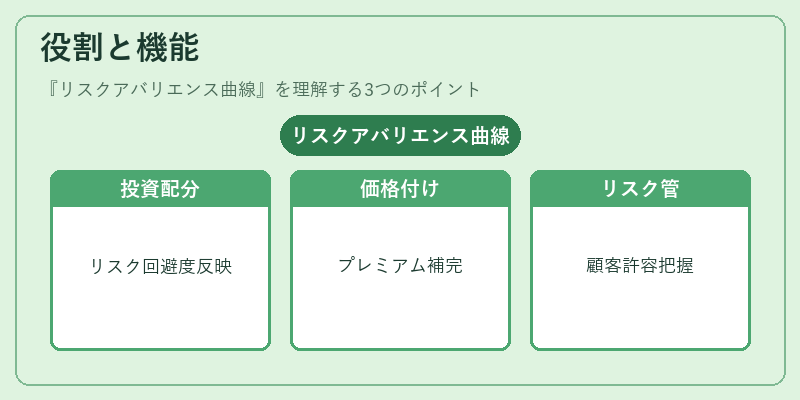
1. ポートフォリオ選択 – 投資家ごとのリスク回避度を定量化し、最適資産配分モデルに反映させることで、個別ニーズに合ったポートフォリオ設計が可能になる。
2. 資産価格付け – 行動的要因を組み込むことで、伝統的なCAPMやAPTでは説明できないプレミアムの変動を補完する。
3. リスク管理・規制 – 金融機関が顧客ごとのリスク許容度を把握し、適切な資本配分やストレステストに活用される。
4. 金融商品設計 – 保険・年金などの長期金融商品の仕組みづくりで、投資家がどの程度リスクを受容するかを基準としたパッケージ化が行われる。
特徴
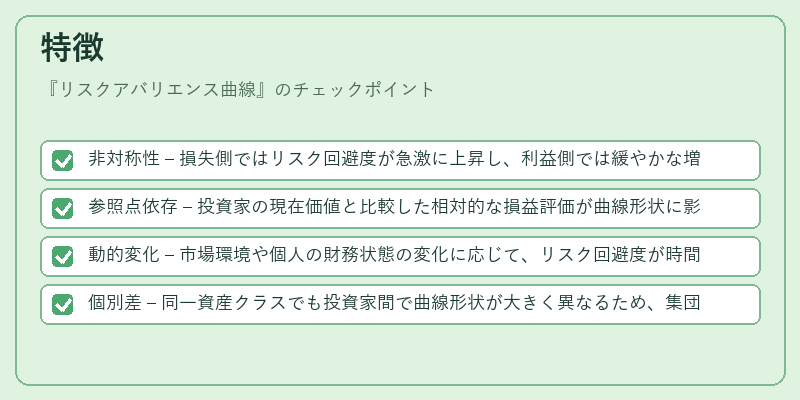
- 非対称性 – 損失側ではリスク回避度が急激に上昇し、利益側では緩やかな増加傾向を示す。
- 参照点依存 – 投資家の現在価値と比較した相対的な損益評価が曲線形状に影響を与える。
- 動的変化 – 市場環境や個人の財務状態の変化に応じて、リスク回避度が時間とともにシフトする。
- 個別差 – 同一資産クラスでも投資家間で曲線形状が大きく異なるため、集団平均ではなくパーソナライズされたモデル化が必要となる。
これらの特徴は、単純なリスクプレミアム曲線やユーティリティ関数とは区別され、行動的要因を明示的に取り入れた点が際立つ。
現在の位置づけ
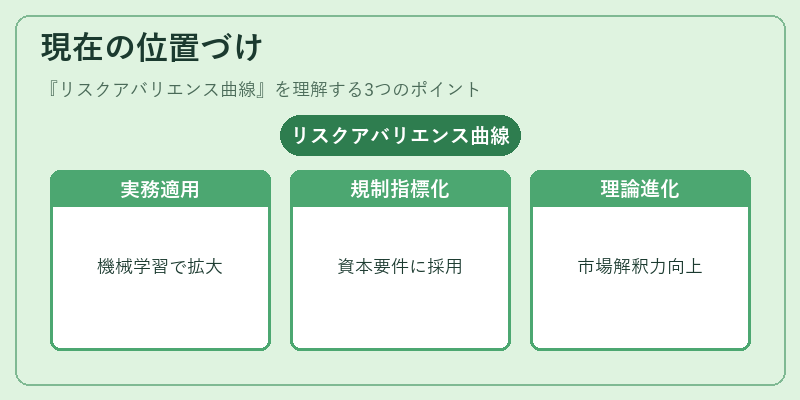
近年、投資家行動研究と機械学習技術の融合により、リスクアバリエンス曲線は実務レベルでの応用が拡大している。ロボアドバイザーやデジタル資産管理サービスでは、顧客の過去取引データから個別曲線を推定し、動的にポートフォリオを再構築するケースが増えている。
また、金融規制当局は「行動リスク」を考慮した資本要件の検討を進めており、投資家の心理的リスク許容度を定量化する指標としてリスクアバリエンス曲線が注目されている。
さらに、行動経済学に基づく資産価格モデルは、国際金融市場での解釈力を高めるために採用されつつあり、投資理論の進化とともにリスクアバリエンス曲線は不可欠な要素へと位置付けられている。
続きを読むには確認が必要です