Scope 3 Category 15: Investmentsとは、企業が保有する投資ポートフォリオから生じる温室効果ガス(GHG)排出量を測定・報告するための指標である。
概要
Scope 1およびScope 2は直接的な排出と購入電力に起因する間接排出を対象とし、Scope 3はそれ以外の全ての間接排出を網羅する枠組みである。その中でもCategory 15は「投資」に特化しており、株式・社債・不動産ファンド等に対する企業の保有比率や投資額から算定されるGHG排出量を計測する。
このカテゴリは、企業が自らの財務活動を通じて間接的に環境負荷に寄与しているか否かを可視化し、サステナビリティ戦略と資本配分の整合性を評価するために設計された。
役割と機能
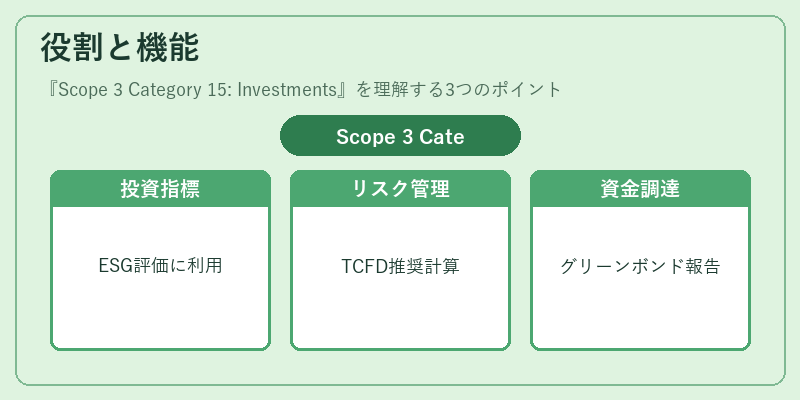
投資排出量は企業が持つ財務的影響力と環境責任を結び付ける重要な指標である。具体的には、以下のような場面で利用される。
1. ESG評価:MSCI ESGやS&P Global Ratingsなどの格付機関は、投資ポートフォリオからのGHG排出を組み込み、企業全体の環境パフォーマンスを算定する。
2. PRI(Principles for Responsible Investment):会員企業に対し、投資先のサステナビリティ情報開示と投資配分の見直しを促す指標として採用される。
3. TCFD(Task Force on Climate‑Related Financial Disclosures):財務リスク管理の一環として、投資排出量の把握が推奨されている。
4. グリーンボンド・サステナビリティリンクローン:発行企業は自社の投資活動と結び付けたカーボンフットプリントを報告し、資金調達コストに影響を与える。
特徴
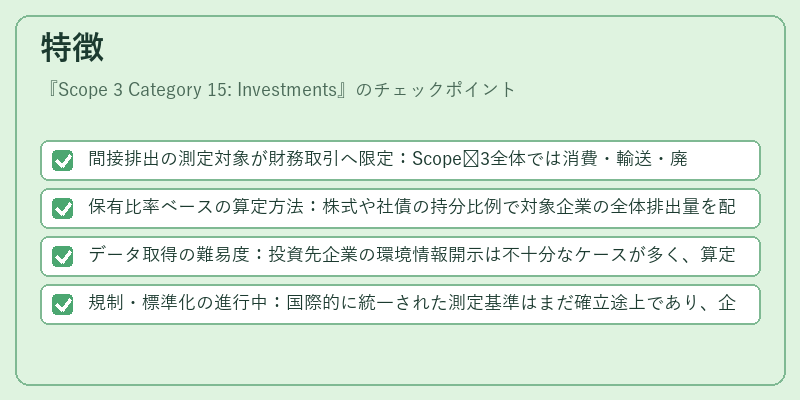
- 間接排出の測定対象が財務取引へ限定:Scope 3全体では消費・輸送・廃棄物等多岐にわたるが、Category 15は投資行為によって生じる排出量のみを扱う。
- 保有比率ベースの算定方法:株式や社債の持分比例で対象企業の全体排出量を配分し、投資額に応じて加重平均する手法が主流。
- データ取得の難易度:投資先企業の環境情報開示は不十分なケースが多く、算定にはサードパーティーのデータベースや推計モデルを用いる必要がある。
- 規制・標準化の進行中:国際的に統一された測定基準はまだ確立途上であり、企業間で算定方法にばらつきが残る。
現在の位置づけ
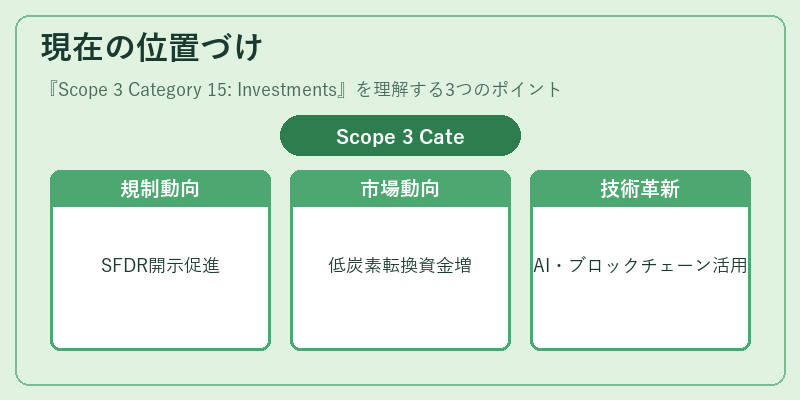
近年、カーボンニュートラルへのコミットメントを掲げる投資家が増加し、Scope 3 Category 15の重要性は急速に拡大している。
- 規制動向:欧州連合では「サステナブルファイナンス・ディスクロージャー・レギュレーション(SFDR)」や「グリーンボンド指針」において、投資排出量の開示を推奨。
- 市場動向:カーボンクレジットやトランジションファイナンスと連携し、低炭素転換を支援する資金フローが増加。企業は投資先選定において「ESGリスク」を重視し、Scope 3排出量の把握を不可欠なプロセスとして位置付けている。
- 技術革新:AIやブロックチェーンを活用したデータ収集・検証手法が開発され、算定精度と透明性の向上が期待される。
Scope 3 Category 15は、企業が保有する投資ポートフォリオ全体に対して環境負荷を計測し、サステナビリティ戦略と財務活動を統合的に評価するための鍵となる指標である。
続きを読むには確認が必要です