サステナビリティリンクローン・金利調整保証方法とは、企業のESGパフォーマンスに応じて借入金利を調整し、その変動に対する保証を提供する仕組みである。
概要
サステナビリティリンクローン(SLL)は、従来の貸付条件に加え、環境・社会・ガバナンス(ESG)指標の達成度を金利決定に反映させる金融商品である。金利調整保証方法は、この金利変動リスクを第三者保証人が担保することで、借り手と貸し手双方の負担を軽減する仕組みだ。
SLLの誕生背景には、TCFD(Task Force on Climate-related Financial Disclosures)やMSCI ESGスコアリングなど、企業のサステナビリティ情報が投資判断に不可欠となったことが挙げられる。金利をESG成果と結び付けることで、資本市場は環境目標へのインセンティブを創出し、同時に金融機関はリスク管理の手段として保証人を活用できるようになった。
役割と機能
- 金利インセンティブ:企業がESG目標を達成すると金利が低下し、逆に失敗すると上昇する。これにより、持続可能な経営行動が直接的に資本コストへ反映される。
- リスク転嫁:保証人(主に保険会社や再保険機関)が金利調整のリスクを負担し、借り手は予測可能な費用構造を確保できる。貸し手側も、金利変動による収益性の不安定化を緩和できる。
- 情報開示促進:保証契約にはESGデータの報告義務が付随するため、企業は継続的にサステナビリティ情報を外部へ公開しやすくなる。
- 市場整合性:SLLと金利調整保証方法は、グリーンボンドやカーボンクレジットなど他のESG金融商品との相互補完的関係を形成する。
特徴
- パフォーマンス指標の多様性:Scope 1–3排出量削減率、再生可能エネルギー比率、ダイバーシティ・インクルージョン指数など、企業ごとに設定されたKPIが金利に直結。
- 保証構造の柔軟性:保険会社は「フロントロード」型(事前に一定額を保証)や「リスクベース」型(実績に応じて保証額を変動)など、複数形態で提供可能。
- 透明性と監査機能:第三者評価機関による定期的なESGスコアの検証が必須となり、金利調整の根拠が外部から確認できる。
- 規制適合性:EUのCSRD(Corporate Sustainability Reporting Directive)や米国SECの開示要件に合わせて設計されることが多く、法的リスクを低減する。
現在の位置づけ
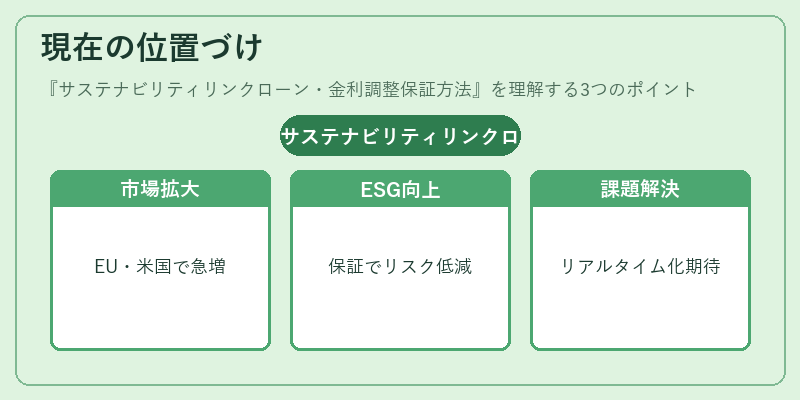
近年、SLLと金利調整保証方法は欧州連合(EU)や米国で急速に拡大している。金融機関はESG投資への需要増加に応じて、サステナビリティリンク商品をポートフォリオに組み入れ、同時に保証人として保険業界が参入することで市場の安定化を図っている。
規制面では、EUのESG開示指令や米国SECの継続的報告要件が、SLLの設計と保証契約の透明性を高める基盤となっている。また、PRI(Principles for Responsible Investment)に加盟する投資家は、金利調整保証方法を通じて企業のESGパフォーマンス向上を促進しつつ、リスク管理も同時に実現できる点で高い評価を与えている。
課題としては、KPIの標準化不足や保証人の信用力評価が挙げられる。さらに、国際的な会計基準(IFRS 9)との整合性も継続的に検討されている。今後は、サステナビリティ関連データのリアルタイム取得技術やブロックチェーンを活用したトレーサビリティの導入が進むと予想される。
続きを読むには確認が必要です