スワップ金利オプション行使価格とは、金利スワップ取引に付随するオプションであり、将来の決済日において固定金利と変動金利の差を一定の水準(行使価格)に設定できる権利の基準値を指す。
概要
金利スワップは、2つの通貨間または同一通貨内で異なる金利構造を交換するデリバティブである。市場参加者が将来の金利変動に対してヘッジや投機を行う際、単純なスワップだけでは不十分となるケースが多い。そのため、オプション性を付与した「スワップ金利オプション」が開発された。行使価格は、オプションの満期時に固定金利と変動金利の差(ベータ)を決定する基準値であり、投資家が市場リスクを制御できる重要なパラメータとなっている。
役割と機能
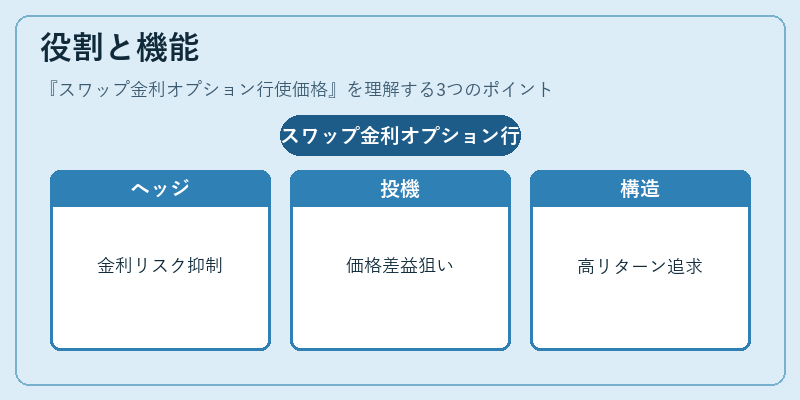
スワップ金利オプション行使価格は、主に以下の場面で活用される。
1. ヘッジ:変動金利債務や投資ポートフォリオを保有する企業が、将来の金利上昇・下降リスクを限定的なコストで抑えるために使用。行使価格は事前に設定されることで、予想外の金利変動による損失を回避できる。
2. 投機:市場参加者が金利スワップレートの将来の方向性を予測し、オプションのプレミアムと行使価格の差益で利益を得ようとする。
3. 構造化商品:特定の金利環境下で高いリターンを追求するために、複数のスワップオプションを組み合わせたパッケージが発行されることもある。
実務では、行使価格は「固定相場制」や「介入政策」によって影響を受ける金利環境と連動して設定されるため、為替・FX市場の変動性と密接に結びついている。
特徴
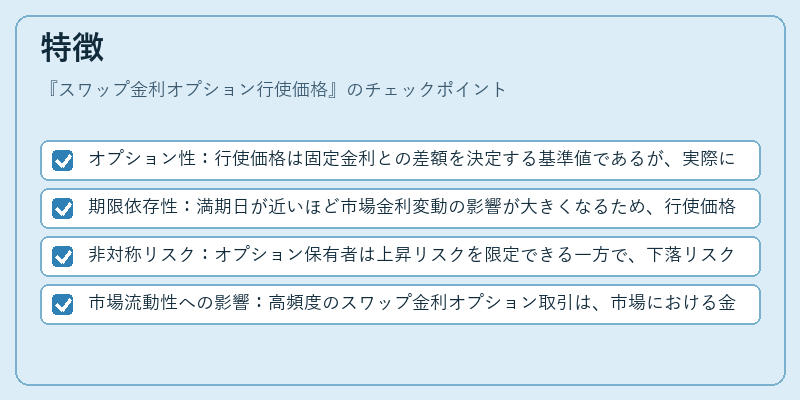
- オプション性:行使価格は固定金利との差額を決定する基準値であるが、実際にその差額を確定させるかどうかは保有者の選択に委ねられる。
- 期限依存性:満期日が近いほど市場金利変動の影響が大きくなるため、行使価格はより慎重に設定される。
- 非対称リスク:オプション保有者は上昇リスクを限定できる一方で、下落リスクは残留する。
- 市場流動性への影響:高頻度のスワップ金利オプション取引は、市場における金利ベータの価格発見機能を強化し、他のデリバティブ商品との連携を促進する。
これらの特徴により、行使価格は単なる数値ではなく、金融市場全体のリスク管理構造を形作る重要な要素となっている。
現在の位置づけ
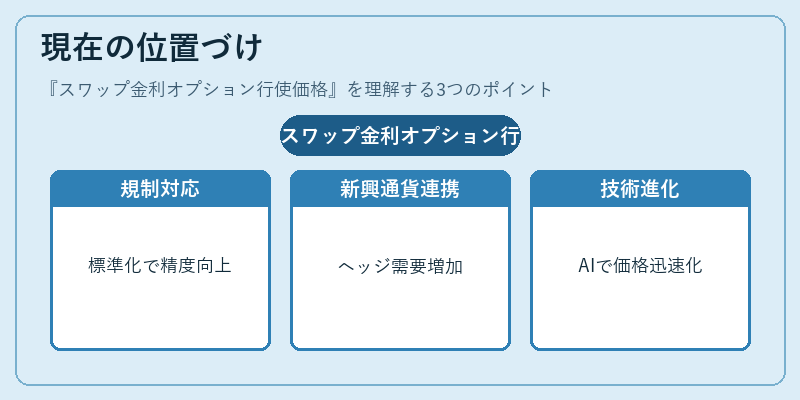
近年、グローバル規制(Basel III・MiFID II)や国際的な金利ベンチマーク改革(LIBOR廃止・SOFR等)の影響で、スワップ金利オプション市場は構造的変化を遂げている。
- 規制対応:透明性と取引記録の義務化により、行使価格設定プロセスが標準化され、リスク管理の精度が向上している。
- 新興国通貨との連携:インフレ率や金利政策の不安定さを背景に、新興市場では金利オプションを活用したヘッジ手段として需要が増加。
- 技術進化:AI・機械学習による価格推定モデルの導入で、行使価格設定の迅速化と精度向上が実現している。
総じて、スワップ金利オプション行使価格は為替・FX市場におけるリスク管理と投資戦略の中核を担い、今後も規制環境やテクノロジーの進展に伴いその重要性が高まる見込みである。
続きを読むには確認が必要です