スワップ時点価値とは、為替取引におけるスポットレートとフォワードレートの差額を金利差で調整し、ある時点において計算される純現金流量の現在価値である。
目次
概要
為替市場では、異なる通貨間の金利差が将来のレートに反映される。スワップ時点価値は、これを数式化したものとして、スポット取引と同一期間のフォワード取引との差額(スワップポイント)を金利調整し、現時点で評価する指標となる。国際金融理論に基づく金利平価仮説が前提であり、為替レートの時間的変動と金利差の関係性を定量化するために生まれた。
役割と機能
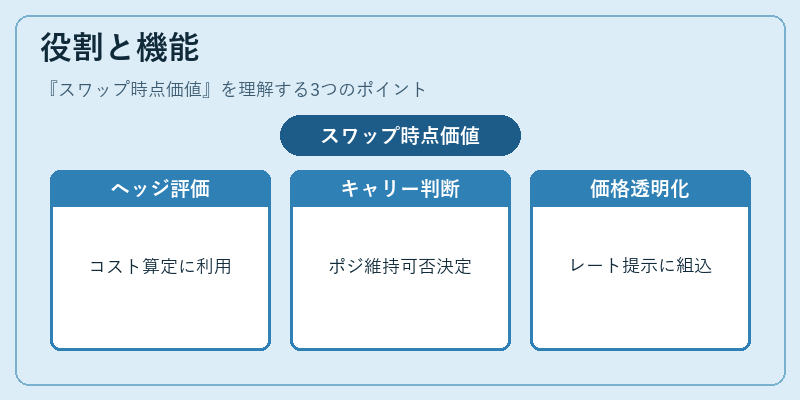
- ヘッジ評価:企業や投資家は、将来の外貨決済リスクを回避する際にスワップ時点価値を用いてヘッジコストを算定する。
- キャリー取引判断:金利差が正の場合、スワップ時点価値がプラスとなり、資金調達コストと投資リターンのバランスからポジション維持の可否を決める。
- 価格設定基準:FXブローカーや銀行は、クライアントへのレート提示時にスワップ時点価値を組み込み、取引コストを透明化する。
- リスク管理:ポジションの現在価値を把握し、金利変動による損益シナリオを検証する。
特徴
- 通貨ペア依存性:同一期間でも、基軸通貨と照準通貨の金利差が異なるため、スワップ時点価値はペアごとに大きく変動する。
- 期限感応度:短期(数日)では金利差が小さく、スワップ時点価値はほぼゼロに近い。一方長期(1年超)になるほど差額は拡大し、現金流の現在価値も増大する。
- 市場流動性との関係:主要通貨ペアでは取引量が多くスワップ時点価値が安定するが、新興国通貨では流動性不足により急激な変動を伴うことがある。
現在の位置づけ
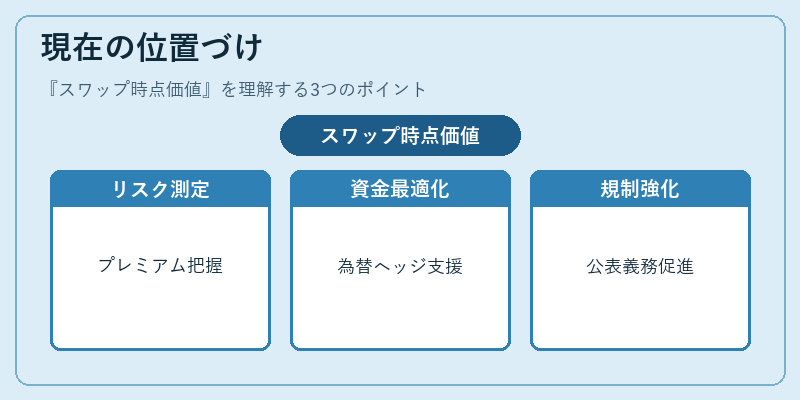
近年、低金利環境と中央銀行の金融政策変更が頻繁に行われる中で、スワップ時点価値はリスクプレミアムや市場期待を測る重要指標となっている。金融機関はFXスワップ取引を通じて資金調達コストを最適化し、企業の国際取引における為替ヘッジ戦略を支援している。また、規制当局はFX市場の透明性向上とリスク管理強化のため、スワップ時点価値の公表や報告義務を求める動きが進んでいる。
×
続きを読むには確認が必要です