株式分割時の税務処理とは、株価が一定比率で増減する際に発生する税金の計算方法と手続きである。
目次
概要
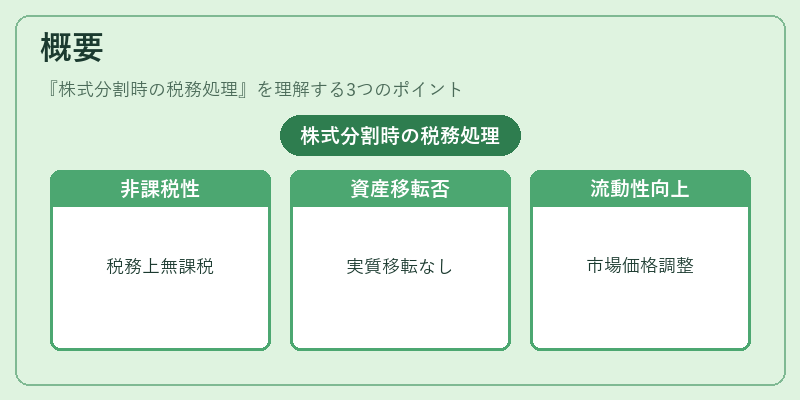
株式分割は、企業が株主への流動性向上や市場価格調整を目的として行う非現金取引である。分割によって発行済み株数が増加または減少しても、企業価値自体には変化がないため、税務上は「非課税イベント」とされる。従来から日本の所得税法・法人税法において、株式分割は資産の実質的な移転を伴わないと位置付けられている。
役割と機能
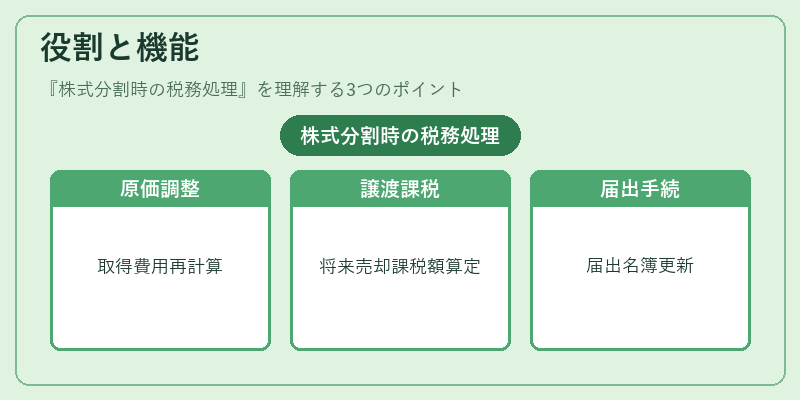
株式分割時には、株主が保有する株式数が変動し、1株あたりの取得原価(税務上の基準価格)が調整される。これにより、将来売却した際の譲渡所得計算において正確な課税対象額を算定できる。具体的には、分割前の総取得費用を分割後の株数で除算し、新たな1株あたり取得原価を設定する。このプロセスは、税務署への届出や株主名簿更新と連動して実施される。
特徴
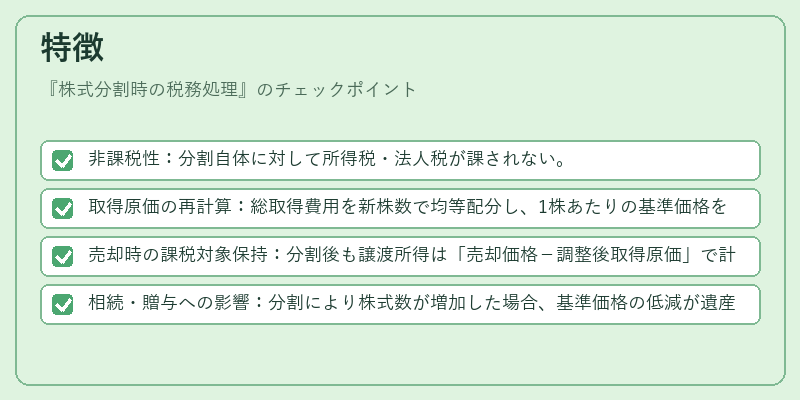
- 非課税性:分割自体に対して所得税・法人税が課されない。
- 取得原価の再計算:総取得費用を新株数で均等配分し、1株あたりの基準価格を低減。
- 売却時の課税対象保持:分割後も譲渡所得は「売却価格-調整後取得原価」で計算される。
- 相続・贈与への影響:分割により株式数が増加した場合、基準価格の低減が遺産評価や贈与税計算に反映される。
現在の位置づけ
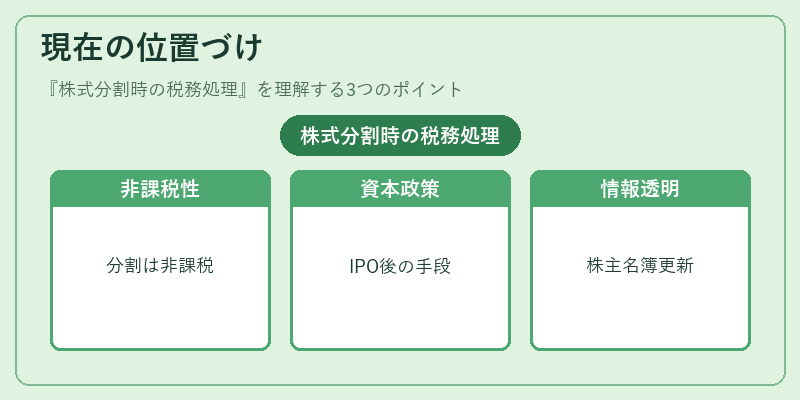
近年、株式市場の国際化と投資家保護の観点から、分割時の税務処理は一貫して非課税であることが維持されている。企業は分割を通じて株主構成や取引量を最適化しつつ、税務上の透明性を確保できるため、IPO後の主要な資本政策手段として活用され続けている。金融機関・証券会社は、分割情報をリアルタイムで株主名簿へ反映させ、投資家に対して正確な取得原価を提示することが求められる。
×
続きを読むには確認が必要です