TLIBOR Basis Swapとは、同一通貨(日本円)における異なるTLIBORベースの金利を交換するデリバティブである。
目次
概要
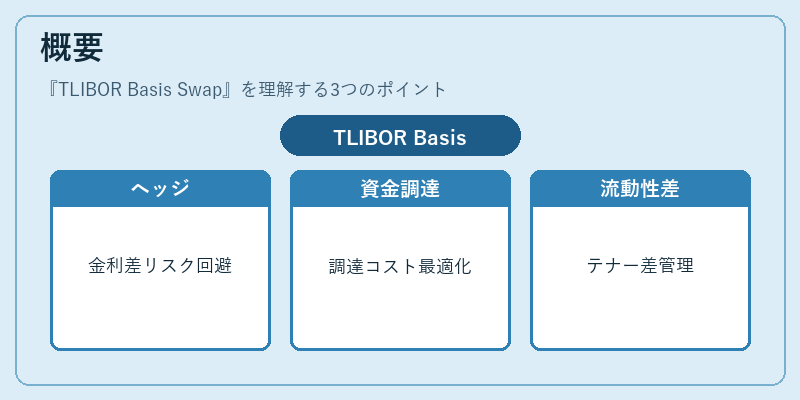
TLIBORは東京銀行間取引市場で算出される短期金利指標であり、1年未満の期間別に複数のテナーが存在する。異なるテナー間では流動性や需給バランスが変化し、金利差(ベース)を生じさせるため、金融機関はTLIBOR Basis Swapを利用してその差額リスクをヘッジしたり、資金調達コストの最適化を図ってきた。
役割と機能
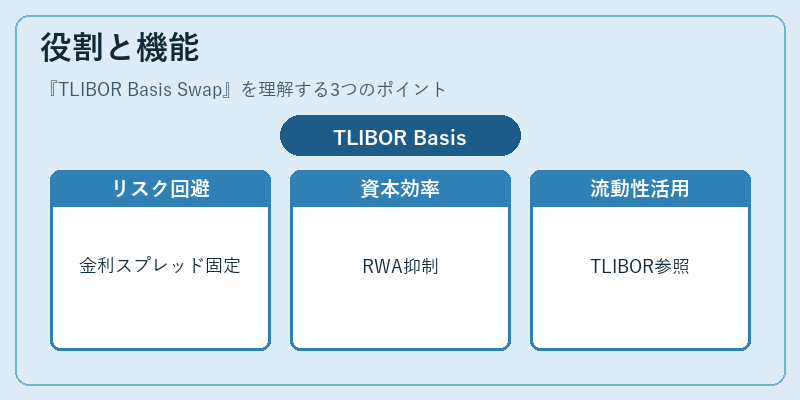
- ベースリスク回避:異なるテナー間で発生する金利スプレッド変動を固定化し、予測可能なキャッシュフローを確保する。
- 資本効率向上:同一通貨内での金利差を調整することで、バランスシート上のリスク加重資産(RWA)を抑制できる。
- 市場流動性の活用:TLIBORベースの流動的な市場に対し、投資家やヘッジファンドがポジションを構築する際の参照指標として機能する。
特徴
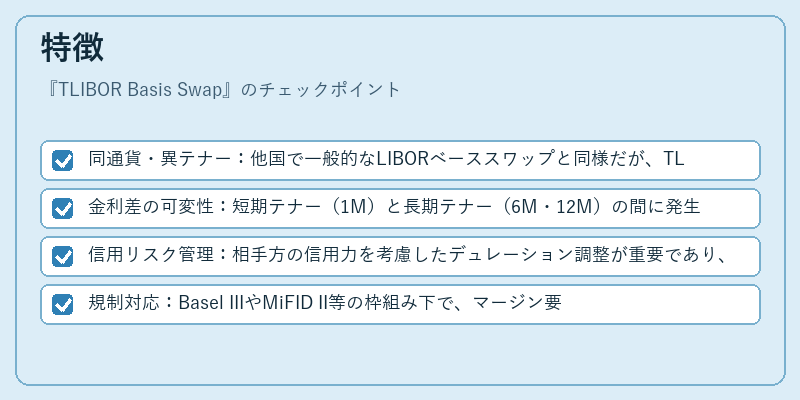
- 同通貨・異テナー:他国で一般的なLIBORベーススワップと同様だが、TLIBORは日本円市場限定で算出される。
- 金利差の可変性:短期テナー(1M)と長期テナー(6M・12M)の間に発生するスプレッドは、日銀政策や国内需給バランスによって大きく変動する。
- 信用リスク管理:相手方の信用力を考慮したデュレーション調整が重要であり、デフォルトリスクは金利差と同様に測定される。
- 規制対応:Basel IIIやMiFID II等の枠組み下で、マージン要件やレポーティング義務が強化されている。
現在の位置づけ
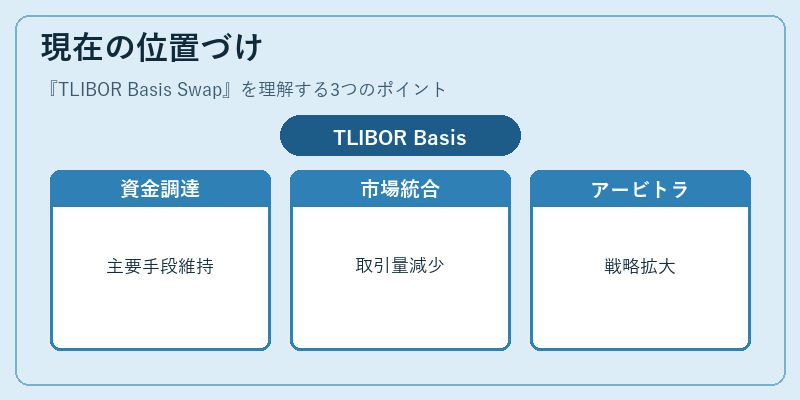
近年の金利環境では日本銀行が長期的な低金利政策を継続しており、TLIBORベースのスワップは依然として資金調達とリスク管理の主要手段である。LIBORからTIBORへの移行や市場統合の動きに伴い、TLIBOR Basis Swap の取引量は一定の減少傾向にあるものの、特定の流動性ニーズを満たすために重要な役割を保持している。さらに、金利スプレッドが拡大する局面では、投資家やヘッジファンドがTLIBORベースのスワップを利用したアービトラージ戦略も活発化している。
×
続きを読むには確認が必要です