財政赤字金融市場影響とは、国の歳入を上回る歳出によって生じる財政赤字が、金利・為替・資本流動性など金融市場に与える経済的効果である。
概要
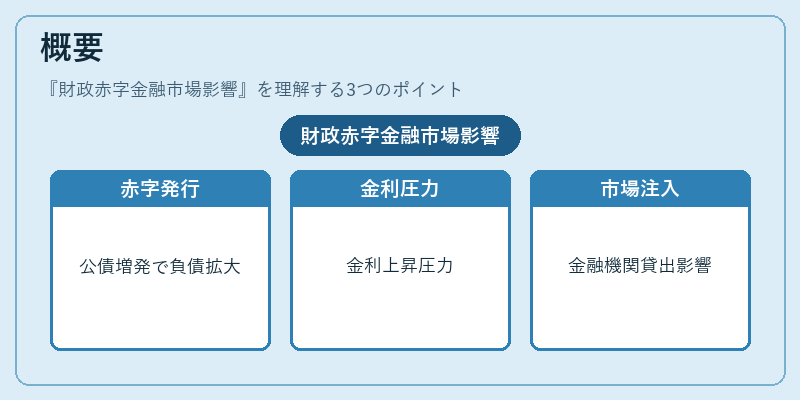
財政赤字は、政府が税収やその他の公債発行を通じて調達した資金と実際の歳出との差額で形成される。国会予算編成時点で計画された支出超過分が確定すると、政府は追加的な負債を抱えることになる。この負債は主に公債として市場へ供給され、投資家はその利回りや償還リスクを評価する。財政赤字が拡大すると、公債需要が増加し、市場での金利水準に直接的な圧力をかける。また、政府が公債発行によって市場に資金を注入すると、金融機関の貸出余剰や為替レートにも影響を及ぼす。こうしたメカニズムは、マクロ経済政策と金融市場の相互作用の核心であり、財政赤字金融市場影響はその一環として位置付けられる。
役割と機能
-
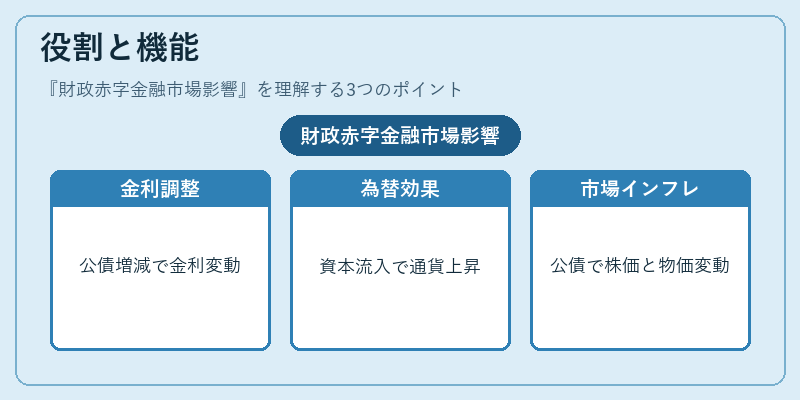
金利調整機構
公債発行量が増えると、同じ期間・信用リスクを持つ資産の供給が増加し、長期金利は上昇する傾向にある。逆に財政赤字が縮小すると公債需要が減少し、金利は下落する。このメカニズムは金融政策と連動し、中央銀行の公開市場操作やテーパリング施策とのバランスを取る上で重要な役割を果たす。 -
為替レートへの影響
財政赤字が拡大すると国債利回りが上昇し、外国資本の流入が増加する可能性がある。これにより通貨価値は上方へ動くことが多い。しかし、同時に政府支出がインフレ圧力を高めると、実質金利が低下し、為替市場で逆行的な影響が生じるケースもある。 -
資本市場の流動性
公債発行は金融機関のバランスシートに直接影響する。特に大規模な財政赤字は銀行や保険会社の資産構成を変化させ、貸出余剰金に波及効果をもたらす。また、公債市場が活発になると、投資家はリスクプレミアムの再評価を行い、株式市場との連動性が高まる。 -
インフレーション期待
財政赤字が拡大し続ける場合、将来の税負担や公債発行による金利上昇を見込んだインフレ期待が形成される。これが消費者価格指数(CPI)や生産者物価指数(PPI)の動向に反映され、景気循環に影響を与える。
特徴
- 金利と財政赤字の相関性:公債発行量と長期金利は必ずしも直線的ではないが、一般に増加すると上昇する。
- 為替レートとの二重作用:外資流入による通貨高とインフレーション期待による通貨安という対立要因を同時に抱える。
- 政策の制約:財政赤字が大きい国は金融政策の余地が狭まり、中央銀行の金利操作が難しくなる。
- 市場心理への影響:投資家は政府の信用リスクを評価し、公債価格と金利に敏感に反応するため、短期的なボラティリティが高まる。
現在の位置づけ
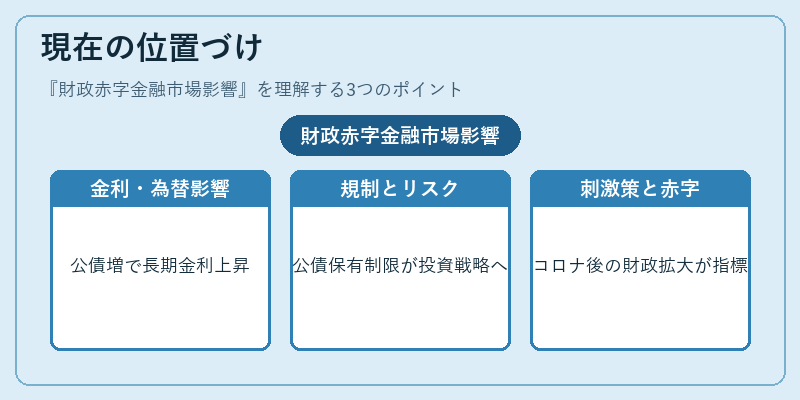
近年、多くの先進国で低金利環境が続きつつある中、財政赤字は大規模な公共投資や社会保障拡充を背景に増加傾向にある。こうした状況下では、公債発行が金融市場に与える影響が注目される。特に低金利環境での公債供給増は、長期金利上昇圧力と資本流入・流出のバランスを左右し、為替レートやインフレーション期待に波及する。
また、金融規制の強化(例えば銀行の資本充足率要件)により、公債保有が制限されるケースも増えている。これに伴い、財政赤字は金融機関のリスク管理や投資戦略に直接的な影響を与えるため、政策決定者と市場参加者双方から綿密なモニタリングが求められる。
さらに、新型コロナウイルス感染拡大後の経済刺激策として、多国で財政赤字が急増した。政府は景気回復を図る一方、長期的な金利上昇リスクや為替変動リスクを管理する必要性に直面している。このような背景から、財政赤字金融市場影響はマクロ経済政策の重要指標として位置付けられ、実務家や研究者が注目し続けている。
続きを読むには確認が必要です