3T/2T/1T 先物決済とは、先物取引の満期日後に、取引所が設定する3営業日、2営業日、または1営業日目に決済を行う方式である。
この方式は、満期日直後に市場が閉まることが多い商品先物(例:WTI・ブレント・LNG・金・銀・小麦・大豆など)において、実物引き渡しや金銭決済を円滑に行うために採用されている。
概要
先物取引は満期日で契約が確定するが、実際の決済は満期日直後に行われることが多い。
しかし、満期日が週末や祝日に重なる場合、取引所は翌営業日以降に決済を行う必要がある。
そこで、3T(3営業日後)、2T(2営業日後)、1T(翌営業日)という区分が設けられ、取引所は各商品ごとに最適な決済日を設定する。
この制度は、取引所が市場流動性を確保し、取引参加者が余剰金(マージン)を適切に管理できるように設計されている。
役割と機能
3T/2T/1T 先物決済は、以下の機能を果たす。
1. 決済リスクの分散:満期日直後に決済が行われると、価格変動リスクが高まる。3T/2T/1T により、決済日を分散させることでリスクを緩和する。
2. マージン管理の安定化:決済日が遅れることで、必要マージンの計算が容易になり、取引参加者の資金繰りをサポートする。
3. 市場流動性の維持:決済日が明確に設定されることで、参加者はポジションの解消タイミングを予測しやすくなり、取引量の安定化に寄与する。
4. 規制遵守:金融庁や各国の証券取引委員会が定めるマージン要件や決済ルールに適合するための枠組みとして機能する。
特徴
- 商品別設定:WTI・ブレントは3T、LNGは2T、金・銀は1Tといったように、商品ごとに最適な決済日が設定される。
- 決済日遅延の影響:3Tの場合、満期日から3営業日後に決済が行われるため、価格変動の影響が限定的になる一方、マージンの維持期間が長くなる。
- 取引所の運用コスト:決済日が遅れるほど、取引所は管理コストやシステム負荷が増大するが、リスク管理の観点からは有利とされる。
- 参加者の戦略:ヘッジファンドや企業は、決済日を考慮したポジション管理を行い、キャッシュフローやリスクヘッジ戦略を最適化する。
現在の位置づけ
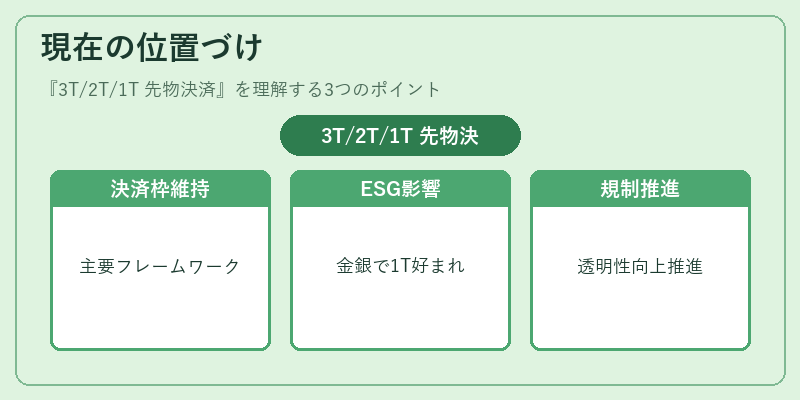
近年、デジタル決済技術の進展と規制強化に伴い、3T/2T/1T 先物決済は依然として主要な決済フレームワークである。
CME・ICE・NYMEXなどの大手取引所は、各商品に対して最適な決済日を設定し、マージン要件を定期的に見直している。
また、ESG(環境・社会・ガバナンス)投資の拡大により、金・銀・プラチナなどの貴金属市場では、1T 先物決済が好まれる傾向が強まっている。
一方で、エネルギー商品(LNG・原油)では、供給不安定性を考慮し、3T 先物決済が維持されるケースが多い。
規制当局は、マージンフレームワークの透明性向上と市場安定性確保を目的に、決済日設定の合理化を推進している。
総じて、3T/2T/1T 先物決済は、商品先物市場におけるリスク管理と流動性確保の重要な柱として位置づけられている。
続きを読むには確認が必要です
関連記事