決済時点リスク評価メトリクスとは、個人または家庭が支払うべき金銭(ローン返済・カード利用など)の「決済時点」における負債履行能力とそのリスクを定量的に測定する指標である。
目次
概要
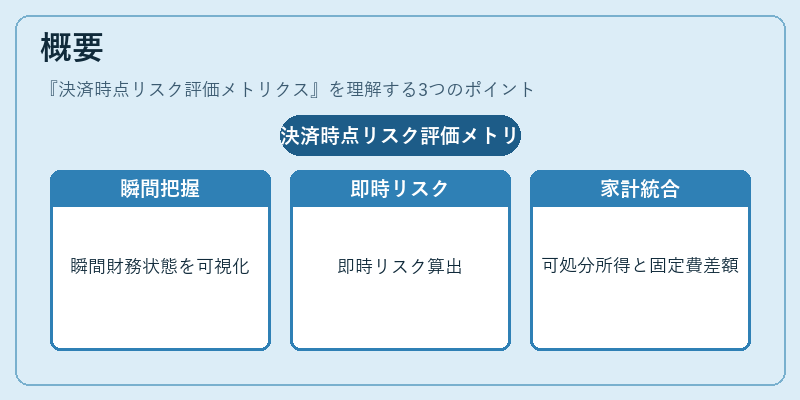
金融機関や個人の資産管理者は、支払期日直前の財務状態を把握し、返済遅延や破綻リスクを事前に評価する必要がある。従来の信用スコアは長期的傾向を示す一方で、決済時点リスク評価メトリクス(SRRM)は「その瞬間」に焦点を当てる。可処分所得と固定費の差額、流動性比率、住宅ローン控除や繰上げ返済効果など、個人家計に直接影響する要素を組み合わせ、リアルタイムでリスクを数値化する。
役割と機能
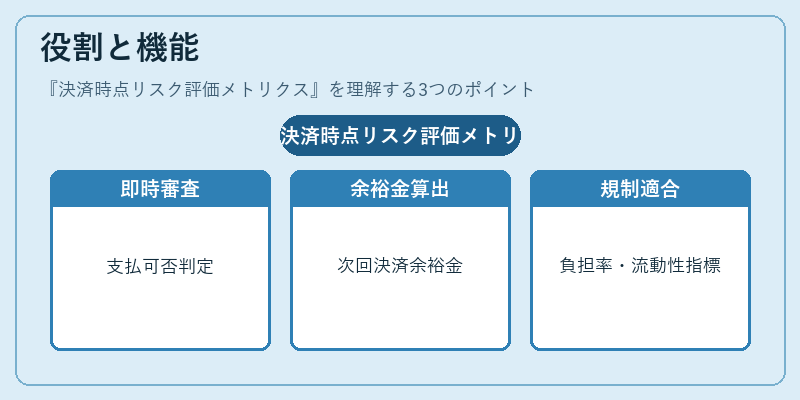
- 返済可否判定:カードローン・リボ払いの利用時点で即座に支払可能か判断し、過剰借入防止。
- 家計シミュレーション:自動積立やPayPayなどのキャッシュフローを入力すると、次回決済までの余裕金額を提示。
- 金融商品設計:FIRE(Financial Independence, Retire Early)志向者に対し、退職後の生活費と投資収益が支払期日に合致しているか評価。
- 規制対応:貸出審査時に「返済負担率」「流動性比率」を基にしたリスク指標を提出することで、金融庁の責任ある貸付基準に適合。
特徴
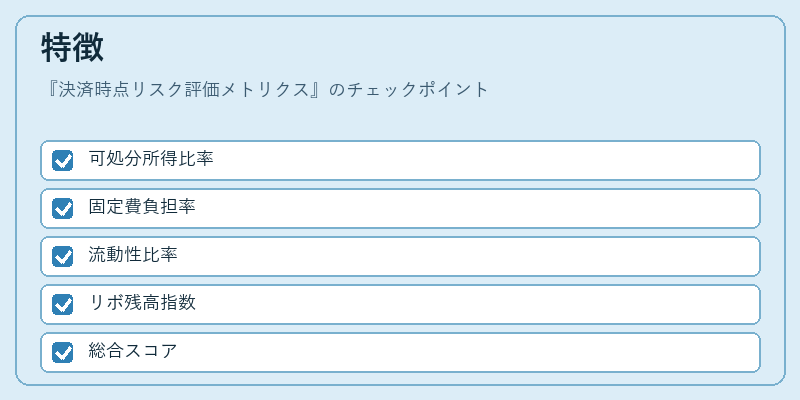
| メトリクス項目 | 内容 | 具体例 |
|---|---|---|
| 可処分所得比率 | 支払期日に利用可能な現金・預金を総収入で割る。 | 0.35(35%)以上なら安全と判断 |
| 固定費負担率 | 家計簿アプリで集計した住宅ローン、保険料等の合計を可処分所得で割る。 | 0.45(45%)以下が望ましい |
| 流動性比率 | 短期資産(預金・市場証券)の総額を次回決済額で割る。 | 1.5以上なら余裕あり |
| リボ払い残高指数 | リボ払い残高と可処分所得の比率。 | 0.25以下が安全域 |
SRRMは「単一指標」ではなく、上記複数項目を統合し総合スコア(例:0〜100点)として提示することで、個人家計に即したリスク評価を実現。従来の信用格付けと異なり、日々変動するキャッシュフローや突発的支出(教育費増加・医療費等)への感応性が高い点が特徴。
現在の位置づけ
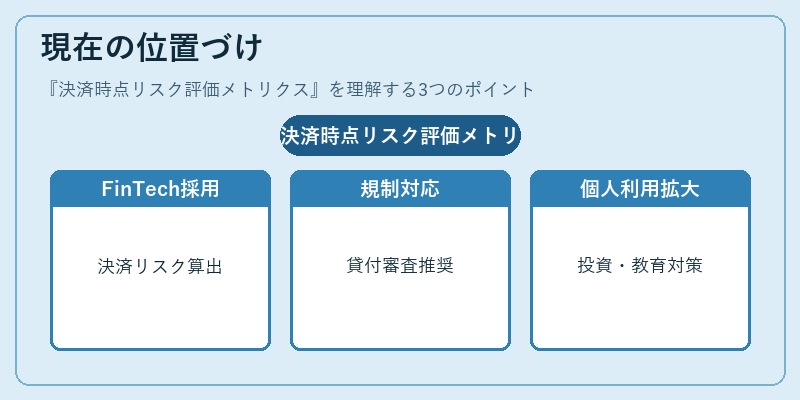
デジタル家計管理アプリの普及に伴い、SRRMは個人向け金融サービスで注目されている。特に以下の動きが顕著:
- FinTech企業の導入:PayPayやLINE Pay等の決済プラットフォームが、ユーザーごとの支払リスクをリアルタイムで算出し、クレジット限度額を調整。
- 規制強化への対応:金融庁が「責任ある貸付」指針を発表したことで、貸出審査にSRRMの導入が推奨されるケースが増加。
- 個人投資家・FIRE志向者の利用拡大:退職後のキャッシュフロー計画で、年金受給額と生活費をマッチングしつつ、突発的支出に備えるためSRRMが活用される。
- 教育費や医療費の不確実性対策:家計簿アプリ内で「将来予測」機能を搭載し、次回決済時点リスクスコアを表示するサービスが登場。
総じて、SRRMは個人家計における負債管理と資産運用の両面から不可欠な指標となりつつある。金融機関は貸付審査だけでなく、顧客教育やリスクコントロールツールとしても活用が進む見込みだ。
×
続きを読むには確認が必要です