退職金とは、企業や団体が従業員に対して勤務期間の終了時に支払う一時金である。
それは給与と同様に所得として扱われるが、税制上は一定の控除枠を超える部分について課税対象となる。
概要
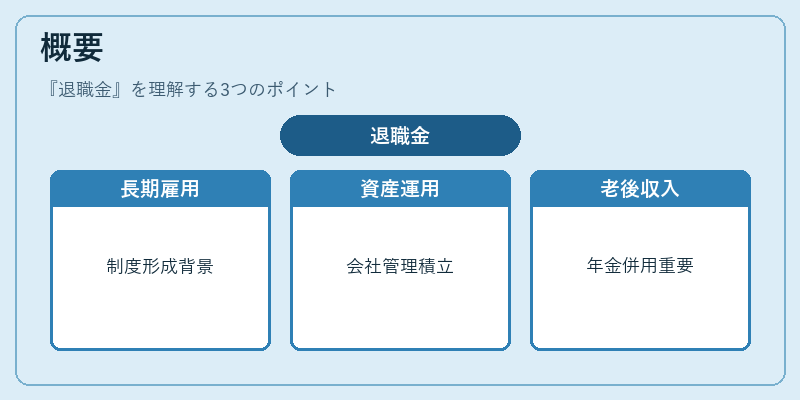
退職金制度は、長期雇用を前提とした企業文化の中で形成された。
従業員の定年到来や退職時に経済的な安定を図る目的から導入され、福利厚生の一環として位置づけられる。
多くの場合、積立金を会社が運用し、一定期間後にまとめて支払われる仕組みであるため、個人は退職まで資産形成を意識する必要がない。一方で、年金制度と併せて老後の収入源として重要な役割を果たす。
役割と機能
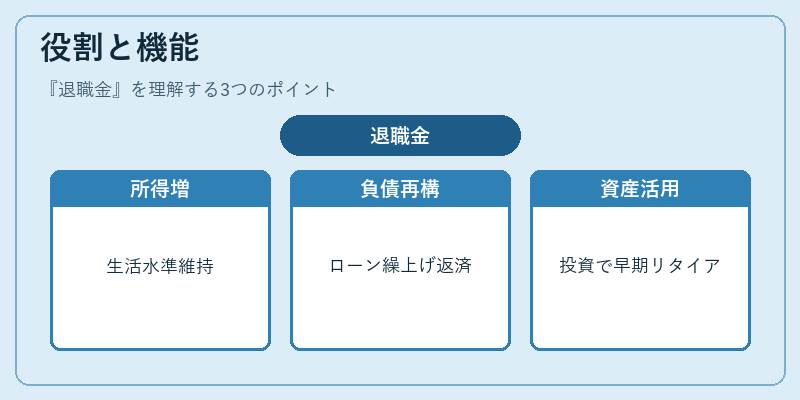
退職金は、以下のような場面で活用される。
- 可処分所得の増加:退職時にまとまった資金が手元に入ることで、一時的に生活水準を維持できる。
- 固定費の見直し:住宅ローンや教育費など長期負債の返済計画を再構築する際、退職金を活用して繰上げ返済を行うケースが増える。
- 流動性比率の改善:短期的に必要な資金を確保し、カードローンやリボ払いといった高金利負債への依存度を下げる。
- ライフプラン設計:FIRE(Financial Independence, Retire Early)志向の人々は、退職金を大きな投資資金として捉え、早期リタイアに向けたポートフォリオ構築に利用する。
特徴
| 要素 | 説明 |
|---|---|
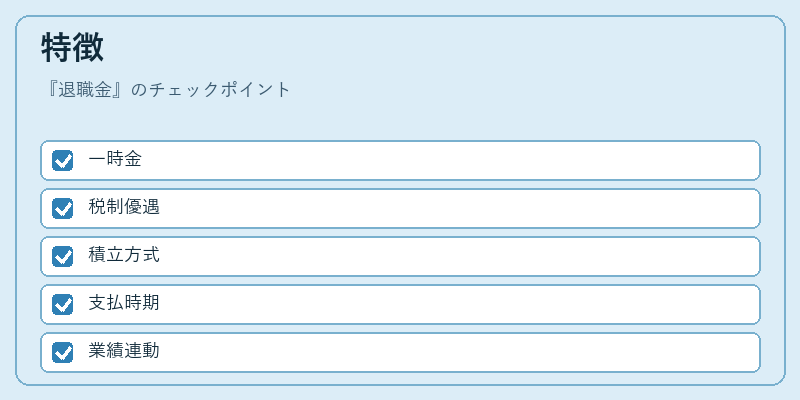
| 一時金性 | 年金とは異なり、退職時点でまとまって受領されるため、流動性が高い。 |
| 税制優遇 | 所得控除枠内では非課税となるが、超過分は所得税対象。企業負担の運用益も含めて評価される。 |
| 積立方式 | 退職金は通常、会社が従業員名義で運用し、投資リスクを企業側に委ねる形態が多い。 |
| 支払時期の固定性 | 勤務期間や定年、退職理由によって決まるため、個人は予測可能なキャッシュフロー計画を立てやすい。 |
退職金の特徴は、年金制度と併用されることが多く、年金だけでは不十分な老後資金を補完する点にある。また、企業によっては退職金額を業績連動で変動させるケースもあり、その結果個人のリスク・リターンプロファイルが異なる。
現在の位置づけ
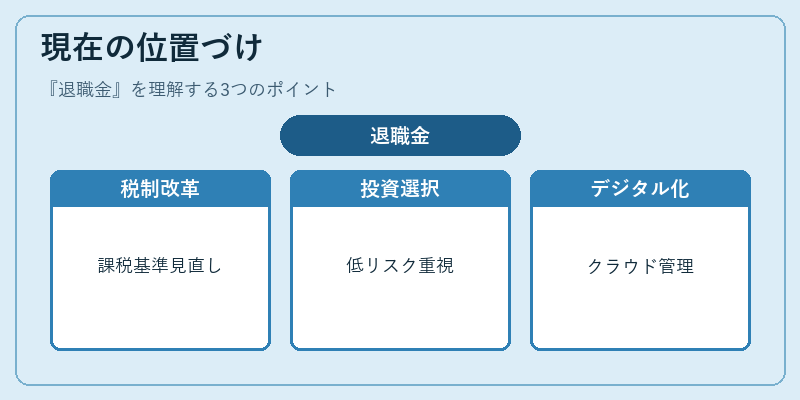
現代の金融環境では、少子高齢化や長寿化に伴い退職金は老後資産形成の重要な柱となっている。
- 規制強化:税務当局は退職金の課税基準を見直し、所得税の適正化を図る動きがある。
- 市場変動への対応:投資運用先として低リスク商品を選択する企業が増え、安定性と透明性が重視されている。
- デジタル化の進展:退職金管理システムはクラウドベースに移行し、従業員自身が資産状況をリアルタイムで確認できるようになってきた。
- ライフプランへの統合:家計簿アプリや自動積立サービスと連携し、退職金の受領時に最適な投資戦略を提示するケースが増えている。
総じて、退職金は個人ファイナンスにおける「大きなキャッシュフローイベント」として位置づけられ、住宅ローン返済や教育費の負担軽減、さらには老後の生活設計に不可欠な資源である。
そのため、退職金を受取る際は税務上の取り扱いだけでなく、固定費・流動性比率など家計全体への影響を総合的に検討することが求められる。
続きを読むには確認が必要です