住宅ローン減税の住宅取得費税務調査とは、住宅ローン控除を受ける際に申請者が提出する住宅取得費(購入価格や諸経費)について、国税庁等が実態確認・適正性検証を行う手続きである。
目次
概要
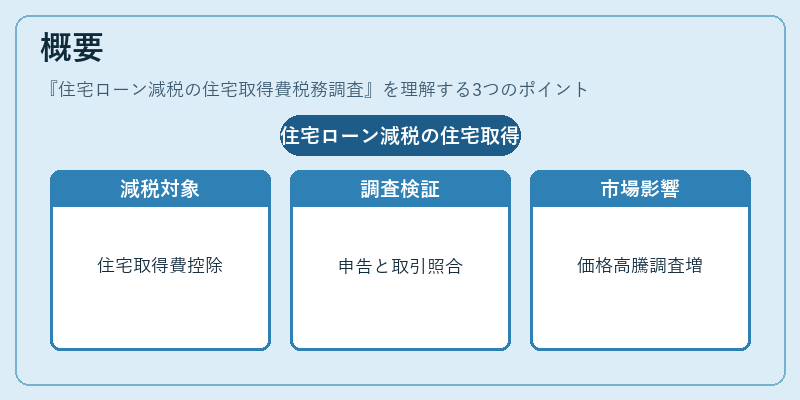
住宅ローン減税は、個人の住宅取得を支援し、内需拡大を図るために設けられた制度である。住宅取得費の金額が控除対象となるため、その正確性が課税所得と直接結びつく。税務調査は、申告内容が実際の取引と合致しているかどうかを検証し、不正や誤認による過大な減税を防止する役割を担う。制度導入当初から、住宅価格の高騰や不動産投資熱に伴い、調査対象が増加した。
役割と機能
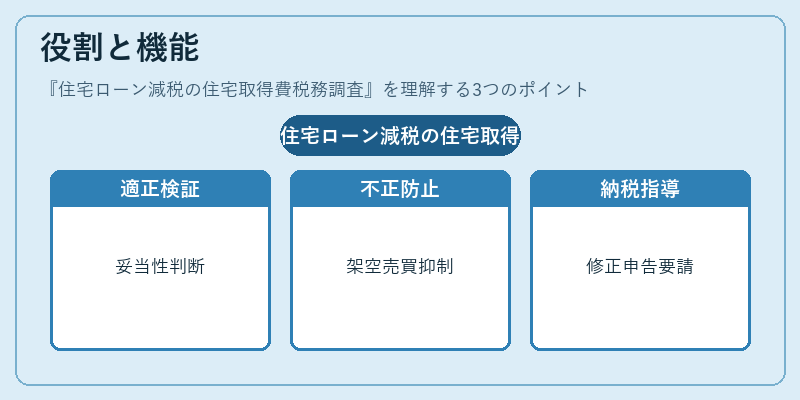
- 適正性検証:購入契約書・登記簿・仲介業者の請求書などを照合し、申告金額の妥当性を判断する。
- 不正防止:架空売買や過大計上による減税回収漏れを抑制する。
- 情報提供:調査結果は税務署内で共有され、将来の審査基準改定に活用される。
- 納税者への指導:不備があった場合、修正申告や追加納付を求められるほか、適切な書類提出方法を説明する。
特徴
| 特色 | 説明 |
|---|---|
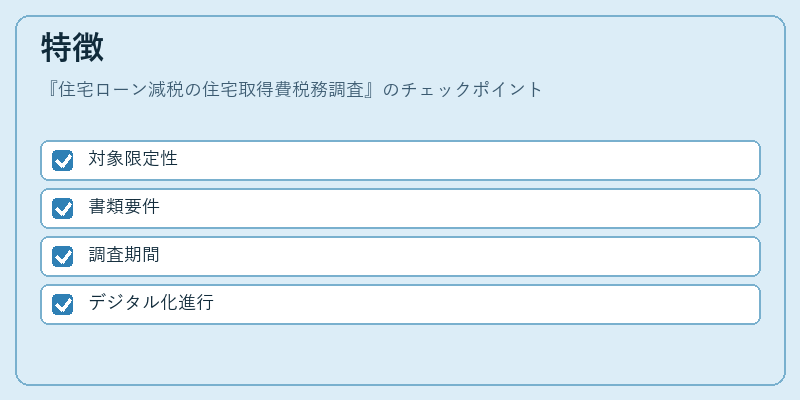
| 対象限定性 | 住宅ローン控除に関連する取得費のみが調査対象であり、一般所得税の他項目は含まれない。 |
| 書類要件 | 購入契約書、登記簿謄本、固定資産税納付証明、仲介手数料領収書等、複数種類の原始資料が必要とされる。 |
| 期間性 | 調査は申告後1〜2年以内に行われるケースが多いが、疑義が残る場合は長期化することもある。 |
| デジタル化 | 電子申告の普及に伴い、データ照合が自動化されつつあるが、紙媒体での証拠提出は依然として重要。 |
現在の位置づけ
住宅ローン減税制度は、景気刺激策や住宅市場安定化を図る上で不可欠な政策手段であり続けている。一方で、財政健全化への圧力が高まる中、税務調査はより厳格化されつつある。近年では、オンライン申告プラットフォームの導入により、書類提出プロセスが簡素化されたものの、実際の金額確認には依然として専門的な審査が必要である。また、住宅価格の変動や金融商品の多様化に伴い、取得費算定基準の見直しや調査手法の改訂が検討されている。結果として、住宅ローン減税の住宅取得費税務調査は、個人家計における税負担と財政政策のバランスを保つ重要な機能を果たしている。
×
続きを読むには確認が必要です