繰上げ返済返済計画変更とは、既存のローンや借入金の返済スケジュールを予定より早く一部または全額を返済し、残りの返済期間・金利等を再構築する手続きである。
目次
概要
住宅ローンやカードローンなど長期にわたる借入では、毎月一定額を支払う「固定費」が家計の大部分を占める。可処分所得が増加した際や流動性比率を改善したい場合、余剰資金で繰上げ返済を行い、総返済負担を軽減することが一般的である。このような返済計画の変更は、借入契約に基づく「返済スケジュールの再設定」として金融機関と協議し実施される。
役割と機能
- 金利負担の削減:残高が減少することで将来の利息支払額を抑える。
- 返済期間短縮:元本が早期に減るため、最終的な返済完了日を前倒しできる。
- 家計流動性の向上:毎月の固定費が減少することで、他の生活費や貯蓄への余裕が生まれる。
- 税制優遇との連携:住宅ローン控除を受けている場合、繰上げ返済後も控除額は一定期間維持されるため、総合的な節税効果が期待できる。
特徴
| 要素 | 説明 |
|---|---|
| 柔軟性 | 返済金額や回数を個別に設定可能で、カードローンのリボ払いと比べて計画的な管理が容易。 |
| 手数料・条件差 | 金融機関によっては繰上げ返済手数料が発生する場合があるため、事前確認が必須。 |
| 自動積立との併用 | 家計簿アプリや自動積立サービスを利用して余剰資金を確実に集めることで、繰上げ返済のタイミングを最適化できる。 |
| FIRE・ライフプランへの影響 | 早期返済によって負債ゼロを目指すFIRE(Financial Independence, Retire Early)戦略に直結し、退職後の生活設計が安定する。 |
現在の位置づけ
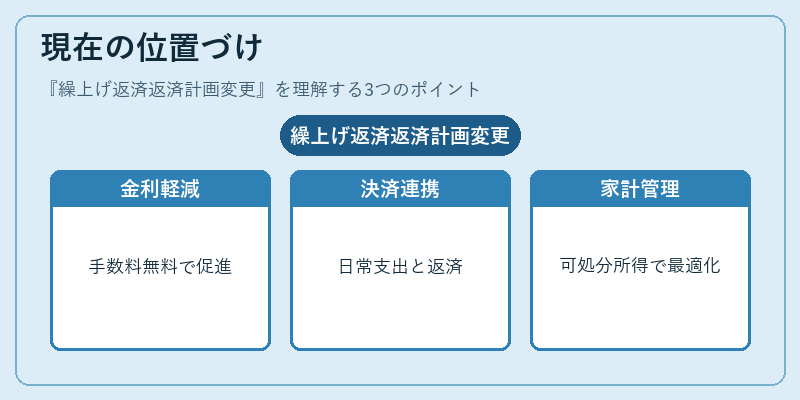
近年の低金利環境では、繰上げ返済による金利負担軽減は依然として重要な手段である。しかし、一部金融機関は「手数料無料」や「早期返済優遇プラン」を提供し、顧客誘引を図っている。加えて、キャッシュレス決済サービス(PayPay等)との連携により、日常的な支出の見直しと併せて繰上げ返済を実行するケースが増えている。教育費や住宅購入など大きな固定費を抱える世帯では、家計簿アプリで可処分所得・流動性比率をリアルタイムに把握し、最適な返済計画変更を検討する動きが顕著だ。金融機関は引き続き、個々のライフプランに合わせた柔軟な返済オプションを提供することで、顧客満足度とリスク管理の両立を図っている。
×
続きを読むには確認が必要です