PayPay残高チャージ上限とは、ユーザーがPayPayアプリにチャージできる金額の上限を定めた制限である。
概要
PayPayはソフトバンクとヤフーが共同出資するモバイル決済サービスであり、クレジットカードや銀行口座からのチャージによって利用可能な残高を増減させる仕組みを採用している。ユーザーが一度に入金できる金額は、本人確認の段階と取引履歴に応じて段階的に設定される「チャージ上限」によって管理される。この制限は、マネーロンダリング防止や不正利用対策として設けられたものであり、個人資産の安全性を高めると同時に、サービス提供者側のリスク管理にも寄与する。
役割と機能
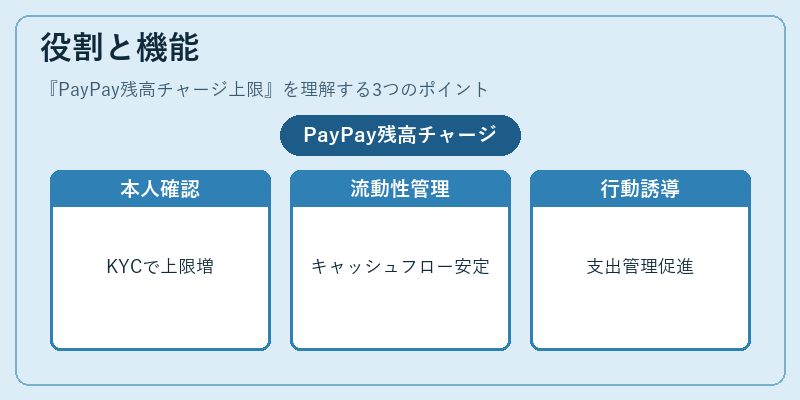
チャージ上限は以下のような場面で重要な役割を果たす。
1. 本人確認(KYC)レベルの向上:初回登録時に設定される低い上限から、本人確認書類や取引履歴が充実するにつれて段階的に増額されることで、不正利用リスクを抑制。
2. 流動性管理:PayPay側の資金繰りを安定させるため、過度なチャージによる一時的なキャッシュフロー圧迫を防止。
3. ユーザー行動誘導:上限が設定されていることで、利用者は支出管理や貯蓄意識を高める傾向にある。
実際のチャージは銀行振込・クレジットカード決済・コンビニ払いなど多様な手段で行われ、それぞれに上限が設定されていることも留意すべき点である。
特徴
- 段階的増額:初期の数千円程度から始まり、本人確認が進むにつれて最大数十万円まで拡大。
- 多様なチャージ手段別上限:銀行振込は高い上限を持つ一方で、コンビニ払いは比較的低めに設定される。
- リアルタイム反映:チャージ完了と同時に残高が更新され、翌日以降の支払いや送金に即座に利用可能。
これらの特徴は、PayPayが提供する「安全性」と「利便性」の両立を図るために不可欠である。
現在の位置づけ
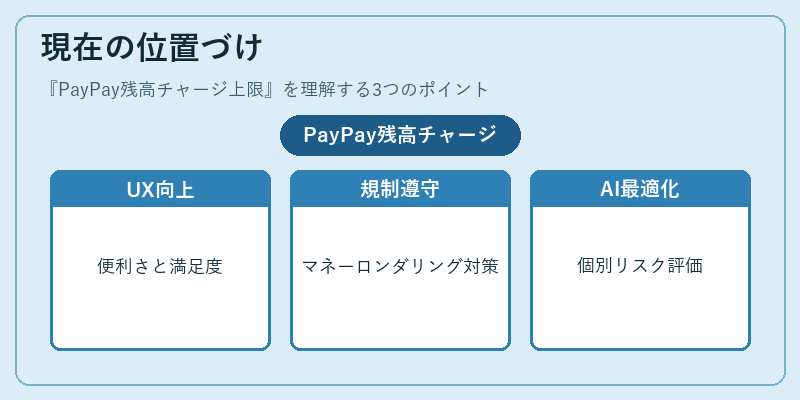
近年、キャッシュレス決済市場の拡大とともに、チャージ上限はユーザー体験向上の鍵となっている。金融庁や各種規制当局がマネーロンダリング防止を重視する中で、PayPayは自社内規定だけでなく、業界全体のベストプラクティスに合わせて上限設定を見直している。また、ユーザーからの声として「チャージ上限が低いと不便」という意見も多く、サービス側はAIによるリスク評価や行動分析を活用し、個別最適化された上限設定を検討する動きが進んでいる。
このように、PayPay残高チャージ上限は単なる数値の制約ではなく、金融インフラとしての安全性確保とユーザー行動管理を両立させる重要な機能を担っている。
続きを読むには確認が必要です