取得費算入の特例適用取得費計算方法とは、税務上において固定資産の取得費を算入する際に、通常の取得価額に加えて一定の付随費用を含めることができる特別な計算手続きである。
目次
概要
固定資産の減価償却は、取得時点の総コストを基に行われる。税法では「取得費算入の特例」として、建設工事費や設置費用など、資産本体の取得に直接関係する追加費用を取得費に含めることが認められている。この特例は、実際の経済的負担と税務上の損金計算を一致させ、企業の財務状況をより正確に反映させる目的で設けられた。
役割と機能
- 減価償却基準の拡充:取得費算入の特例適用取得費計算方法により、資産取得時に発生した付随費用を減価償却対象に含めることで、税負担を実態に即した形で分散できる。
- 税務申告の正確性向上:企業は本来の支出額を全て取得費として計上できるため、所得金額が過大評価されるリスクを低減する。
- 会計と税務の調和:会計基準では原価に付随費用を含めることが一般的だが、税法でも同様の扱いを認めることで、両者間の不整合を解消する。
特徴
- 対象資産限定:主に固定資産(建物・構築物・機械装置等)に適用され、個別の事業活動で使用されるものが対象となる。
- 付随費用の範囲:工事費、設置費、搬入運搬費、試験検査費など、資産本体の取得と直接関連する支出を含む。
- 計算方法の明確化:通常の取得価額に加え、上記付随費用を合計し、その総額を減価償却基礎として使用する。
- 制限事項:一定額を超える費用や非資産性支出は除外される場合がある。また、特定の資産カテゴリに対してのみ適用可能である。
現在の位置づけ
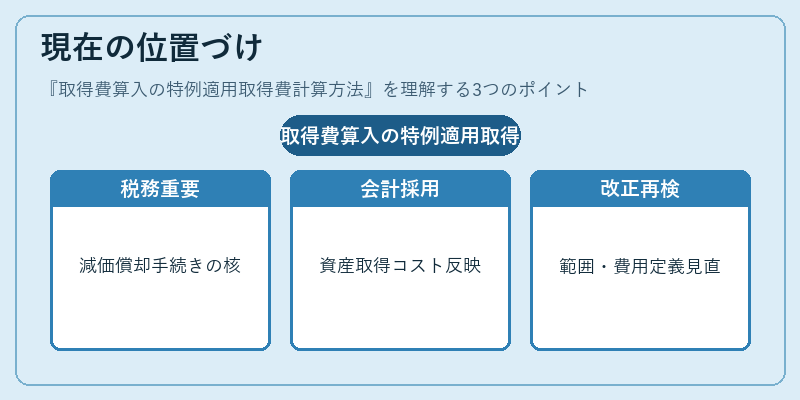
税務行政では、取得費算入の特例適用取得費計算方法は依然として重要な減価償却手続きの一つとされている。企業会計においても、実際の資産取得コストを正確に反映させるために広く採用されている。近年の税制改正では、特例適用範囲や算入可能費用の定義が再検討されるケースが見られるものの、基本的な枠組みは維持されており、確定申告時における減価償却計算の根拠として不可欠である。
×
続きを読むには確認が必要です