所得とは、個人または法人が一定期間に得た利益や報酬の総額を指し、税法上で課税対象となる金銭的価値を表す概念である。
概要
所得という用語は、日本国憲法第23条に基づき「個人が働くことによって得られる報酬」や「事業・投資の成果」を税制上で整理するために確立された。所得税法、法人税法、住民税法等の各種税法は、所得を測定し課税基準とする枠組みとして位置付けている。所得の概念は、単なる金銭的利益だけでなく、給与・賞与・退職金・事業収益・不動産収入・配当・利子・譲渡益など多様な形態を網羅し、税務署が課税計算の根拠とするために不可欠である。
役割と機能
所得は、個人や法人の税負担を決定する基本的指標として機能する。所得金額から各種控除(基礎控除・社会保険料控除・配偶者控除等)を差し引き、課税所得が算出される。この課税所得に対して累進課税率や住民税の定率が適用され、所得税・住民税が決まる。さらに、社会保険料は所得額に比例して計算されるため、所得水準が高いほど保険負担も増大する。また、分離課税(配当所得や譲渡益など)では、主たる所得とは別枠で課税率を適用し、税制上の公平性と効率性を図っている。
特徴
- 多様な種類:給与所得・事業所得・不動産所得・配当所得・利子所得・譲渡益などがある。
- 課税対象の差異:給与所得は源泉徴収で一括課税されるが、事業所得や不動産所得は損益通算や必要経費計上が可能。
- 控除との組み合わせ:基礎控除・社会保険料控除・退職所得控除などが掛け合わさり、課税所得を減らす仕組みが整備されている。
- 分離課税の適用範囲:配当や譲渡益は主たる所得とは別に課税率が設定され、投資家保護と税収確保を両立させる。
現在の位置づけ
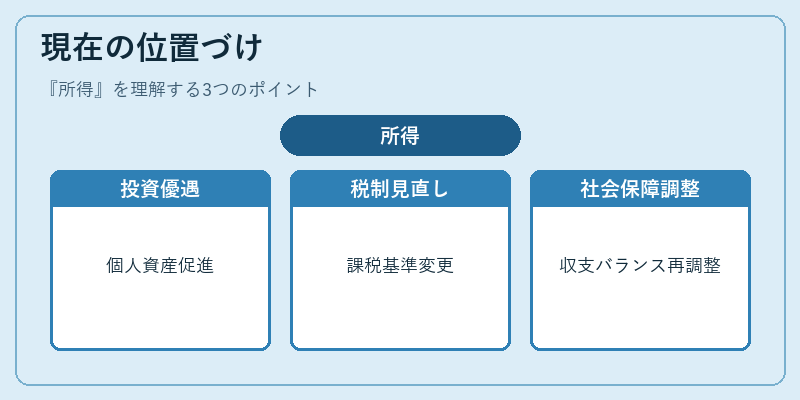
近年、日本ではNISA・新NISA、iDeCoなどの個人型積立投資制度が拡充されている。これらは所得に対する課税優遇措置(非課税枠や控除対象)を提供し、個人の資産形成を促進している。また、退職所得控除の見直しや小規模宅地等の特例による譲渡益の軽減は、中長期的な資産運用戦略に大きく影響する。さらに、社会保険料控除の上限設定や住民税の課税基準変更などが行われ、所得と税負担・社会保障費のバランスを再調整している。これらの動向は、個人の所得水準だけでなく、全体的な税収構造や公的支出に大きく寄与しており、今後も税制改正の主要テーマとして注目される。
続きを読むには確認が必要です