世界銀行開発プロジェクト監査基準(Project Audit Standards)とは、国際金融機関である世界銀行が策定した、開発援助プロジェクトに対する監査手続きの統一規範である。
本基準は、投資先国・受託者組織の財務管理体制と実績報告を検証し、資金の適正使用と成果達成度を確保することを目的としている。
概要
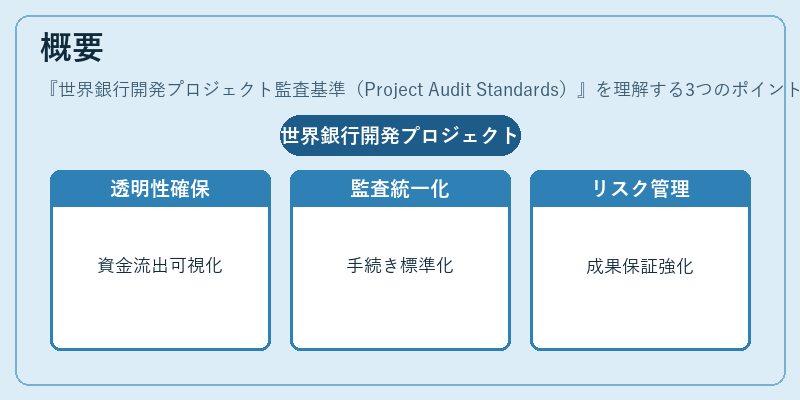
世界銀行が開発援助プロジェクトを実施する際に直面した課題は、資金流出の透明性不足と監査手続きのばらつきであった。これを受けて、20世紀後半から本基準の策定に着手し、2000年代初頭に正式発表された。
本規範は、プロジェクトの設計段階から実施・完了まで一貫した監査フレームワークを提供することで、国際的な資金調達者(政府、国際機関、民間投資家)に対し、リスク管理と成果保証の信頼性を示す。プロジェクトごとの実務負担を軽減すると同時に、世界銀行の監査品質向上にも寄与している。
役割と機能
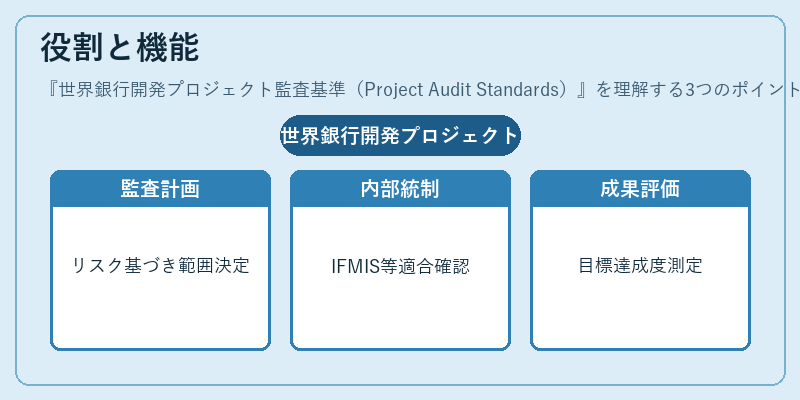
- 監査計画策定:プロジェクトリスク評価に基づき、監査範囲・頻度・手法を決定する。
- 内部統制検証:受託者組織の財務管理システム(IFMIS等)と会計処理が国際標準に沿っているか確認する。
- 成果評価:予算執行だけでなく、プロジェクト目標達成度を定量的・定性的に測定し、報告書へ反映させる。
- 情報共有:監査結果は世界銀行の内部データベース(WBG Audit Database)に蓄積され、同業他社や受託国と比較可能な形で公開される。
実務上では、プロジェクトマネージャーが監査計画を作成し、外部監査法人または世界銀行の内部監査チームが現地調査・会計検証を行う。結果として得られる「Project Audit Report」は、資金供与者への報告書としても利用される。
特徴
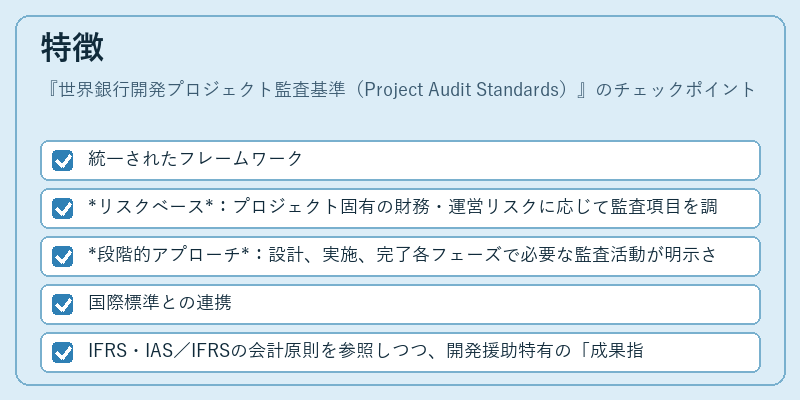
- 統一されたフレームワーク
- リスクベース:プロジェクト固有の財務・運営リスクに応じて監査項目を調整。
-
段階的アプローチ:設計、実施、完了各フェーズで必要な監査活動が明示される。
-
国際標準との連携
- IFRS・IAS/IFRSの会計原則を参照しつつ、開発援助特有の「成果指標」や「社会的インパクト」を統合。
-
ISO/IEC 27001等情報セキュリティ基準との整合性も考慮されている。
-
透明性と再現性
- 監査手続き・判定基準を文書化し、同一プロジェクト内で複数監査法人が作業しても結果の一貫性を確保。
-
監査報告は公開されるため、第三者評価や学術研究の資料として活用可能。
-
柔軟な適応
- 開発プロジェクトの規模・複雑さに応じて、簡易版から詳細版まで選択できる。
- 地域特有の法制度や文化的背景を考慮したカスタマイズが許容される。
現在の位置づけ
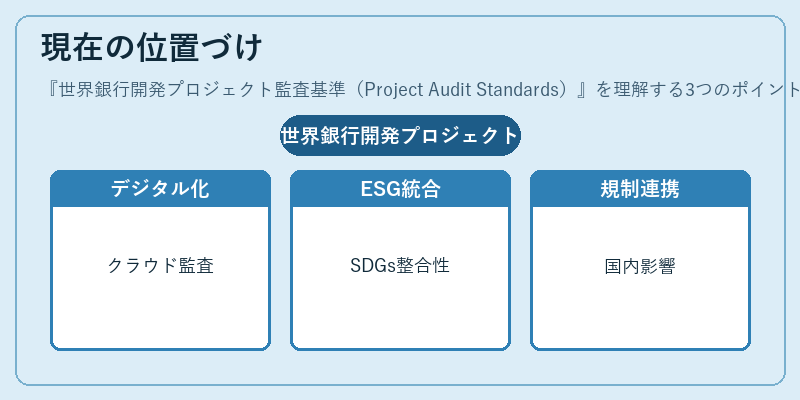
近年の開発援助環境は、デジタル化とESG(環境・社会・ガバナンス)への関心増大により変貌している。世界銀行もこれを受けて、Project Audit Standards の更新を進め、次世代監査手法の導入を検討中である。
- デジタルツール:クラウドベースの監査プラットフォームやAIによるリスクスコアリングが試験的に採用されている。
- ESG統合:プロジェクト成果評価に環境影響・社会貢献指標を組み込み、持続可能な開発目標(SDGs)との整合性を図る。
規制面では、各国の監査基準や財務報告義務と連携し、世界銀行が提供する監査フレームワークが国内監査制度に影響を与えている。特に、途上国での公共資金管理改善策として、本基準は重要な指標となっている。
総じて、世界銀行開発プロジェクト監査基準は、国際的な開発援助活動の透明性と効率を高めるための中核ツールとして位置づけられ、今後も金融・経済政策の重要な構成要素であり続ける。
続きを読むには確認が必要です