退職金分割受取とは、退職時に一括で支払われる退職金を一定期間にわたって分割して受け取る方法である。
概要
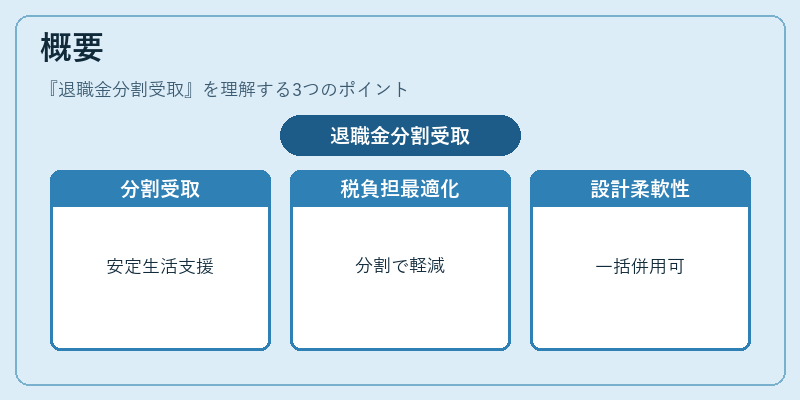
退職金は企業が従業員の勤続年数や退職理由に応じて支給する福利厚生の一環であり、税制上も特別な取り扱いを受ける。日本では多くの企業が「退職金分割受取」オプションを設け、従業員に対して年金的なキャッシュフローを提供することで、退職後の生活安定と税負担の最適化を図っている。この制度は、退職金一時金である「退職金一括受取」や公的年金との併用により、個人のライフプラン設計に柔軟性を持たせるために生まれた。
役割と機能
-
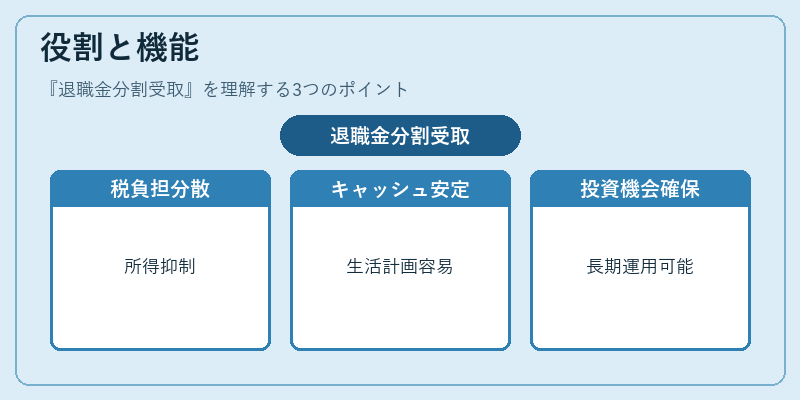
税負担の分散
一括で受け取る場合は退職所得控除後の金額が課税対象となり、所得税・住民税が一時的に高くなる。分割受取では各年の所得を抑え、総合課税率を低めることができる。 -
キャッシュフローの安定化
退職後は収入源が減少するケースが多い。分割で一定額を毎年受け取ることで生活費や住宅ローン返済、教育費など固定費に対して予測しやすい資金計画が立てられる。 -
投資機会の確保
一括受取の場合は余剰資金を即座に市場へ投入できるが、分割では残額を長期的に運用することが可能。特にFIRE(Financial Independence, Retire Early)志向者にとっては、分割で得たキャッシュフローを投資に回す戦略として利用される。 -
退職金制度の活性化
企業側は従業員が退職金を受け取りやすくすることで人材確保・定着につなげ、また税制優遇を最大限活用できるように制度設計している。
特徴
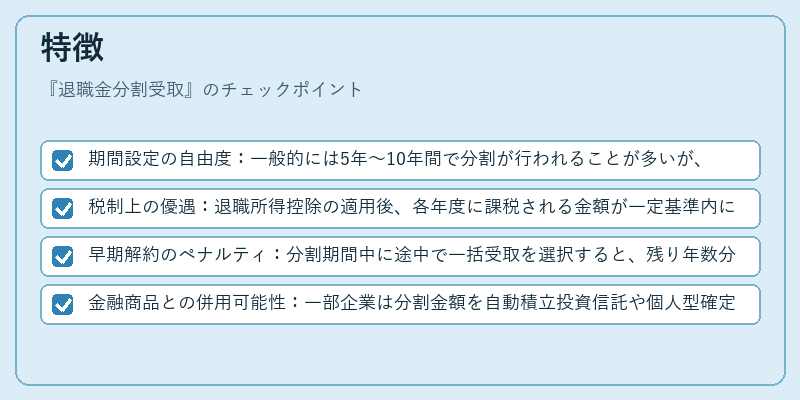
- 期間設定の自由度:一般的には5年〜10年間で分割が行われることが多いが、契約内容によってはそれ以上や短期化も可能。
- 税制上の優遇:退職所得控除の適用後、各年度に課税される金額が一定基準内に収まるよう設計されている。
- 早期解約のペナルティ:分割期間中に途中で一括受取を選択すると、残り年数分の退職所得控除が減少し、税負担が増える場合がある。
- 金融商品との併用可能性:一部企業は分割金額を自動積立投資信託や個人型確定拠出年金(iDeCo)に連携させるサービスも提供している。
現在の位置づけ
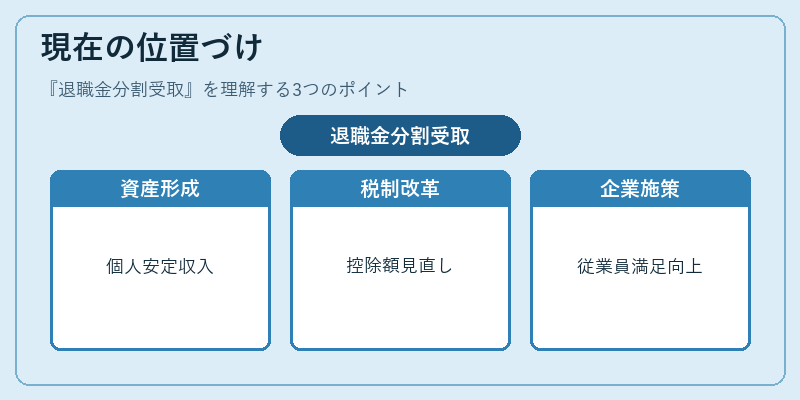
近年、退職金分割受取は「退職金一括受取」への依存を減らし、個人の資産形成戦略の中核として注目されている。公的年金だけでは不足する生活費や医療費に備えるため、多くの高齢者が分割で安定した収入源を確保している。また、税制改正による退職所得控除額の見直しや、金融商品との連携強化により、分割受取はさらにカスタマイズ性が増している。企業側も従業員満足度向上と人材確保を目的として、柔軟な分割プランを導入するケースが増えており、今後の退職金制度において不可欠な要素となる見込みである。
続きを読むには確認が必要です