基準価額算出対象分配金とは、投資信託等の基準価額を算定する際に考慮される分配金である。
目次
概要
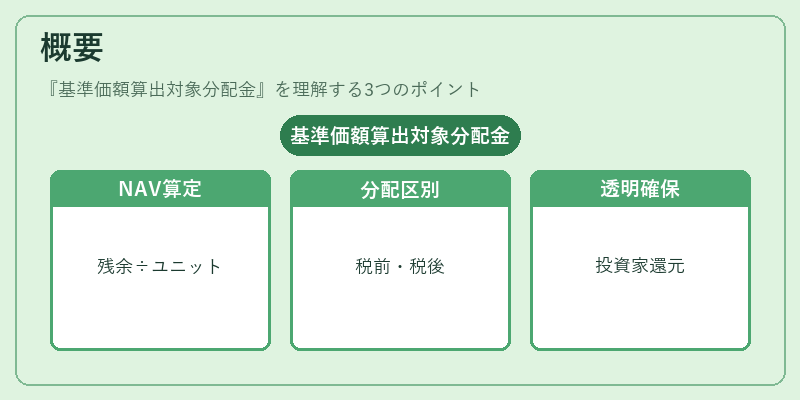
投資信託やETFは、保有資産の時価総額から負債を差し引き、残余を発行済ユニット数で割った値が基準価額(NAV)となる。
この算定において「分配金」は二種類に区別される。税前・税後の分配金を含むか否かは、投資家への還元形態や税務上の取り扱いによって決まる。基準価額算出対象分配金とは、NAV計算時に「実際に基金内で発生した現金・株式等の分配を含める」ものを指し、資産評価の正確性と投資家への還元透明性を保つために設けられた概念である。
役割と機能
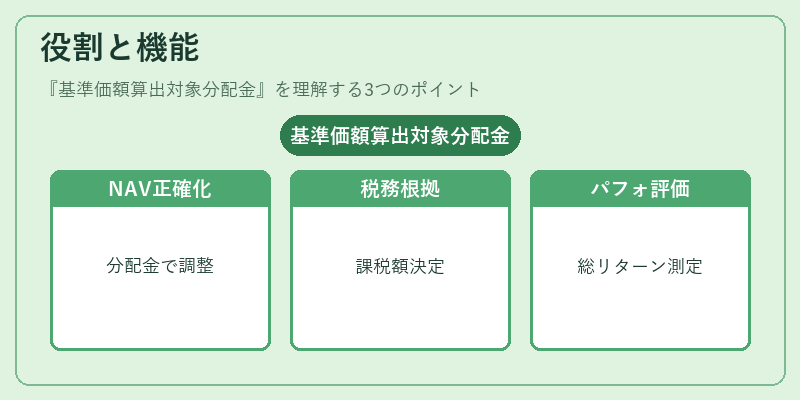
- 基準価額の正確化:分配金が発生すると基金内の現金残高が増減する。これを考慮しないとNAVは実際の資産価値と乖離する。
- 税務計算の根拠:投資家に対して課税対象となる分配金額を確定させ、源泉徴収や確定申告で必要な情報を提供する。
- パフォーマンス評価:分配金を含めたリターン(総リターン)は、投資家が実際に受け取る利益を示すため、ファンドの運用成績を比較・評価する上で不可欠である。
- 市場メカニズムへの影響:分配金はユニット価格の調整要因となり、売買タイミングや資金フローに影響を与える。
特徴
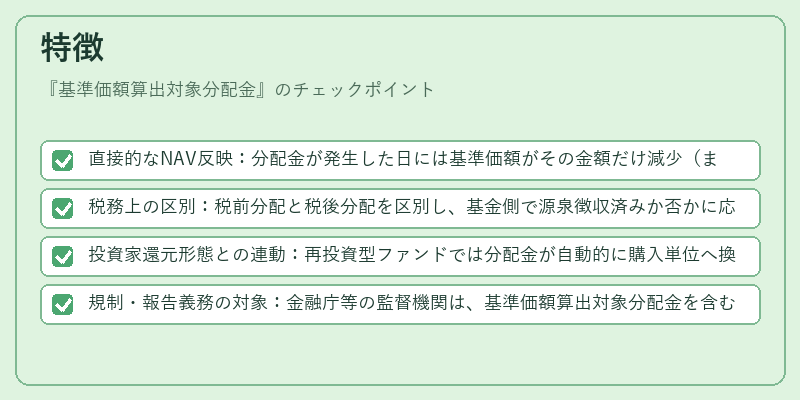
- 直接的なNAV反映:分配金が発生した日には基準価額がその金額だけ減少(または増加)するため、価格変動の一因となる。
- 税務上の区別:税前分配と税後分配を区別し、基金側で源泉徴収済みか否かに応じて算入方法が異なる。
- 投資家還元形態との連動:再投資型ファンドでは分配金が自動的に購入単位へ換算される一方、現金分配型ファンドでは直接受取人へ送付される。
- 規制・報告義務の対象:金融庁等の監督機関は、基準価額算出対象分配金を含むNAV計算方法を明示的に報告することを求めている。
現在の位置づけ
近年の税制改正や投資家保護の強化に伴い、分配金の扱いはより透明で一貫したものへと進化している。特にiDeCoやつみたてNISAなどの個人向け制度では、税務上の優遇措置を最大限活用するために「基準価額算出対象分配金」の正確な把握が不可欠である。また、ETF市場の拡大により、分配金の頻度や規模が多様化しており、投資家はファンド選択時にこの項目を重視する傾向が強まっている。さらに、スマートベータ型ファンドではリスク調整後のリターンを追求するため、分配金の再投資効果がパフォーマンス評価に大きく影響している。したがって、基準価額算出対象分配金は、投資信託・ETF市場における価格形成と投資家保護を両立させる重要な役割を担い続けている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事