スプレッドコンベクシティとは、債券の価格変動に対する利回りスプレッド(信用リスクプレミアムや市場利率との差)の感応度を示す指標である。
目次
概要
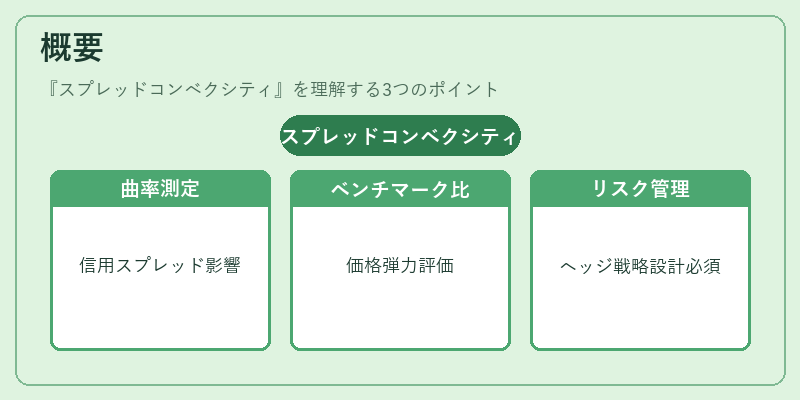
スプレッドコンベクシティは、従来のデュレーションが価格と利回りの一次変化に着目するのに対し、価格変動の二次項(曲率)を測定することで、信用スプレッドの変動が債券価値に与える影響を定量化する。
国債ベンチマークと比較してスプレッドが拡大・縮小するときの価格弾力性を評価し、クレジット市場のリスク管理やヘッジ戦略設計に不可欠な指標として位置づけられる。
役割と機能
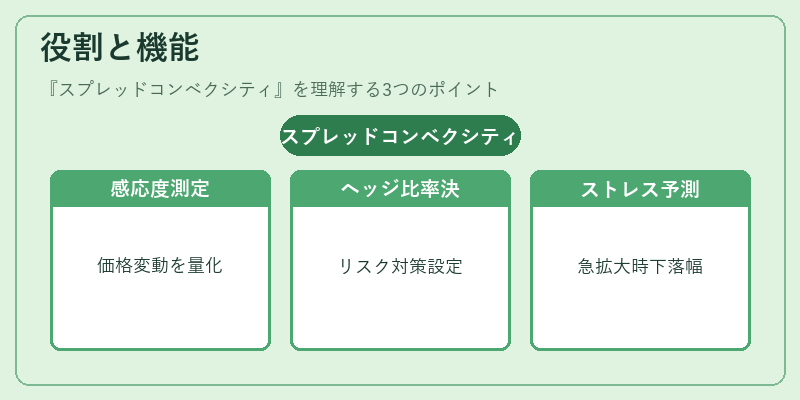
- スプレッド変動時の価格感応度を定量化し、ポートフォリオリスクを測る。
- ヘッジ対象スプレッドリスク(例:企業債の信用スプレッド)に対するヘッジ比率を決定。
- スプレッドが急拡大した際の価格下落幅を予測し、ストレスシナリオで利用。
特徴
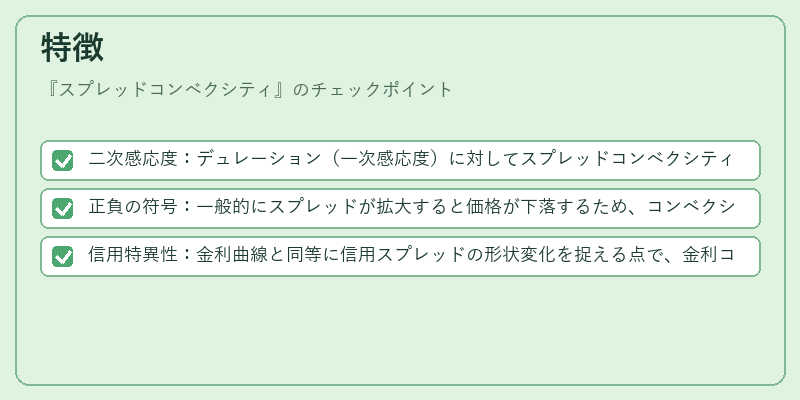
- 二次感応度:デュレーション(一次感応度)に対してスプレッドコンベクシティは価格とスプレッド間の二次関係を示す。
- 正負の符号:一般的にスプレッドが拡大すると価格が下落するため、コンベクシティは正値になることが多い。
- 信用特異性:金利曲線と同等に信用スプレッドの形状変化を捉える点で、金利コンベクシティとは区別される。
現在の位置づけ
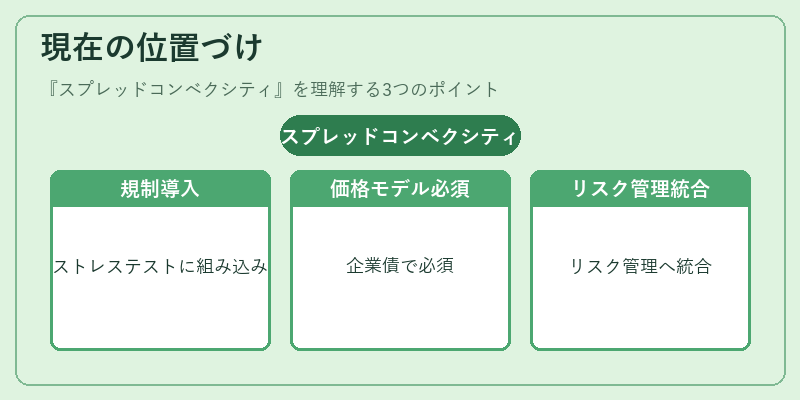
近年、金融危機後の信用市場不安定化を受けて、規制当局はストレステストにスプレッドコンベクシティを組み込むケースが増加している。
投資銀行やヘッジファンドでは、企業債・ハイイールド・転換社債の価格モデルに不可欠な要素となりつつあり、リスク管理フレームワークの一部として広く採用されている。
×
続きを読むには確認が必要です