SOFRベースのディスカウント手法とは、Secured Overnight Financing Rate(SOFR)をベンチマークとして用い、将来キャッシュフローの現在価値を算定するディスカウント手法である。
概要
SOFRは米国財務省証券を担保としたレポ取引に基づく翌日物金利であり、信用リスクがほぼゼロで市場参加者の取引実績から算出されるため、透明性と安定性が高い。LIBORの段階的廃止に伴い、国際金融市場では代替指標としてSOFRへの移行が進められている。この背景から、債券やデリバティブ取引で将来キャッシュフローを割引く際にSOFRベースの手法が採用されるようになった。従来のLIBORベースディスカウントでは信用プレミアムが含まれる場合もあるが、SOFRはリスクフリー性を前提としているため、純粋な市場金利を反映した評価が可能である。
役割と機能
SOFRベースのディスカウント手法は、主に以下の場面で活用される。
1. 債券価格決定:国債・社債・転換社債などの将来キャッシュフローを現在価値化し、市場金利と比較して相対的な割引率を算出する。
2. デリバティブ評価:オプションやスワップ等、将来支払いや受取が発生する金融商品において、ベンチマークとしてSOFRを用いることで金利リスクの測定とヘッジ戦略立案が容易になる。
3. 規制対応:国際的な会計基準や監督機関(例:FASB、IFRS)において、信用リスクの除外を前提とした評価方法としてSOFRベース手法が推奨されることが多い。
4. ポートフォリオ管理:金利スワップやレポ取引を含む資産・負債マッチングにおいて、基準金利の統一化が可能となり、資本コスト計算と資金調達戦略の最適化につながる。
特徴
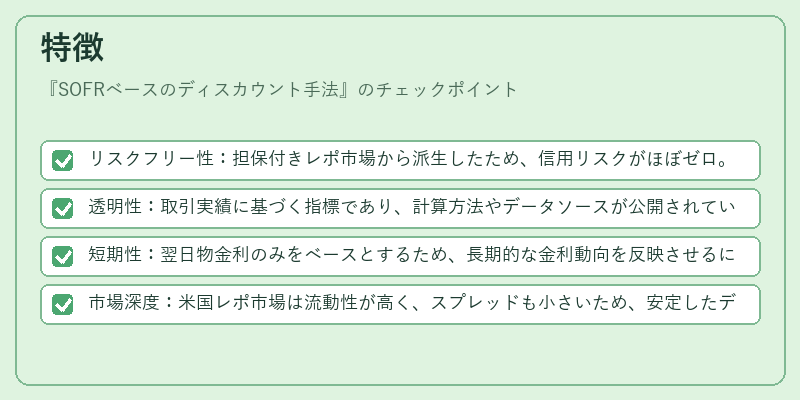
- リスクフリー性:担保付きレポ市場から派生したため、信用リスクがほぼゼロ。
- 透明性:取引実績に基づく指標であり、計算方法やデータソースが公開されている。
- 短期性:翌日物金利のみをベースとするため、長期的な金利動向を反映させるにはフォワード曲線の構築が必要。
- 市場深度:米国レポ市場は流動性が高く、スプレッドも小さいため、安定したディスカウント率を提供できる。
これらの特徴により、SOFRベース手法は「信用リスクを除外した純粋な金利評価」を実現し、特に低信用リスク資産や国債市場で重宝されている。
現在の位置づけ
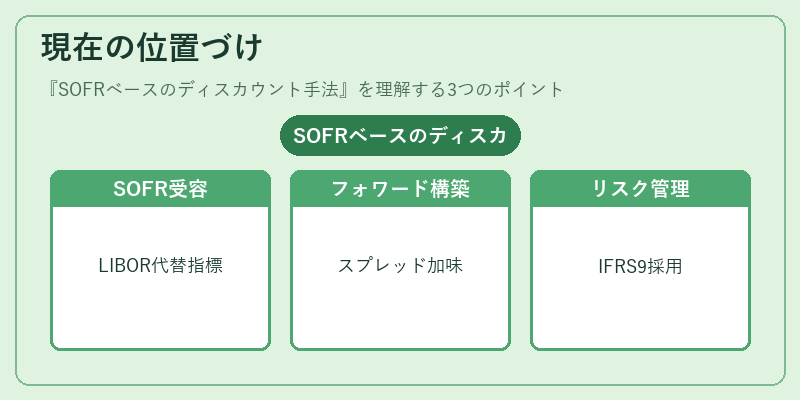
近年の金融規制環境では、LIBORの廃止とともに代替指標としてSOFRが正式に受容されつつある。多くの機関投資家や証券会社は、既存の価格決定モデルをSOFRベースへ移行し、リスク管理体制の一環として採用している。また、国際的な会計基準(IFRS 9)においても、金利評価の根拠指標としてSOFRが推奨されている。
ただし、SOFRは翌日物金利であるため、長期債券やデリバティブの価格決定には、期間ごとのスプレッドを加味したフォワード曲線構築が不可欠である。この課題に対処するため、金融機関はSOFRベースのスワップ市場やレポ取引を活用し、ターム金利構造を補完している。
総じて、SOFRベースのディスカウント手法は、リスクフリー性と透明性を兼ね備えた評価方法として、現在の金融市場における重要な位置を占め続けている。
続きを読むには確認が必要です