発行時償還条件固定劣後債とは、発行時に償還期限・条件が確定し、将来変更できないことを特徴とする劣後債である。
目次
概要
発行時償還条件固定劣後債は、主に金融機関の資本構成を安定させる目的で導入された。 Basel III以降の規制強化に伴い、銀行が自己資本比率を維持するために利用されることが多く、発行時に設定した償還条件は変更不可とされている。
役割と機能
この証券は優先順位が高い資本構成要素であり、債務不履行時には普通株式よりも先に償還される。ただしサブオーディネートのため、上位の社債や国債より後になる。発行企業は固定された利率と償還期を提供することで投資家に安定したリターンを提示し、同時に規制上の資本要件を満たす。
特徴
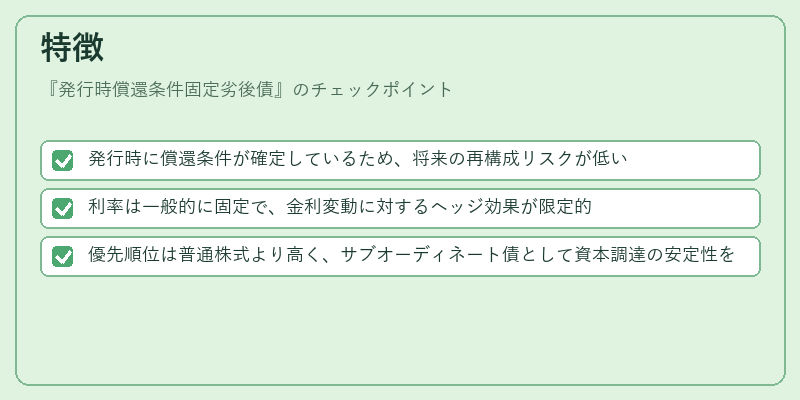
- 発行時に償還条件が確定しているため、将来の再構成リスクが低い
- 利率は一般的に固定で、金利変動に対するヘッジ効果が限定的
- 優先順位は普通株式より高く、サブオーディネート債として資本調達の安定性を担保
これらにより、投資家は予測可能なキャッシュフローを得つつ、発行体は規制資本の補強が容易になる。
現在の位置づけ
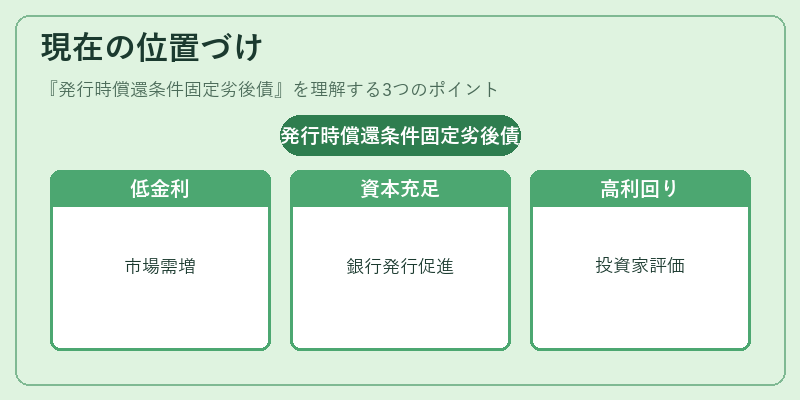
近年の金融市場では、低金利環境と規制の進化に伴い、発行時償還条件固定劣後債への需要が増大している。 Basel IVで求められる資本充足率を満たすため、多くの銀行がこの種の証券を積極的に発行し、投資家は高利回りと安定性を兼ね備えた選択肢として評価している。また、国際的な会計基準(IFRS 9)への適合も進められ、市場規模の拡大が見込まれる。
×
続きを読むには確認が必要です