Credit VaRとは、信用リスクに起因する損失変動を定量化するための Value at Risk (VaR) 指標である。
目次
概要
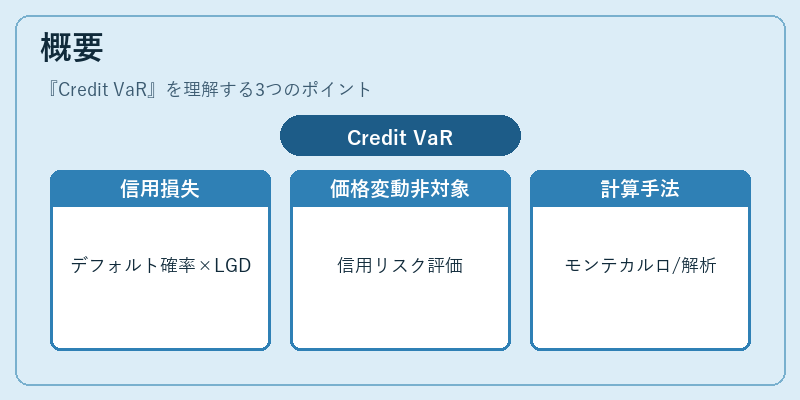
従来の市場VaRが金利・為替・株価などの価格変動だけを対象としたのに対し、Credit VaR はデフォルト確率と損失率(LGD)を組み合わせて信用イベントから生じる潜在的損失を評価する。
金融機関は Basel II/III の内部モデル枠組みで採用しており、CDS・債券・構造化商品などのポートフォリオに対し、デフォルト確率分布とLGDの推定をモンテカルロシミュレーションやアナリティック手法で算出する。
役割と機能
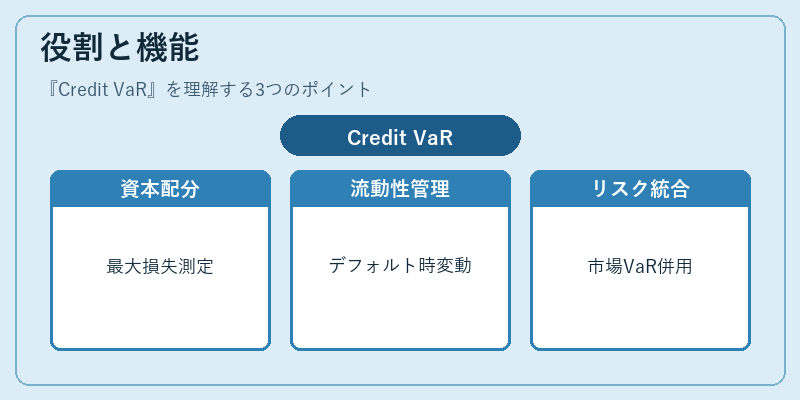
- 資本配分:信用リスクによる最大損失額を計測し、必要資本を決定する。
- 流動性管理:デフォルト発生時のキャッシュフロー変動を予測し、マージン要件やCLP(Credit‑Linked Product)取引に反映させる。
- リスク統合:市場VaRと組み合わせて総合的なポートフォリオリスクを評価し、エンタープライズリスク管理に組み込む。
特徴
- 信用イベント依存:金利・為替変動とは独立してデフォルト確率の変化のみを対象とする。
- 非線形性対応:LGD の影響でポートフォリオ損失分布が歪むため、分散共分散近似よりもシミュレーションベースが一般的。
- データ要求度高:デフォルト確率・LGDの時系列推定には信用スコアリングや市場情報が必要であり、情報収集とモデル検証が重要。
現在の位置づけ
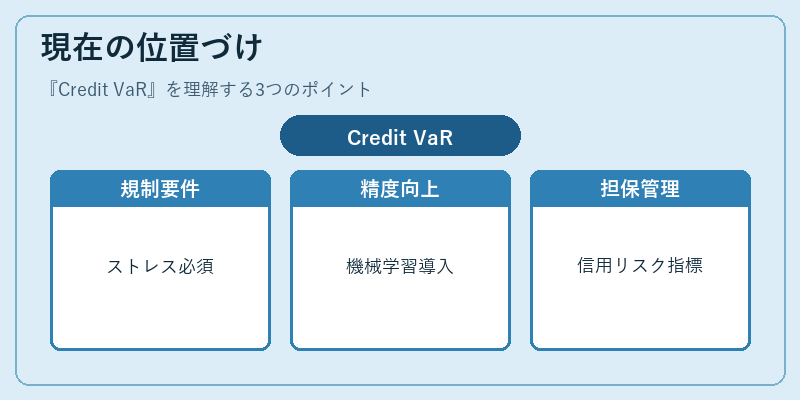
Credit VaR は Basel III の内部モデルアプローチ(IMA)で必須項目となり、規制当局は定期的なストレステストを求める。
近年では機械学習によるLGD予測やマルチファクターモデルの導入が進み、計算精度と運用効率が向上している。
金融市場では信用VaR を基にした担保管理・マージンリング制度が拡充され、特にデリバティブ取引や投資信託の信用リスク評価で不可欠な指標として位置付けられている。
×
続きを読むには確認が必要です