流動性リスク VaRとは、金融資産の価格変動に伴う流動性不足による損失を統計的に評価する指標である。
概要
流動性リスク VaR は、従来の市場リスク VaR を拡張し、取引資産を売買する際に発生する流動性コストを考慮した指標である。主にデリバティブや債券取引における注文執行困難時の損失予測に利用される。市場価格変動と同時に、スプレッド拡大・深さ不足が反映される点が特徴だ。金融機関はこれを内部リスク管理や規制対応に組み込むことで、資本充足率の向上を図っている。
役割と機能
流動性リスク VaR は、金融機関の資本計算において重要な役割を果たす。取引停止やスプレッド拡大といった流動性ショックが発生した場合の最大損失額を一定信頼水準で算出し、内部統制や監督当局への報告資料として活用される。また、デリバティブポートフォリオに対してはマルコフ連鎖やモンテカルロ法でシミュレーションを行い、流動性スプレッドの変動パターンを再現することで実務的なリスク評価が可能となる。
特徴
特徴としては以下の点が挙げられる。
- 市場リスク VaR とは異なり、取引執行コスト(スプレッド拡大・注文深さ不足)を直接反映する。
- ストレスシナリオや市場ショック時における流動性の急激低下を想定できるため、実態に即した損失予測が可能。
- デリバティブ取引ではヘッジ効果と相殺されない流動性リスクを分離して評価できる。
これらは、従来の市場リスク指標だけでは捉えきれない実務上の重要な情報を提供する。
現在の位置づけ
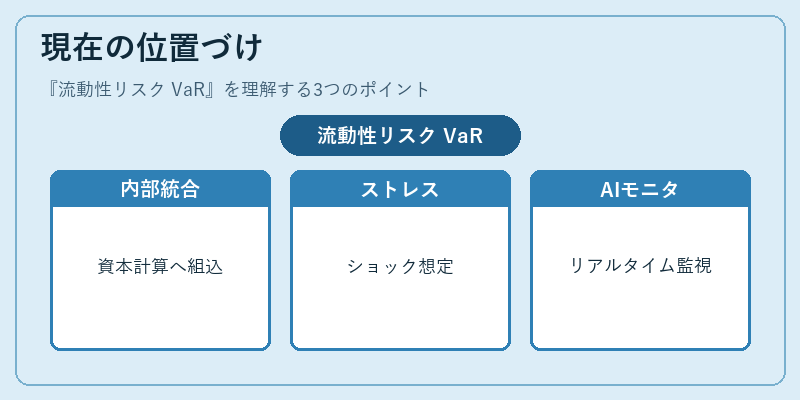
現在、流動性リスク VaR は Basel III の流動性規制(LCR・NSFR)と並行して内部資本計算に組み込まれるケースが増えている。監督当局は、システム的な流動性ショックを想定したストレステストの実施を推奨し、金融機関はデリバティブや債券ポートフォリオに対して定期的に VaR を算出する義務がある。さらに、AI やビッグデータ解析を活用したリアルタイム流動性モニタリングの研究も進行中であり、将来的にはより精緻な指標化が期待される。
続きを読むには確認が必要です