Down-and-outプットとは、ある事前に設定されたバリア価格を下回ると自動的に消滅し、それ以降の値動きに対してはペイオフが発生しないデリバティブである。
概要
Barrier options は、標準のコール・プットよりもプレミアムを抑えるために開発された金融商品群である。Down-and-outプットは、その中でも下方バリア(downward barrier)に設定され、基礎資産がそのレベルを触れた時点で「ノックアウト」されるタイプである。設計上、オプションの有効期間内に基礎資産価格がバリアを下回れば、ポジションは即座に終了し、残りの期間にわたり価値を持たない。この構造は、投資家が市場の上昇局面に対して限定的なリスクしか負わず、プレミアムコストを削減したい場面で利用される。Barrier の設定方法や有効期限は取引所・オーバーザカウンタ(OTC)双方で柔軟に設計可能である。
役割と機能
Down-and-outプットは、主に以下のような金融戦略で活用される。
1. ヘッジ目的:投資家が保有するポートフォリオを下落から守りつつ、コスト効率を高めたい場合。標準的なベーシックプットよりも低いプレミアムで同等の上昇局面に対するヘッジ効果を得ることができる。
2. 投機目的:市場が一定水準以上に留まると予想し、下落リスクを限定したいトレーダー。バリア触れなければプレミアム分の利益が残り、下落時にはオプションが消滅するため損失は限定される。
3. 構造化商品:金融機関が顧客向けにカスタマイズしたリスク転嫁商品として組み込むケースも多い。バリアと行使価格を組み合わせることで、特定の市場シナリオに対するエクスポージャーを設計できる。
特徴
- ノックアウト性:基礎資産が設定された下方バリアを触れた時点で即座に消滅。これにより、プレミアムはベーシックプットと比較して大幅に低減される。
- ペイオフ構造:バリア未達成の場合のみ、標準プットのように行使価格との差額が支払われる。式で表すと
[
\text{Payoff}= \max(K - S_T,0)\,\mathbf{1}{{\min
]}S_t > B}
ここで (K) は行使価格、(S_T) は満期時の資産価格、(B) はバリア。 - ギリシャ値の変化:Delta・Gamma・Vega の感応度は、基礎資産がバリア近辺にある場合に急激に変動する傾向がある。特にGamma はバリア付近で高くなるため、価格変動リスクが増大する。
- 流動性:標準オプションと比べると取引量は少なく、スプレッドが広いことが多い。これは市場参加者の数が限定されているためである。
現在の位置づけ
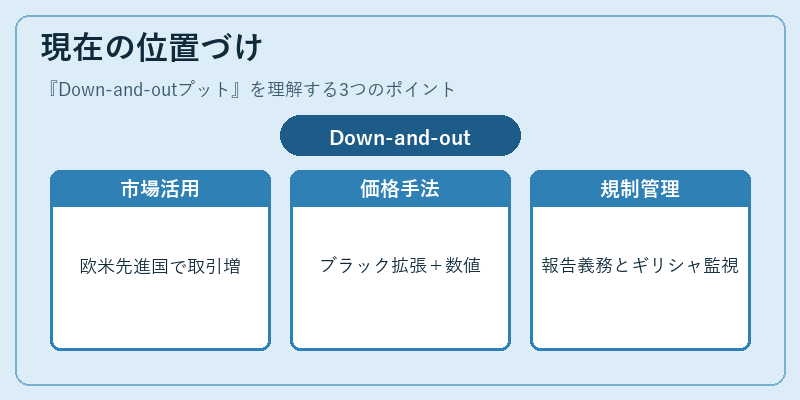
近年の金融環境では、デリバティブ・マーケット全体が高度に分化しており、Down-and-outプットは特定の投資家層(ヘッジファンドや機関投資家)で需要が高い。
- 市場活用:主に欧州・米国の先進国市場で取引され、上場バリアオプションとしても提供されるケースが増加している。
- 価格付け手法:ブラック–ショールズモデルを拡張した数値解法(モンテカルロシミュレーション、有限差分法)が一般的である。特にバリアの位置と満期までの時間がペイオフに大きく影響するため、精密な数値解析が求められる。
- 規制・リスク管理:金融商品取引法やデリバティブ市場監督機関による報告義務が強化されている。特にバリアオプションは非標準的であるため、ギリシャ値のモニタリングとストレステストが重要視されている。
- 将来展望:デジタル資産やクリプト市場への拡大を背景に、同種のバリア型オプションが新たな商品として登場する可能性がある。ただし、流動性確保と透明性維持は依然として課題である。
続きを読むには確認が必要です