ベガリスクプレミアム評価モデルとは、オプションやその他デリバティブ取引におけるボラティリティへの感応度であるベガを測定し、そのリスクに対して市場が要求する追加的な価格水準(プレミアム)を算出するための数理モデルである。
目次
概要
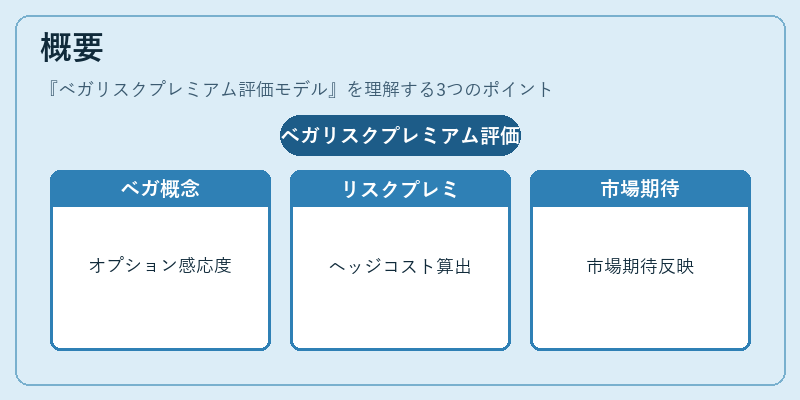
金融市場では、金利や株価といった資産価格だけでなく、これらの変動率自体も重要なリスクファクターとなる。ベガはオプション価格が基礎資産ボラティリティにどれほど敏感かを示す指標であり、ボラティリティが上昇するとオプション価値が増大するため、投資家はその変動性リスクをヘッジしたいと考える。ベガリスクプレミアム評価モデルは、このヘッジコストや市場の期待を数理的に定量化し、デリバティブ価格決定の一要素として位置づけられる。
役割と機能
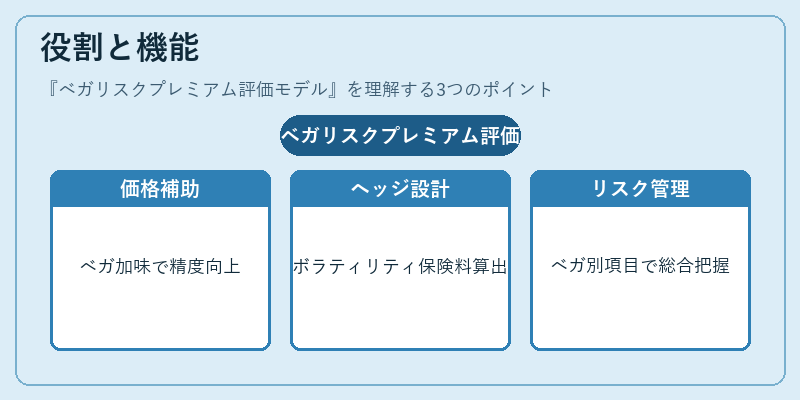
- 価格設定補助:ブラック–ショールズ等の基本モデルではベガがゼロになるケースもあるため、実際の市場価格に対してベガリスクプレミアムを加味することで精度を向上させる。
- ヘッジ戦略設計:ボラティリティスワップやバリアオプションなど、ボラティリティ関連デリバティブのポジション管理において、ベガエクスポージャーを評価し、必要な保険料を算出する。
- リスクマネジメント:VaRやストレステストでベガリスクを別項目として扱い、総合的なポートフォリオリスクを把握する。
特徴
- ボラティリティ中心の評価:金利変動(デルタ・ギャマ)ではなく、ボラティリティ自体に焦点を当てる。
- 市場価格との連携:実際の取引価格やVIX等のインディケーターと連動し、理論値と市場差異を即時反映できる。
- 多様なデリバティブ対応:単一オプションだけでなく、複数権利行使価格を持つバスケットオプションや、障害条件付きのバリアオプションにも適用可能。
現在の位置づけ
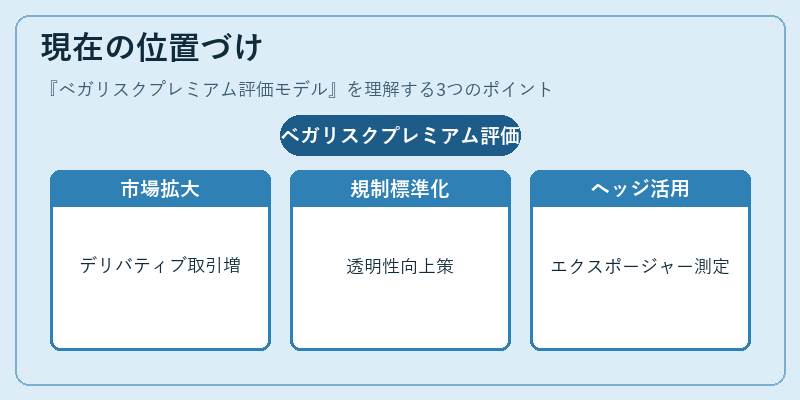
近年、金融商品が多様化し、ボラティリティ関連デリバティブ取引量が増加している。ベガリスクプレミアム評価モデルは、特にヘッジファンドや機関投資家がボラティリティエクスポージャーを正確に測定し、適切な保険料を設定するための不可欠ツールとなっている。また、規制当局もデリバティブ市場の透明性向上を目的として、ベガリスク評価手法の標準化を進めており、業界全体でモデルの採用が拡大している。
×
続きを読むには確認が必要です