ポジションヘッジVaRとは、金融商品や投資ポートフォリオに対して、保有するポジションのヘッジ効果を考慮した上で算出されるバリュエーション・アット・リスク(VaR)の指標である。
概要
VaRは市場変動によって一定期間内に発生しうる損失額を統計的に評価する手法で、金融機関の資本計算やリスク管理に不可欠な指標である。従来のVaRは単一ポジションや未ヘッジ済みポートフォリオの市場リスクを測定することが多かった。一方、デリバティブ取引やマルチアセット投資では、相対的な価格変動に対してヘッジポジション(例:スワップ・オプション・CDS)が組み込まれることで実質的なリスクが減少する。ポジションヘッジVaRは、このようなヘッジ効果を数値化し、残存リスクのみを評価するために生まれた指標である。
金融工学の発展と規制要件(Basel III・FRTB)の強化に伴い、ヘッジ付きポートフォリオのリスク計測はより精密かつ一貫性のある方法が求められるようになった。
役割と機能
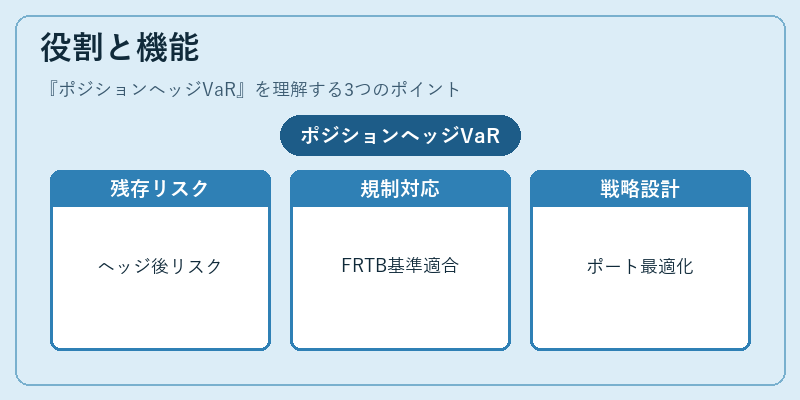
- 残存リスク評価:ヘッジを実施した後に残る市場リスクを定量化し、資本配分やレバレッジ管理に活用する。
- 規制対応:金融当局が求める「ヘッジ付きVaR」計算基準(例:FRTBのP&L変動ベース)に適合させるための指標として使用される。
- ポートフォリオ最適化:ヘッジ効果を考慮したリスク・リターンプロファイルを評価し、資産配分やデリバティブ戦略の設計に寄与する。
- ストレステスト統合:極端な市場シナリオ下でのヘッジ失敗(ベガ・ギャップ)を検証し、危機管理策を立案する際の基礎データとなる。
特徴
| 要素 | 備考 |
|---|---|
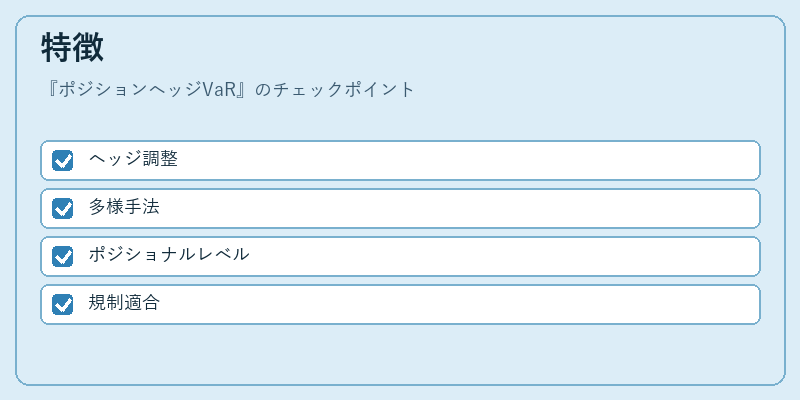
| ヘッジ調整済み | 既存ポジションと相殺されるヘッジ効果(デルタ・ベガ等)を数値化し、残余リスクのみを算出。 |
| 多様な計算法 | 分析式(ヒストリカル・シミュレーション・モンテカルロ法)、パラメトリック手法が併用可能。 |
| ポジショナルレベル | 個別取引ごとにヘッジ比率を設定し、総合VaRへ集約することで精度向上。 |
| 規制適合性 | Basel III・FRTBの「カスタムリスクモデル」要件に対応できる柔軟性。 |
ポジションヘッジVaRは、単なる市場リスク測定を超え、デリバティブ取引がもたらす相殺効果を実質的に反映する点が特徴である。また、計算手法の選択肢が広く、組織のリスク管理方針や規制要件に合わせてカスタマイズできる点も重要な利点となっている。
現在の位置づけ
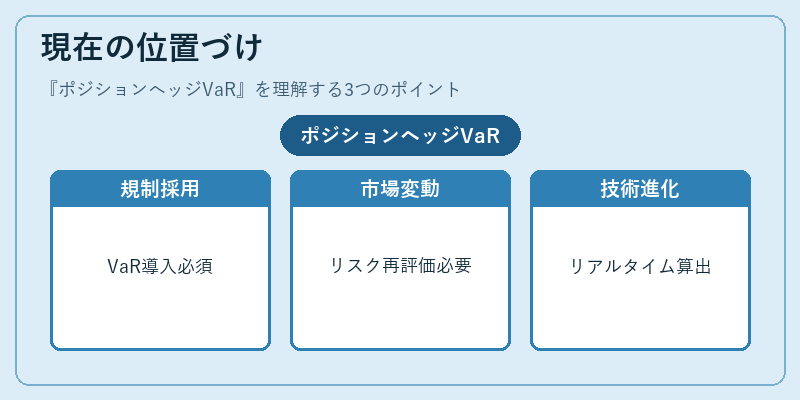
近年、金融機関はヘッジ付きポートフォリオの残存リスクを正確に把握するため、ポジションヘッジVaRを主要指標として採用している。特に、デリバティブ取引が資本コストや信用評価に直結する環境下では、この指標は不可欠である。規制機関もFRTBの実施に伴い、ヘッジ付きVaRを計算方法として明確化し、金融システム全体の安定性向上を図っている。さらに、近年の市場変動(高ボラティリティ・低金利環境)では、ベガやギャップリスクが顕在化するため、ヘッジ効果の再評価とポジションヘッジVaRの定期的な見直しが求められる。データインフラや計算資源の進化により、リアルタイムでのポジションヘッジVaR算出が可能となり、リスク管理プロセス全体の効率化が進んでいる。
続きを読むには確認が必要です