プット・ストラテジーリスク管理とは、投資家が保有する株式や指数などに対して損失を限定しつつリターンを最大化するために用いられるプットオプションの組み合わせ戦略に伴うリスクを測定・制御する手法である。
目次
概要
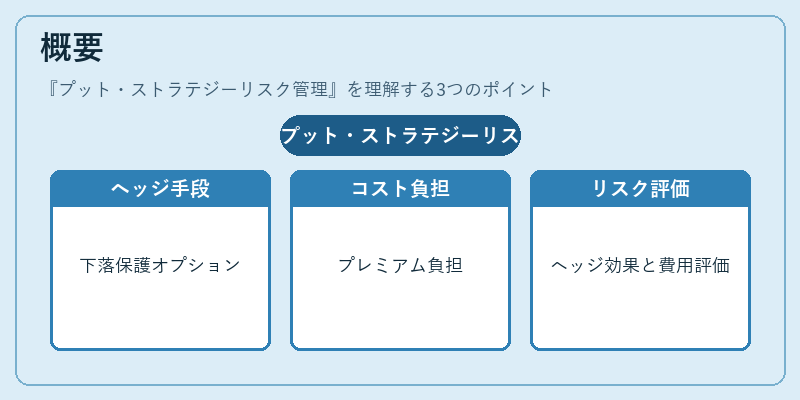
プット・ストラテジーは、保有資産の下落リスクをヘッジする目的で購入される単一のプットオプションや、複数の行使価格・満期日を組み合わせたスプレッド(売りプット+買いプット)などが含まれる。これらは投資ポートフォリオに対し「下落保護」を提供する一方で、プレミアム支払いや時間価値の減少といったコストを伴う。リスク管理では、ヘッジ効果の度合いと費用負担のバランスを定量的に評価し、ポートフォリオ全体の損益分岐点やVaR(バリュー・アット・リスク)を算出することが求められる。
役割と機能
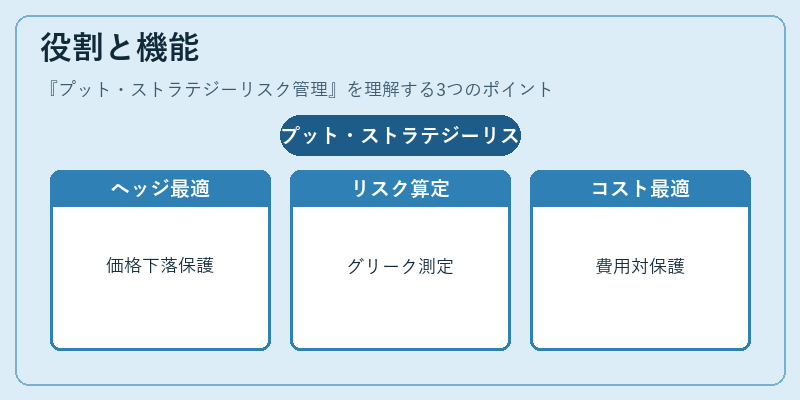
- ヘッジ効果の最適化:市場下落時に保有資産価値を一定水準まで維持できるよう、プット行使価格や満期日を調整する。
- リスク制御指標の算定:デルタ・ガンマ・ベガなどグリークスを用いて、ポジションが受ける市場変動への感応度を測定し、必要に応じてヘッジ比率を変更する。
- コスト管理:プレミアム支払いや取引手数料とヘッジ効果のトレードオフを評価し、最小限の費用で最大の保護を実現する。
- シナリオ分析:モンテカルロ法やストレステストにより、極端な価格変動時の損益分布を予測し、資本配分を調整する。
特徴
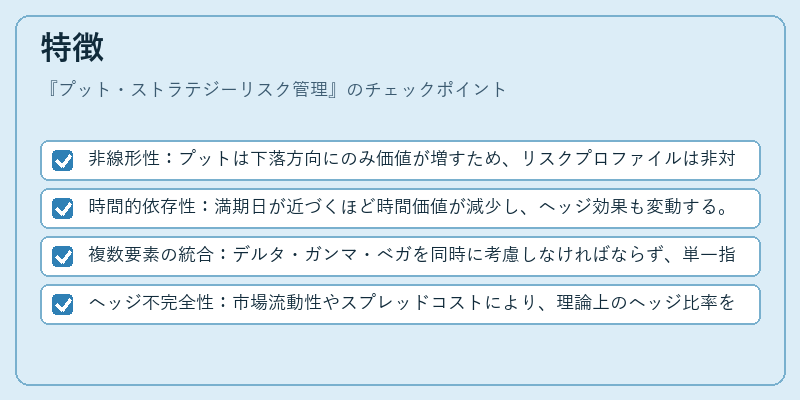
- 非線形性:プットは下落方向にのみ価値が増すため、リスクプロファイルは非対称である。
- 時間的依存性:満期日が近づくほど時間価値が減少し、ヘッジ効果も変動する。
- 複数要素の統合:デルタ・ガンマ・ベガを同時に考慮しなければならず、単一指標で評価できない点が他のリスク管理手法と異なる。
- ヘッジ不完全性:市場流動性やスプレッドコストにより、理論上のヘッジ比率を完全に実現することは難しい。
現在の位置づけ
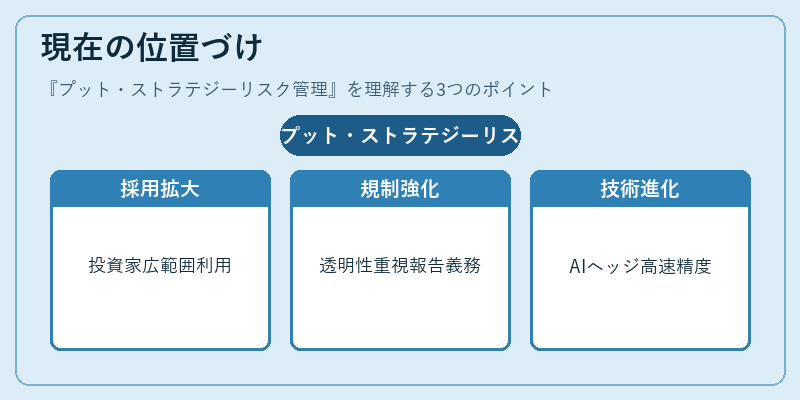
近年、低金利環境と高いボラティリティが続く中で、プット・ストラテジーは個人投資家から機関投資家まで幅広く採用されている。規制当局はデリバティブ取引の透明性を重視し、VaRやシナリオ分析に基づく報告義務を強化している。また、ESG(環境・社会・ガバナンス)投資が拡大する中で、株式ポートフォリオの下落ヘッジとしてプット戦略を組み合わせるケースも増えている。デリバティブ市場の技術進化に伴い、AIや機械学習を活用したリアルタイムヘッジ最適化ツールが登場し、従来よりも高速かつ精度の高いリスク管理が可能となっている。
×
続きを読むには確認が必要です