プットリスク管理とは、プットオプションに付随する価格変動リスクを定量化し、ヘッジやポートフォリオ構築の過程でその影響を抑制・最適化する手法である。
概要
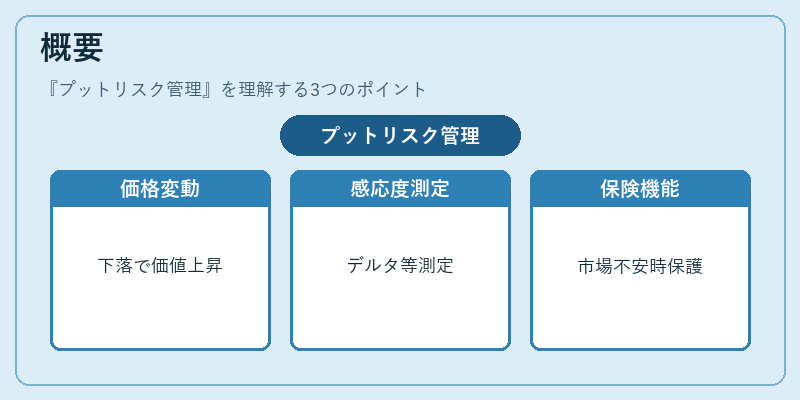
プットオプションは保有者に将来一定価格で資産を売却する権利を与えるため、基礎資産が下落した際に価値が増大し、上昇時には価値が減少する特性を持つ。プットリスク管理は、この「下落時の利益・上昇時の損失」という非対称的な価格変動に対処するために発達した。主にデルタ(価格感応度)、ガンマ(デルタ変化率)、ベガ(ボラティリティ感応度)の3要素を測定し、ポジションのヘッジ比率やタイミングを決定する。市場が不安定になるほど、プットは「保険」の役割を担うため、投資家・機関投資家にとって不可欠なリスクマネジメントツールとなる。
役割と機能
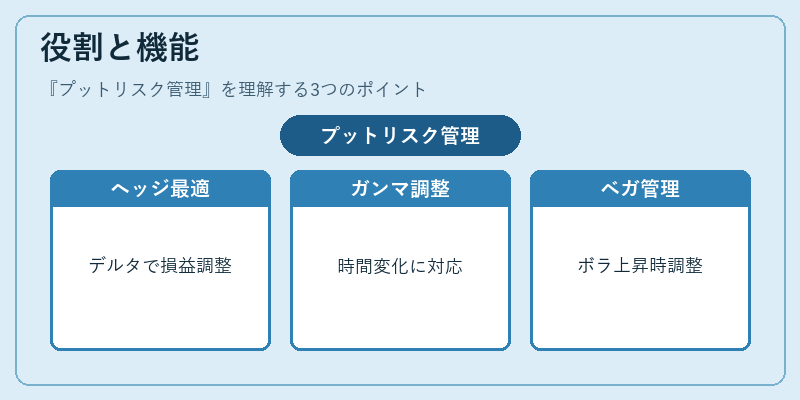
- ヘッジ比率の最適化:デルタヘッジを行い、基礎資産価格変動による損益をゼロまたは目標レベルに保つ。
- ガンマ調整:時間経過とともにデルタが変化するため、定期的にポジションをリバランスし、予想外の価格急騰・急落に対処。
- ベガ管理:ボラティリティ上昇時にプット価値が増大するリスクを抑えるため、オプション量や行使価格を調整。
- ポートフォリオインシュランス:指数や個別株の下落に対して保険的役割を果たし、資産全体の安全性を確保。
- 流動性管理:取引コストとヘッジ効果のバランスを取りながら、マーケットメイキングやアービトラージ戦略に組み込む。
特徴
-
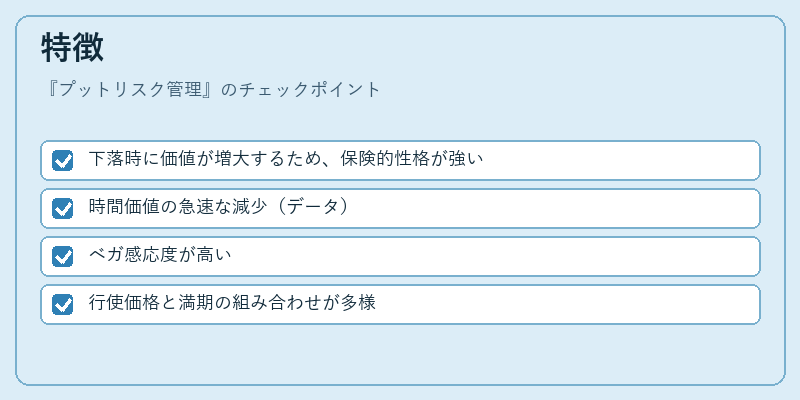
下落時に価値が増大するため、保険的性格が強い
プットは市場下落時に利益が発生し、上昇時には損失が限定される。したがって、投資家は下落リスクを分散・低減できる。 -
時間価値の急速な減少(データ)
プットは満期までに価値が減衰するため、ヘッジ頻度が高くなる。これにより、ガンマヘッジの重要性が増す。 -
ベガ感応度が高い
ボラティリティ上昇時にプット価格は大きく変動しやすいため、ボラティリティ管理を怠ると想定外の損失につながる。 -
行使価格と満期の組み合わせが多様
ストラドル・ストラングルなど複数のプットを組み合わせた戦略では、個別のリスク管理手法が必要になる。
現在の位置づけ
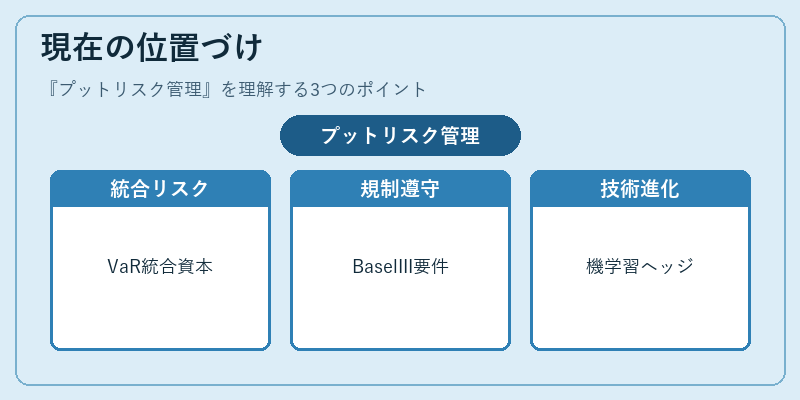
近年の金融市場は高頻度取引やアルゴリズム投資の普及により、短期的な価格変動が激化している。プットリスク管理はこうした環境下で不可欠なツールとなり、以下のような発展を遂げている。
- 統合リスクフレームワーク:VaRやCVaRといったリスク指標にプットヘッジ効果を組み込み、総合的な資本要件を満たす。
- 規制対応:Basel III等の金融規制ではデリバティブポジションのリスク管理が厳格化されており、プットリスク管理はコンプライアンス上重要視される。
- テクノロジーの進展:モンテカルロシミュレーションや機械学習を用いた動的ヘッジ戦略が実装され、リアルタイムで最適化が可能に。
- 市場環境への適応:ボラティリティ指数(VIX)連動型プットやバリアオプションなど、新たな金融商品が登場し、それらの特性を踏まえたリスク管理手法が求められる。
以上より、プットリスク管理は単なるヘッジ技術ではなく、現代金融市場における資産保全とリスク制御の核心的要素である。
続きを読むには確認が必要です