CDSリスク評価とは、信用デフォルトスワップ(CDS)の保有者や発行者が直面するクレジットリスクを定量的・定性的に測定し、ヘッジや資本計算に活用するプロセスである。
概要
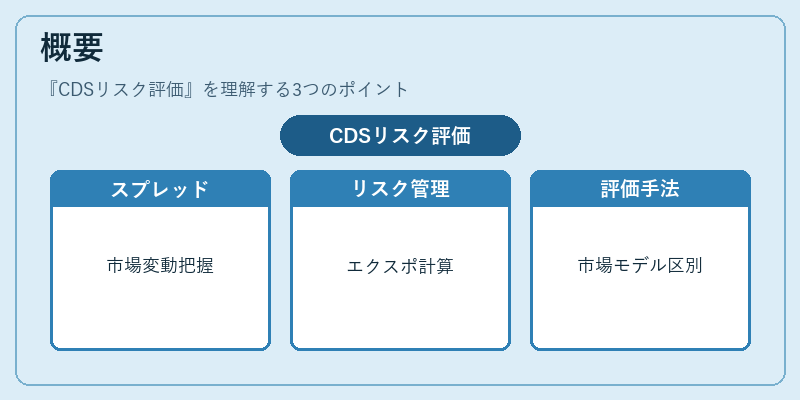
CDSはデフォルトイベントの発生時に保険料と対価を交換する金融派生商品であり、クレジット市場の流動性向上とリスク転嫁機能を担う。CDSリスク評価は、その信用スプレッドやペナルティ金額がどれほど変動し得るかを把握するために行われる。主な目的は、投資家が保有ポジションのクレジットエクスポージャーを正確に算定し、規制要件(例えばバッツ・III)や内部リスク管理基準に適合させることである。評価手法は市場ベースとモデルベースに大別され、前者は実際のCDSスプレッド曲線を用い、後者は信用価値調整(CVA)やデフォルト確率推定などを組み込む。
役割と機能
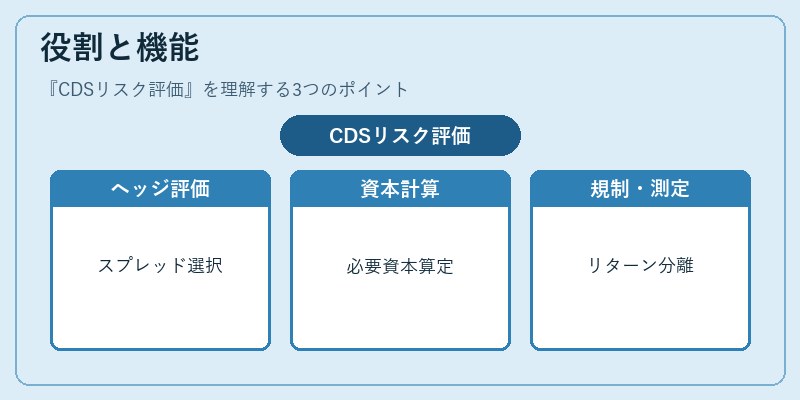
- ヘッジ評価:CDS保有者がポートフォリオのクレジットエクスポージャーを相殺する際、適切なスプレッドや期間を選択できる。
- 資本計算:バッツ・IIIでは信用リスクに対して必要資本を算定するため、CDSリスク評価が基礎となる。
- パフォーマンス測定:投資ファンドがCDS取引で得たリターンのクレジット要因分離を可能にし、運用成績の透明化を支援する。
- 規制遵守:金融監督機関は市場操作や不正行為防止のため、CDSポジションの公表と評価を義務付けている。
特徴
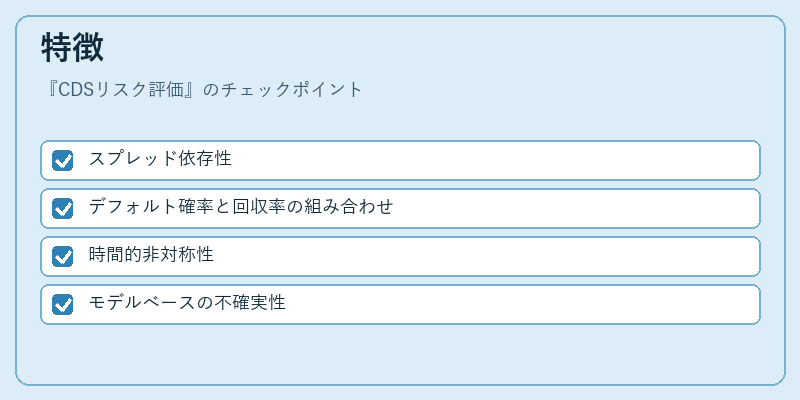
- スプレッド依存性
CDSpリスクは主にクレジットスプレッドの変動によって決定される。市場流動性が低い銘柄では、スプレッドが急激に拡大する可能性が高くなる。 - デフォルト確率と回収率の組み合わせ
リスク評価はデフォルト確率(PD)と回収率(RR)の推定を必要とし、これらは信用スコアや業界ベンチマークから導出される。 - 時間的非対称性
CDSは期限が決まっているため、短期・長期でのリスクプロファイルに顕著な差異が生じる。特に金利環境変化時にはスプレッド曲線全体がシフトする。 - モデルベースの不確実性
モデルパラメータ(例:デフォルト頻度、回収率)の推定誤差は評価結果に大きく影響し、ストレステストや感応分析が不可欠となる。
現在の位置づけ
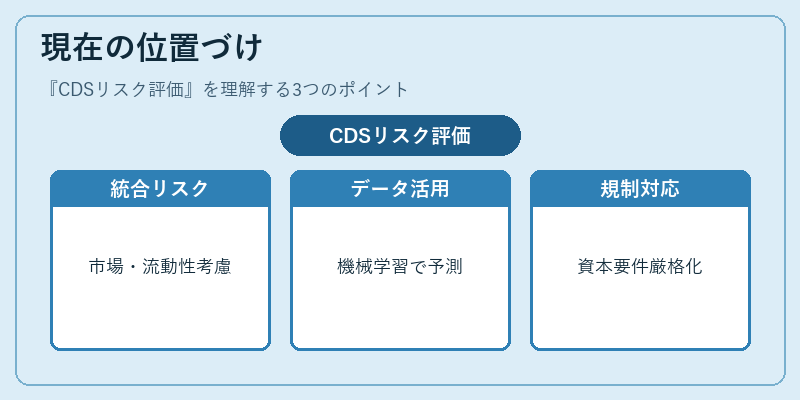
近年、金融市場の高度化と規制強化に伴い、CDSリスク評価はより精緻な手法へ進化している。
- 統合的リスク管理:信用リスクだけでなく、市場リスク・流動性リスクとの相関を考慮した総合モデルが採用されるケースが増加。
- データドリブン手法:ビッグデータ解析や機械学習によって、スプレッド変動のパターン認識と予測精度向上が図られている。
- 規制対応:バッツ・III以降、クレジットデリバティブに対する資本要件が厳格化されており、評価手法は監督機関からの検証を受ける必要がある。
- 市場動向:低金利環境下ではCDSスプレッドが圧縮しやすく、逆に金融危機時には急拡大するため、リスク評価は常に変動的な市場条件への適応を求められる。
以上のように、CDSリスク評価は信用デリバティブ取引に不可欠な枠組みであり、投資家・金融機関がリスクとリターンを最適化するための基盤として位置づけられている。
続きを読むには確認が必要です