Put Option Index Spreadとは、同一指数に対して異なる行使価格のプットオプションを組み合わせて構築するスプレッド取引であり、下落リスクを限定しつつ利益機会を確保するデリバティブ手法である。
目次
概要
Put Option Index Spread は、上位行使価格のプットオプションを買い(ロング)下位行使価格の同指数プットを売り(ショート)することで形成される。これにより、インデックス価格が下落した際に利益を確定できる一方で、上昇時の損失は初期プレミアム支払額(ネットデビット)に限定される。指数ベースで設計されるため、個別株リスクを排除しつつ市場全体の動きを捉えることができる。
役割と機能
- ヘッジ:ポートフォリオ全体への下落リスクを抑制。
- 投機:インデックス価格の下方シナリオで利益確定。
- ボラティリティプレイ:スプレッド幅が広いほど、価格変動に対する感応度(ベガ)が高くなる。
- ギャマ調整:ストライク間の距離を調整することで、特定価格帯でのギャマ収益を最適化できる。
特徴
- 限定リスク・無限利益:上昇時損失はネットデビットに固定され、下落時最大利益はストライク差額となる。
- 価格帯集中:スプレッドの有効範囲は2つの行使価格間であり、その外側ではペイオフが直線的になる。
- 資本効率:デビットが比較的小さいため、同等リスクを持つ現金ヘッジよりも低い初期投資で実施可能。
現在の位置づけ
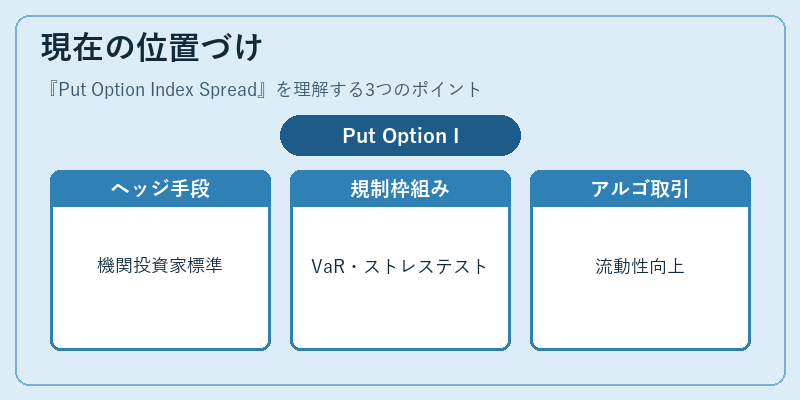
近年の市場環境では、インデックスベースのプットスプレッドは機関投資家やアセットマネージャーにとって標準的なヘッジ手段として採用されている。規制強化に伴い、リスク管理フレームワーク内で「ポジション限定型デリバティブ」として位置づけられ、VaR 計算やストレステストの対象となる。また、スプレッド幅を動的に調整するアルゴリズム取引も増加し、流動性と価格発見機能を高めている。
×
続きを読むには確認が必要です